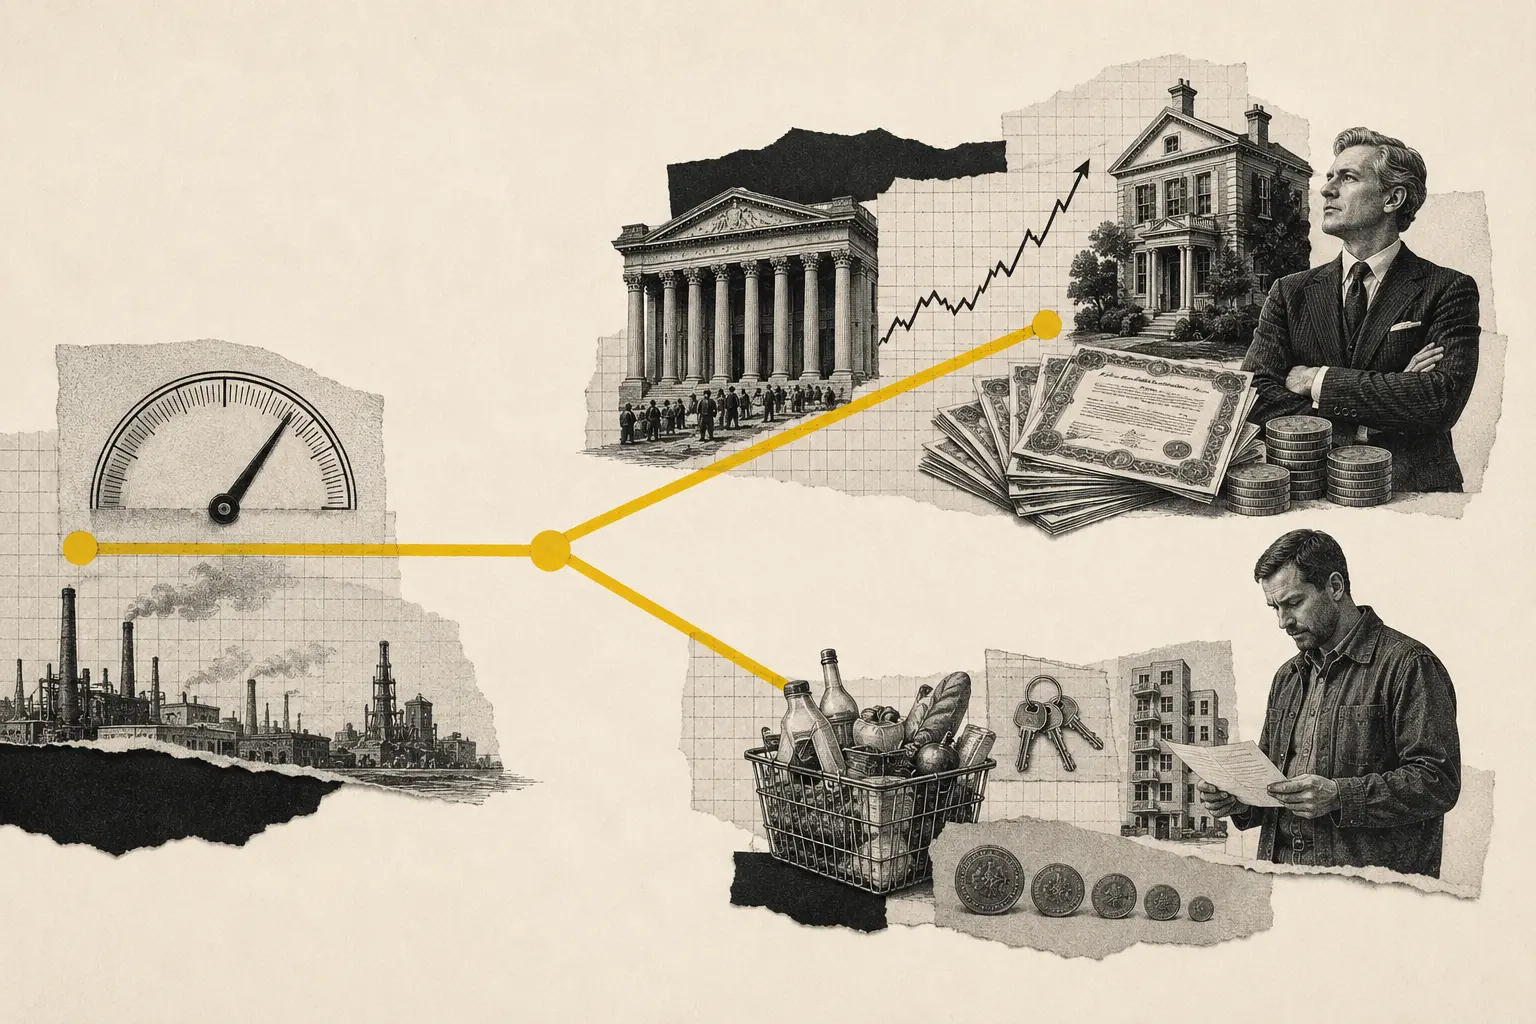
Abres el periódico y lees que la economía crece. La bolsa está cerca de máximos. El desempleo no parece desastroso. Las empresas siguen vendiendo. Cierras el periódico, miras tu alquiler, la compra del supermercado y la entrada que te pedirían para comprar una casa, y piensas: ¿qué economía están mirando estos tipos?
La reacción fácil es concluir que alguien miente. A veces los datos se usan mal, claro. Pero muchas veces ocurre algo más interesante: las dos historias pueden ser ciertas al mismo tiempo. Una economía puede mejorar en promedio mientras grupos distintos viven trayectorias radicalmente diferentes.
Durante la recuperación posterior a la pandemia se popularizó una metáfora para describirlo: la economía en forma de K. Una rama sube. Otra baja o avanza mucho más despacio. El dibujo es simple. El mecanismo no tanto.
LA K NO ES UNA LEY ECONÓMICA
Conviene empezar aquí porque el término se ha convertido en una especie de pegatina para cualquier desigualdad. “Recuperación en K” no es una categoría oficial del PIB ni un indicador que publique el gobierno cada mes. Es una metáfora descriptiva para situaciones en las que distintos sectores, trabajadores o hogares salen de un shock por caminos muy diferentes.
La expresión ganó fuerza en 2020 porque la divergencia era brutal. Mientras sectores capaces de operar a distancia y trabajadores de salarios altos recuperaban actividad con rapidez, hostelería, ocio y muchos empleos de salarios bajos seguían golpeados. Un working paper del Bureau of Labor Statistics encontró que los establecimientos con salarios medios más bajos y los trabajadores de salarios bajos sufrieron las mayores pérdidas de empleo y las más persistentes durante aquella recuperación.
Pero la idea sobrevivió a la pandemia porque señala algo más general: el promedio no te dice cómo se reparte el promedio.
PIB ARRIBA NO SIGNIFICA “TODO EL MUNDO ARRIBA”
El PIB mide producción agregada. Si la economía estadounidense crece un 1,5% anualizado en un trimestre, como ocurrió en el segundo trimestre de 2026 según la segunda estimación del BEA, sabemos que el conjunto produjo más bienes y servicios reales que en el trimestre anterior. Eso es información útil.
Lo que no sabemos todavía es quién capturó ese crecimiento. Puede venir de empresas que aumentan beneficios sin contratar mucho. Puede venir de consumidores de ingresos altos gastando más mientras hogares con menos margen recortan otras cosas. Puede coexistir con salarios reales estancados para determinados trabajadores y con viviendas que siguen fuera de alcance para muchos compradores.
Ese es el primer error que la K ayuda a evitar: confundir crecimiento agregado con experiencia individual.
DOS PERSONAS, LA MISMA ECONOMÍA
Imagina a Laura y Marcos. Los dos viven en la misma ciudad y leen los mismos titulares. Laura compró una casa hace años con una hipoteca fija barata, tiene un plan de jubilación invertido en bolsa y mantiene algo de efectivo que ahora sí paga intereses. Marcos alquila, intenta ahorrar para una entrada y no posee acciones salvo quizá una cantidad pequeña dentro de un fondo de pensiones.
Suben los tipos. Para Laura, su hipoteca antigua no cambia. El efectivo que antes no rendía casi nada empieza a pagar más. Si la bolsa sube, su patrimonio financiero aumenta. Para Marcos, el mismo movimiento de tipos hace más cara la hipoteca que algún día querría contratar y puede mantener la vivienda fuera de alcance incluso si consigue ahorrar más.
Los dos viven bajo la misma Reserva Federal. La transmisión no es la misma.
Ahora añade inflación. Si los precios suben un 20% acumulado durante varios años y luego la inflación cae al 2% o al 3%, el ritmo de subida se ha calmado, pero los precios no vuelven automáticamente al nivel anterior. Quien posee activos que también se revalorizaron puede haber absorbido mejor el golpe. Quien dependía casi exclusivamente del salario puede sentir que nunca recuperó el terreno perdido.
La K no necesita una conspiración. Puede aparecer simplemente porque las personas llegan al mismo shock con balances distintos.
EL BALANCE IMPORTA MÁS DE LO QUE PARECE
Los datos de la Reserva Federal muestran hasta qué punto la propiedad de activos está concentrada. En el primer trimestre de 2026, los hogares del 50% inferior de la distribución de riqueza poseían alrededor de 590.000 millones de dólares en acciones y participaciones de fondos. El grupo entre los percentiles 90 y 99 poseía más de 20,5 billones. El 0,1% superior, por sí solo, tenía unos 13,3 billones.
No significa que la mitad inferior no se beneficie nunca de una bolsa fuerte. Hay pensiones, empleo, consumo y efectos indirectos. Significa algo más concreto: una subida del mercado bursátil entra de forma muy distinta en el patrimonio de cada hogar.
Con la vivienda ocurre algo parecido. Para quien ya es propietario, una subida del precio puede engordar el patrimonio. Para quien está intentando entrar, la misma subida encarece la puerta de acceso. La casa que hace más rica a una familia puede hacer más difícil que otra empiece a acumular riqueza.
Una sola estadística —“la vivienda subió”— contiene dos experiencias opuestas.
AHÍ APARECE LA PARTE SUPERIOR DE LA K
La rama que sube no tiene por qué ser “los ricos” como una categoría fija y homogénea. Puede incluir a propietarios de determinados activos, trabajadores de sectores con mucha demanda, empresas capaces de subir precios sin perder clientes, hogares con deuda fija barata o personas con cualificaciones escasas que negocian mejores salarios.
Durante un periodo de tipos altos, incluso alguien muy conservador con gran cantidad de efectivo puede beneficiarse de rendimientos que durante años parecían inexistentes. Durante un boom tecnológico, determinados trabajadores pueden ver cómo sus salarios y opciones laborales crecen mucho más deprisa que la media. Durante una subida inmobiliaria, propietarios antiguos acumulan plusvalías sin haber trabajado una hora adicional.
La rama superior de la K cambia según el shock.
Y LA RAMA DE ABAJO TAMPOCO ES SIEMPRE LA MISMA
Puede ser el inquilino que dedica cada vez más renta a vivienda. El pequeño negocio cuyo crédito se refinancia a un tipo mucho más alto. El trabajador de un sector que pierde poder de negociación. El hogar que gasta una proporción enorme de sus ingresos en comida, energía y alquiler, justo donde una subida de precios duele más.
En julio de 2026, el BLS estimó que los ingresos medios reales por hora de los empleados privados eran un 0,2% menores que un año antes. Eso no describe a cada trabajador, pero sí ayuda a entender por qué una economía que sigue produciendo más puede convivir con la sensación de que el sueldo no avanza.
Y aquí hay otro pequeño demonio estadístico: dos hogares con la misma inflación oficial pueden vivir inflaciones personales diferentes. Quien gasta casi todo en alquiler, comida y transporte tiene una cesta muy distinta de quien puede posponer compras, ahorrar o beneficiarse de rendimientos financieros.
2026 ESTÁ DANDO UNA VERSIÓN MENOS DRAMÁTICA, PERO MUY REAL, DE LA K
La Fed de Nueva York estudió este año precisamente la idea de una “K-shaped economy” utilizando datos de gasto por grupos de ingresos. Su conclusión fue interesante porque evita el dibujo demasiado bonito. Desde 2023, el gasto real de hogares de ingresos altos creció más que el de los hogares de ingresos bajos. Los investigadores encontraron dos factores especialmente importantes: la riqueza había aumentado más para los hogares de ingresos altos y la inflación efectiva había sido mayor para los hogares de ingresos bajos.
Otro trabajo de 2026, elaborado por investigadores vinculados a la Fed de Kansas City y Atlanta, llegó a un matiz similar: entre 2021 y 2025 el gasto aumentó tanto entre hogares de ingresos altos como bajos, pero lo hizo mucho más rápido arriba. Ellos prefieren hablar de una recuperación bifurcada antes que de una K canónica, porque la rama inferior no estaba literalmente cayendo; simplemente avanzaba bastante menos.
Ese matiz importa. La economía real casi nunca dibuja letras perfectas.
ESPERA, ME HE PERDIDO−
Piensa en dos ascensores. Los dos suben, pero uno pasa del piso 2 al 10 y el otro del 2 al 4. Si miras el edificio desde fuera puedes decir “todos subieron”. Si estás dentro del segundo ascensor, la experiencia es bastante distinta.
Eso puede ser una economía en K aunque nadie esté literalmente empeorando en términos absolutos. Lo importante es que las trayectorias se separan.
LA BOLSA ES UN EJEMPLO PERFECTO DE CÓMO LOS PROMEDIOS ENGAÑAN
Cuando un índice bursátil marca máximos, el titular suele convertirse en “los mercados están fuertes”. Correcto. Pero el efecto sobre las familias depende de quién posee esos activos y en qué cantidad.
La Reserva Federal estimó que el patrimonio neto agregado de hogares y organizaciones sin ánimo de lucro alcanzó 184,1 billones de dólares al cierre de 2025. Dentro de ese enorme balance había unos 67,8 billones en acciones, directa o indirectamente mantenidas, y casi 48 billones en vivienda residencial ocupada por sus propietarios.
Son cifras gigantescas. También están muy mal distribuidas si intentas convertirlas en “la familia estadounidense promedio tiene X”. El promedio de patrimonio de Jeff Bezos y alguien sin ahorros no describe a ninguno de los dos.
Por eso una bolsa récord puede elevar muchísimo la riqueza agregada y mejorar el consumo de hogares con grandes carteras, mientras apenas cambia la posición financiera de quien no posee activos.
LOS TIPOS PUEDEN ABRIR LA K POR DOS SITIOS A LA VEZ
Cuando un banco central sube tipos, suele hacerlo para enfriar demanda e inflación. Pero la herramienta actúa sobre contratos concretos, no sobre una abstracción llamada “economía”.
Quien necesita una hipoteca nueva descubre que pedir prestado es mucho más caro. Quien tiene una hipoteca fija antigua puede no notar casi nada. Una empresa endeudada a tipo variable sufre antes que otra con caja abundante. Un ahorrador con letras del Tesoro empieza a cobrar más. Un propietario de bonos antiguos puede ver caer su precio.
La política monetaria puede desacelerar el conjunto y, al mismo tiempo, redistribuir ingresos y valoraciones entre balances diferentes. Eso no significa que el objetivo de la Fed sea crear una K. Significa que una misma herramienta produce efectos distributivos porque las posiciones iniciales no son iguales.
LA INFLACIÓN TAMBIÉN REPARTE GANADORES Y PERDEDORES
La inflación suele explicarse como pérdida de poder adquisitivo. Bien. Pero incluso esa pérdida no cae de forma uniforme. Un deudor con préstamo fijo puede ver cómo el valor real de su deuda se erosiona. Un acreedor que recibe pagos fijos puede salir perjudicado. Una empresa con poder de precios puede proteger márgenes mejor que otra que no puede trasladar costes.
Y los hogares gastan de manera diferente. Quien destina gran parte de su renta a necesidades básicas tiene menos capacidad para sustituir productos, ahorrar o esperar. Por eso dos personas pueden escuchar el mismo dato de inflación y sentir algo completamente distinto.
La Fed de Nueva York encontró precisamente que, en su análisis reciente, la inflación acumulada desde 2023 había sido mayor para hogares de menores ingresos, ayudando a explicar parte de la divergencia en consumo real.
¿ENTONCES “LA ECONOMÍA VA BIEN” NO SIGNIFICA NADA?
Sí significa. Solo hay que terminar la frase.
“El PIB crece” significa que la producción real agregada aumenta. “El desempleo es bajo” significa que una proporción relativamente pequeña de la fuerza laboral está buscando trabajo sin encontrarlo. “La bolsa sube” significa que determinados activos cotizados valen más. “Los salarios reales crecen” significa que, según una medida concreta, los salarios avanzan más rápido que los precios.
El problema aparece cuando convertimos cualquiera de esas frases en una conclusión universal sobre bienestar.
Una economía es demasiadas cosas ocurriendo a la vez para caber en un solo número.
EL PELIGRO DE USAR LA K PARA EXPLICARLO TODO
Una metáfora buena puede volverse demasiado buena. Si cada diferencia entre grupos se llama economía en K, dejamos de explicar y empezamos a decorar.
Hay que preguntar siempre qué se está separando. ¿Empleo por nivel salarial? ¿Gasto por renta? ¿Patrimonio por propiedad de activos? ¿Sectores? ¿Regiones? ¿Generaciones? La explicación puede ser completamente distinta en cada caso.
Durante la pandemia, una parte de la divergencia vino de la imposibilidad física de operar en determinados sectores. En otros momentos puede venir de vivienda, tipos, tecnología, comercio internacional, política fiscal o cambios en la demanda de habilidades. Decir “K” no sustituye encontrar el mecanismo.
POR QUÉ ESTO IMPORTA POLÍTICAMENTE
Si los datos agregados mejoran pero una parte grande de la población no siente mejora, aparece una brecha entre estadística y experiencia. Esa brecha puede parecer una discusión sobre percepciones, pero muchas veces es una discusión sobre distribución.
Un gobierno puede celebrar crecimiento mientras los jóvenes encuentran más difícil comprar vivienda. Un banco central puede observar que la inflación cae mientras los hogares recuerdan perfectamente que los precios siguen mucho más altos que hace cuatro años. Una empresa puede anunciar beneficios récord mientras parte de su plantilla no ve crecer su salario real.
Ninguna de esas frases invalida automáticamente a las demás. El conflicto aparece porque cada grupo está mirando una parte distinta del balance económico.
Y cuando esa divergencia dura suficiente, deja de ser solo una curiosidad estadística. Afecta confianza, movilidad social, consumo, política fiscal y la legitimidad de las instituciones que insisten en que “todo va bien”.
LA PREGUNTA QUE FALTA CASI SIEMPRE
Cuando alguien diga que la economía va bien, prueba a añadir dos palabras:
¿para quién?
No como consigna política. Como pregunta analítica.
Si la producción aumenta, ¿quién captura los ingresos? Si suben los activos, ¿quién los posee? Si bajan los tipos, ¿quién necesita refinanciar y quién vive de intereses? Si sube la vivienda, ¿quién ya tiene una y quién intenta comprar la primera? Si los salarios crecen, ¿en qué sectores y para qué trabajadores?
La economía en K es útil porque obliga a abandonar la comodidad del promedio y mirar debajo.
LA RESPUESTA
La economía puede ir bien y a ti irte peor porque “la economía” es un agregado de millones de balances, salarios, empresas, activos y deudas que no reaccionan igual a los mismos shocks.
El PIB puede crecer mientras tu salario real se estanca. La bolsa puede subir mientras tú no posees acciones. La vivienda puede hacer más rico a quien ya compró y más pobre en términos relativos a quien intenta entrar. Los tipos altos pueden premiar al ahorrador con efectivo y castigar al comprador que necesita una hipoteca.
Eso es lo que intenta capturar la metáfora de la K: no una economía partida perfectamente en dos, sino una economía donde las trayectorias se separan lo suficiente como para que el promedio deje de parecerse a la vida de mucha gente.
Así que la próxima vez que leas “la economía está fuerte” y mires tu cuenta pensando que alguien se ha vuelto loco, quizá no haya contradicción.
Quizá estés mirando una rama distinta de la misma letra.
AUDITABLE, SIEMPRE
FUENTES
Datos y trabajos institucionales utilizados para distinguir crecimiento agregado, distribución de riqueza, salarios reales y evidencia reciente sobre divergencia por ingresos.
- U.S. Bureau of Labor Statistics — The K-Shaped Recovery — evidencia sobre divergencia laboral por nivel salarial durante la recuperación de la pandemia.
- Federal Reserve Bank of New York — Explaining the K-Shaped Economy, mayo 2026 — riqueza, inflación y divergencia reciente del gasto real por ingresos.
- Federal Reserve Bank of Atlanta — K-shaped Economy or Not?, mayo 2026 — evidencia de crecimiento del gasto a ritmos muy distintos entre grupos de renta.
- Federal Reserve Board — Distributional Financial Accounts, 2026Q1 — distribución de acciones, vivienda y otros componentes de riqueza.
- Federal Reserve Board — Financial Accounts of the United States — patrimonio agregado de hogares y composición de activos al cierre de 2025.
- U.S. Bureau of Economic Analysis — GDP, 2nd Quarter 2026 — crecimiento real agregado del segundo trimestre.
- U.S. Bureau of Labor Statistics — Real Earnings, julio 2026 — evolución reciente de salarios reales medios.
EXPLICAMOS. NO ASESORAMOS.