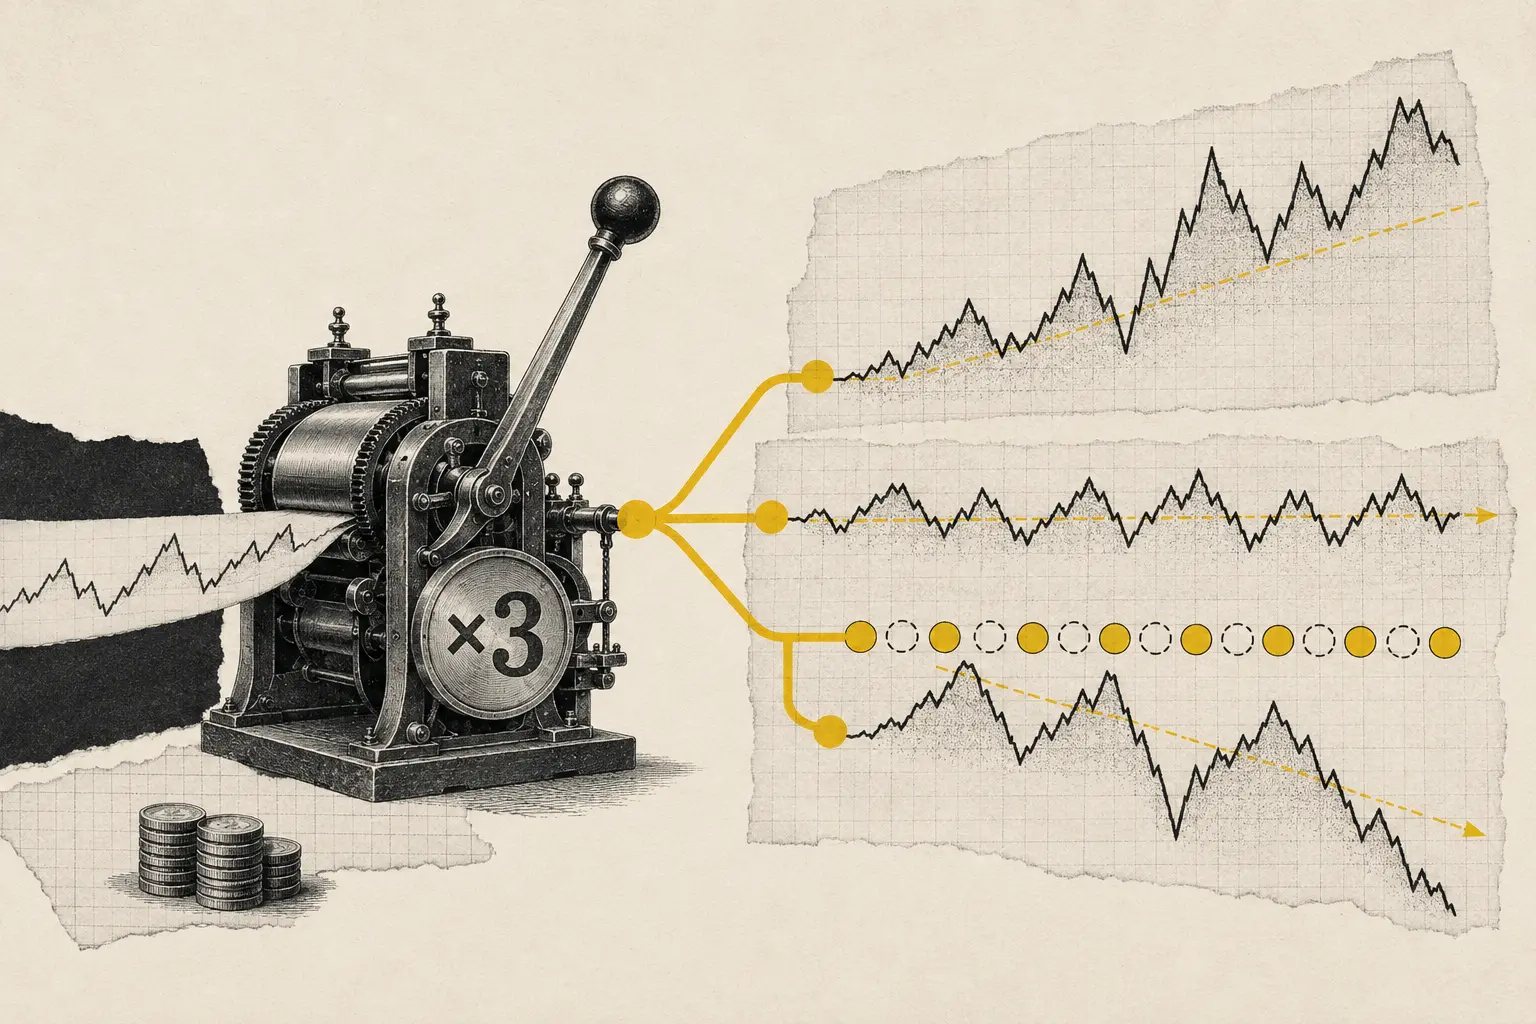
Si el S&P 500 sube un 10%, un ETF x3 debería subir un 30%. Parece sencillo. El problema es que esa frase solo es cierta si estamos hablando del periodo para el que el fondo promete ese x3 —en la mayoría de estos productos, un día de negociación.
Deja pasar varios días y la intuición empieza a romperse. El índice puede caer, recuperarse exactamente hasta donde empezó y terminar con una rentabilidad acumulada del 0%. El ETF x3 puede haber cumplido perfectamente su objetivo todos y cada uno de esos días y aun así acabar perdiendo dinero. No hay trampa contable, ni una comisión misteriosa escondida debajo de la mesa. Hay porcentajes componiéndose sobre bases que cambian.
Eso es lo que hace interesantes —y bastante menos intuitivos— a los ETF apalancados. No multiplican por tres el viaje completo. Intentan multiplicar por tres cada paso diario del viaje.
PRIMERO, UNA PUTADA MATEMÁTICA QUE NOS AFECTA A TODOS
Antes de meter apalancamiento, conviene entender algo que ocurre con cualquier inversión. Las caídas y las recuperaciones no son simétricas porque el segundo porcentaje se calcula sobre una base distinta.
Si pasas de 100 a 90 has perdido un 10%. Pero para volver de 90 a 100 no basta con ganar un 10%: necesitas subir un 11,11%. Si caes de 100 a 50, pierdes la mitad. Para recuperar desde 50 necesitas duplicar el dinero, es decir, subir un 100%.
CUANTO MÁS CAES, MÁS TIENES QUE SUBIR
Esto no es todavía volatility drag ni tiene nada especial que ver con un ETF x3. Es simplemente cómo funcionan los porcentajes compuestos. Una caída reduce la base sobre la que se calcula la recuperación posterior.
El apalancamiento diario no inventa esa asimetría. Lo que hace es amplificarla.
LO QUE UN ETF X3 PROMETE DE VERDAD
La mayoría de los ETF apalancados x2 y x3 están diseñados para buscar aproximadamente dos o tres veces la rentabilidad diaria de un índice o benchmark, antes de comisiones y gastos. La SEC y FINRA insisten precisamente en esa palabra porque es donde suele nacer la confusión: diario no significa “cada día y, por tanto, también cualquier periodo largo”.
Para mantener ese objetivo, el fondo reajusta su exposición. Si al cierre de hoy tiene 100 de patrimonio y quiere una exposición x3, necesita aproximadamente 300 de exposición al índice mediante swaps, futuros u otros instrumentos. Si gana o pierde durante el día, mañana parte de una base distinta y vuelve a colocar la exposición alrededor de tres veces ese nuevo patrimonio.
Ese reajuste diario es el corazón del producto. También es la razón por la que la rentabilidad de una semana, un mes o un año termina siendo el producto de una secuencia de rendimientos diarios apalancados, no simplemente “rentabilidad total del índice × 3”.
DOS DÍAS BASTAN PARA VER EL PROBLEMA
Empecemos ambos en 100. El primer día el índice cae un 10%, de 100 a 90. Un ETF x3 que cumpla exactamente su objetivo diario cae un 30%, de 100 a 70.
Al día siguiente el índice recupera exactamente lo perdido. Para pasar de 90 a 100 necesita subir un 11,11%. El ETF x3 multiplica también ese movimiento correctamente: sube un 33,33%. Pero ese 33,33% ya no se aplica sobre 100. Se aplica sobre 70. Resultado: pasa de 70 a aproximadamente 93,33.
EL ÍNDICE VUELVE. EL X3 NO.
El índice termina donde empezó: 0% acumulado. El ETF x3 termina aproximadamente un 6,67% abajo. Y fíjate en lo importante: el fondo no falló. Hizo −30% cuando el índice hizo −10% y +33,33% cuando el índice hizo +11,11%. El resultado extraño aparece precisamente porque cumplió el objetivo día tras día sobre una base que iba cambiando.
ESO ES LO QUE LLAMAMOS VOLATILITY DRAG
Cuando los rendimientos alternan subidas y bajadas, la composición puede erosionar el resultado de una estrategia apalancada. A ese efecto se le suele llamar volatility drag, volatility decay o, en algunos contextos, beta slippage. Los nombres cambian; la matemática no.
No es un cargo que el emisor te descuente de la cuenta. Es una consecuencia de multiplicar rendimientos porcentuales variables sobre un capital que cambia todos los días. Cuanto mayor sea el apalancamiento y más brusco sea el vaivén, más puede separarse el resultado acumulado del sencillo “rentabilidad del índice × 3”.
Y aquí aparece un concepto todavía más importante: dependencia de la trayectoria. Saber dónde empezó y dónde terminó el índice no basta. Necesitas saber por dónde pasó.
EL MISMO DESTINO. DOS VIAJES. DOS RESULTADOS MUY DISTINTOS.
Imagina dos índices que empiezan en 100 y terminan en 100 después de dos días. Desde lejos parecen exactamente la misma inversión: rentabilidad acumulada cero. Pero el primer camino es relativamente tranquilo. El índice sube un 10% y al día siguiente cae un 9,09%, suficiente para regresar a 100. El ETF x3 sube un 30%, hasta 130, y después cae un 27,27%. Termina alrededor de 94,55: una pérdida de aproximadamente 5,45%.
Ahora hagamos el viaje más violento sin cambiar el destino. El índice sube un 20% y después cae un 16,67%. Otra vez termina exactamente en 100. El x3, sin embargo, pasa de 100 a 160 el primer día y luego cae un 50%. Termina en 80.
Mismo punto de partida. Mismo punto final del índice. Un ETF x3 acaba cerca de 94,55 y el otro en 80. La única diferencia es el camino.
Eso es la dependencia de la trayectoria dejando de ser una expresión académica y convirtiéndose en veinte dólares que ya no están.
PERO OJO: LA COMPOSICIÓN TAMBIÉN PUEDE JUGAR A FAVOR
Aquí es donde muchas explicaciones sobre ETF apalancados se pasan de frenada. Decir “un x3 se destruye si lo mantienes mucho tiempo” es demasiado simple. No existe una ley matemática que obligue a un fondo apalancado largo a quedar por debajo de tres veces la rentabilidad acumulada en cualquier periodo superior a un día.
Supón que el índice sube un 5% tres días seguidos. Parte de 100 y termina en 115,76: una ganancia acumulada de aproximadamente 15,76%. Tres veces esa rentabilidad acumulada sería 47,29%.
El ETF x3, en cambio, gana un 15% cada uno de esos tres días. Pasa de 100 a 115, luego a 132,25 y finalmente a 152,09. Ha ganado aproximadamente un 52,09%, más que tres veces la rentabilidad acumulada del índice.
¿Por qué? Por la misma razón por la que antes dolía: composición. En una tendencia sostenida favorable, cada nueva subida apalancada trabaja sobre una base mayor. El mecanismo no odia al inversor. No tiene moral. Amplifica la trayectoria que recibe.
TRES CAMINOS, TRES ETF DISTINTOS AUNQUE TODOS DIGAN X3
En una tendencia alcista relativamente estable, el reajuste diario puede crear una composición muy favorable y el resultado acumulado puede superar tres veces el retorno total del índice. En un mercado lateral lleno de idas y vueltas, el mismo reajuste puede ir serruchando la base aunque el índice termine casi igual. Y tras una caída fuerte, la pérdida inicial puede dejar tan poco capital que incluso una recuperación perfecta del índice no devuelva al ETF al punto de partida.
Un ejemplo extremo pero limpio: el índice cae un 20% de 100 a 80 y al día siguiente sube un 25%, volviendo exactamente a 100. El x3 cae un 60%, de 100 a 40. Al día siguiente gana un 75% y termina en 70. El índice se ha recuperado por completo. El ETF sigue un 30% abajo.
La frase correcta, por tanto, no es “la volatilidad siempre destruye un x3”. Es esta: apalancamiento + volatilidad + una trayectoria desfavorable pueden producir un desgaste enorme.
ESPERA, ME HE PERDIDO
Piensa en dos personas bajando y subiendo una escalera. Una da pasos normales. La otra está obligada a dar pasos tres veces más grandes en cada movimiento. Si la escalera sube casi siempre en la misma dirección, la segunda puede avanzar muchísimo más rápido. Si la escalera obliga a ir arriba, abajo, arriba, abajo, sus pasos gigantes también agrandan cada retroceso.
El ETF x3 no recibe al final del mes una orden de “mira cuánto ganó el índice y multiplícalo por tres”. Cada tarde vuelve a empezar desde donde quedó. Ese pequeño detalle cambia todo.
¿PUEDES PERDERLO TODO?
Con la matemática ideal de un x3 largo, una caída diaria del índice cercana al 33,33% implicaría una pérdida cercana al 100% para el fondo. Pero hay que poner un asterisco enorme antes de convertir eso en titular: en mercados reales existen circuit breakers, suspensiones de negociación, reglas de reequilibrio, límites contractuales y estructuras que dependen de cada producto.
Por ejemplo, en el mercado estadounidense los circuit breakers de mercado amplio se activan con caídas del S&P 500 del 7% y 13%, y una caída del 20% cierra el mercado para el resto de la sesión. Eso hace que el ejemplo estilizado de “S&P 500 −33,33% en una sesión normal” no sea una descripción realista del funcionamiento actual del mercado estadounidense.
Pero tampoco hace falta llegar a cero para destrozar una inversión. Perder un 90% significa pasar de 100 a 10. Para volver de 10 a 100 necesitas ganar un 900%. La aritmética vuelve a ser la misma de antes, solo que el apalancamiento puede llevarte a esas bases pequeñas mucho más deprisa.
¿Y LOS SPLITS INVERSOS?
Cuando un ETF ha caído tanto que su precio por participación se vuelve incómodamente bajo, el emisor puede hacer un reverse split. Por ejemplo, convertir diez participaciones de 5 dólares en una participación de 50 dólares.
Eso hace que la pantalla vuelva a mostrar un precio aparentemente “normal”, pero no recupera valor económico. Antes tenías diez participaciones de 5: 50 dólares. Después tienes una de 50: los mismos 50 dólares. ProShares y Direxion explican explícitamente que un split inverso modifica proporcionalmente el número de participaciones y el precio por participación, no el valor agregado de la posición en el momento del split.
Una cotización que vuelve de 5 a 50 no significa que el fondo haya recuperado un 900%. Significa que cambiaron la unidad con la que estás contando las participaciones.
ENTONCES, ¿SON SIEMPRE UNA MALA INVERSIÓN A LARGO PLAZO?
No hay una respuesta universal que pueda salir honestamente de la matemática. Un ETF x3 largo puede producir resultados extraordinarios durante una tendencia alcista prolongada y relativamente ordenada; de hecho, la composición diaria puede empujarlo por encima de tres veces la rentabilidad acumulada del índice durante determinados periodos.
Lo que sí cambia es la distribución de resultados. El producto queda muchísimo más expuesto a cómo llega el mercado desde A hasta B, no solo a si B está por encima de A. La volatilidad pesa más, las caídas se amplifican y el momento concreto de entrada puede importar de una forma que un inversor acostumbrado a un ETF tradicional quizá no espera.
Por eso reguladores y emisores repiten que estos productos tienen objetivos diarios y requieren entender su funcionamiento. No porque exista una maldición que destruya cualquier posición mantenida más de una sesión, sino porque “el mismo índice, pero tres veces mejor” describe fatalmente lo que has comprado.
Un ETF apalancado es otra estructura de exposición. Puede ser útil dentro de estrategias concretas y también puede comportarse de forma muy distinta a la intuición de alguien que solo mira la rentabilidad acumulada del índice.
LA RESPUESTA
Si el índice sube un 10% durante un único día y tu ETF busca x3 diario, aproximadamente un 30% es precisamente el objetivo antes de gastos. Pero cuando amplías el horizonte, la pregunta cambia. Ya no estás multiplicando un único rendimiento: estás componiendo una secuencia completa de rendimientos diarios multiplicados.
Si la secuencia es suave y favorable, la composición puede ayudarte. Si está llena de subidas y bajadas, puede erosionar mucho el capital. Si incluye una caída fuerte, la base desde la que intentas recuperarte puede quedar brutalmente reducida. Por eso dos periodos en los que el índice empieza y termina exactamente en el mismo sitio pueden dejar resultados radicalmente distintos en un x3.
Un ETF x3 no multiplica por tres el destino del índice. Multiplica por tres cada paso del camino. Y cuando el camino está lleno de curvas, eso cambia por completo el lugar al que llegas.
AUDITABLE, SIEMPRE
FUENTES
Fuentes regulatorias y documentación de emisores utilizadas para comprobar objetivos diarios, reajuste, composición, riesgos, costes y splits.
- Investor.gov / SEC — Updated Investor Bulletin: Leveraged and Inverse ETFs — objetivos diarios, composición y divergencia de resultados en periodos superiores a un día.
- FINRA — Regulatory Notice 09-31 — reajuste diario, efecto de la composición y comportamiento de ETF apalancados en mercados volátiles.
- FINRA — The Lowdown on Leveraged and Inverse ETPs — horizonte diario, apalancamiento, volatilidad, costes y riesgos de mantenerlos durante otros periodos.
- Direxion — Understanding Leveraged & Inverse ETFs — objetivos de 200%/300% diarios y composición de rendimientos diarios.
- Direxion — Volatility Matters — efecto conjunto de reajuste diario, volatilidad y composición.
- SEC — Market-Wide Circuit Breakers — umbrales del 7%, 13% y 20% para caídas del S&P 500.
- ProShares — Splits and Reverse Splits FAQ — efecto de un split inverso sobre número de participaciones, precio por participación y valor agregado.
EXPLICAMOS. NO ASESORAMOS.