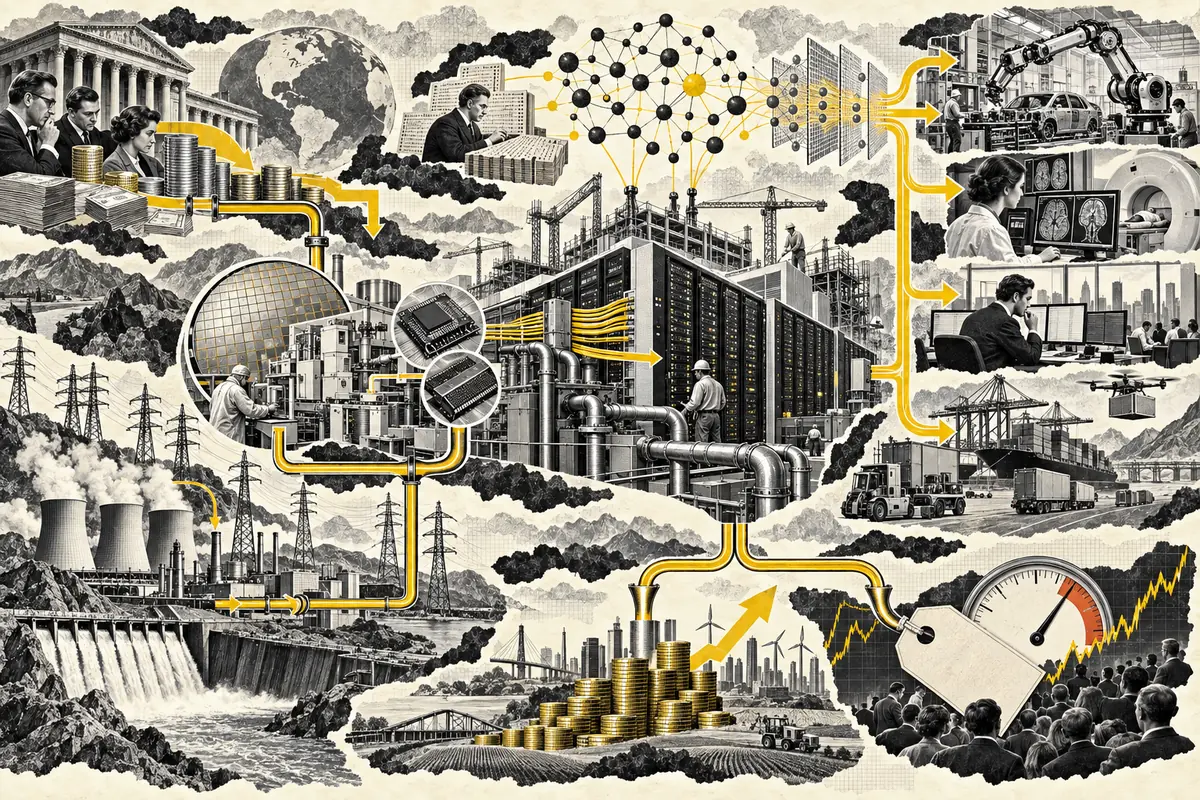
Di “invertir en inteligencia artificial” y mucha gente imagina una empresa con un modelo famoso o un fabricante de GPUs. Es comprensible. También es una forma bastante pobre de mirar una transformación que ya consume cientos de miles de millones en capital físico.
Un modelo no aparece por generación espontánea. Necesita electricidad. Chips. Memoria. Fábricas capaces de producirlos. Redes que muevan datos. Centros de datos que los alojen. Refrigeración. Software. Y, al final de todo, alguien dispuesto a pagar por una aplicación que haga algo suficientemente útil.
Ahí aparece una tesis de inversión mucho más interesante que “la IA va a crecer”.
La IA no es una industria. Es una cadena.
LA PREGUNTA NO ES “¿QUIÉN HACE IA?”
Supón que dentro de diez años la inteligencia artificial está metida en casi todo: software, fábricas, medicina, logística, coches, oficinas y robots.
Eso todavía no te dice quién ganó dinero construyendo ese futuro.
Quizá los grandes beneficios quedaron en los chips. Quizá la fabricación de chips terminó teniendo demasiada capacidad y los márgenes migraron a los centros de datos. Quizá los modelos se volvieron baratos y el valor terminó en aplicaciones verticales. Quizá la electricidad fue el cuello de botella durante cinco años y después dejó de serlo. Quizá la tecnología transformó el mundo mientras una buena parte de quienes financiaron la infraestructura obtuvo retornos mediocres.
Esto último no sería precisamente una novedad histórica.
Ya explicamos que una tecnología puede mover inversión y PIB mucho antes de demostrar cuánto valor económico producirá. Ahora toca mirar el mismo fenómeno desde el otro lado: el del capital.
UNA FORMA ÚTIL DE VERLO: LA FÁBRICA DE IA TIENE CINCO PISOS
Podemos ordenar la cadena en cinco capas. No porque el mundo venga perfectamente dividido así, sino porque obliga a separar motores económicos que solemos meter en una misma bolsa llamada “IA”.
DE ABAJO ARRIBA
Electricidad · generación · redL2 · COMPUTE
Chips · memoria · foundry · packagingL3 · INFRAESTRUCTURA
Networking · centros de datos · cooling · cloudL4 · MODELOS
Entrenamiento · inferencia · plataformasL5 · APLICACIONES
Software · salud · robótica · Physical AI
La intuición es sencilla: para que la capa de arriba crezca, necesita que las de abajo existan. Pero eso no significa que todas ganen lo mismo.
De hecho, la tesis realmente interesante consiste en descubrir dónde aparece el cuello de botella.
L1 — ANTES DE LA INTELIGENCIA VIENE LA ELECTRICIDAD
La IA parece software hasta que miras la factura eléctrica.
La Agencia Internacional de la Energía estima que los centros de datos consumieron alrededor de 485 TWh en 2025 y proyecta cerca de 950 TWh en 2030 en su escenario central. El consumo de los centros enfocados en IA creció alrededor de un 50% solo en 2025.
Eso convierte algo aburridísimo —generación, transformadores, redes, conexiones, permisos— en una restricción estratégica.
Pero aquí aparece la primera trampa de una tesis temática: “la IA necesita energía” no equivale a “una tecnología energética concreta será la ganadora”.
La propia IEA espera una mezcla. Renovables, gas, nuclear, almacenamiento y redes participan en distintos lugares y horizontes. La electricidad que importa es la que puede estar disponible donde se construye el centro de datos, cuando se necesita y a un coste soportable.
Incluso una buena tesis de demanda puede fallar como tesis de inversión si la nueva oferta llega rápido, si la regulación limita retornos o si pagas por adelantado diez años de crecimiento.
L2 — “CHIPS” ES UNA PALABRA DEMASIADO PEQUEÑA
La segunda capa es el cómputo. Aquí suele acabarse la conversación porque una parte enorme del boom bursátil ha girado alrededor de procesadores acelerados.
Pero un chip avanzado necesita mucho más que un diseñador famoso. Necesita fabricación, litografía, memoria de alto ancho de banda, equipos de producción, materiales, packaging avanzado, software de diseño y una cadena logística capaz de hacer funcionar todo al mismo tiempo.
En julio de 2026, ASML dijo que la inversión relacionada con IA estaba impulsando la demanda de chips avanzados de lógica y memoria y que sus clientes aceleraban planes de capacidad. TSMC reportó $40.200 millones de ingresos en el segundo trimestre y márgenes extraordinariamente altos. La demanda actual no es imaginaria.
Pero los semiconductores siguen siendo una industria donde capacidad, ciclos y tecnología importan muchísimo.
Un cuello de botella produce poder de precios mientras sigue siendo cuello de botella. Si todos responden construyendo capacidad, el mismo mercado puede pasar de escasez a exceso. Y la proliferación de chips propios de los grandes proveedores de nube puede redistribuir valor dentro de la cadena aunque la demanda total de compute siga creciendo.
↗ Que una capa sea imprescindible no significa que sus márgenes sean imprescindibles.
L3 — EL CENTRO DE DATOS ES UNA FÁBRICA
Entre el chip y el modelo hay una capa que durante años resultó casi invisible para el público: networking, fibra, servidores, sistemas eléctricos, refrigeración, suelo, edificios y cloud.
La densidad de potencia está cambiando muy rápido. La IEA calcula que entre 2020 y 2025 la densidad de potencia de los servidores de IA se multiplicó por once y que puede volver a multiplicarse varias veces hacia 2027. Eso tensiona desde transformadores hasta liquid cooling.
Además, las redes eléctricas no se construyen a velocidad de software. La IEA estima que alrededor del 20% de los proyectos de centros de datos planificados podrían sufrir retrasos si no se resuelven limitaciones de red.
Aquí vive una parte intuitivamente atractiva de la tesis: si todos quieren construir la nueva fábrica digital, quizá sea mejor vender infraestructura a la fábrica que intentar adivinar qué modelo gana.
Quizá.
También aquí puedes sobreconstruir. Un centro de datos vacío sigue siendo un edificio caro. Una red sobredimensionada sigue requiriendo capital. La infraestructura tiene activos de vida larga financiados hoy contra una demanda futura que todavía necesita materializarse.
L4 — EL MODELO MÁS INTELIGENTE NO NECESARIAMENTE TIENE EL MEJOR NEGOCIO
Esta es probablemente la capa que más atención recibe y la que más difícil resulta analizar con herramientas financieras normales.
Los modelos mejoran muy deprisa. También se copian técnicas, aparecen alternativas abiertas, baja el coste de inferencia y los clientes pueden utilizar varios proveedores.
Eso crea una pregunta incómoda: ¿los modelos serán negocios con márgenes extraordinarios o una capa cada vez más competitiva que transfiere buena parte del valor hacia arriba y hacia abajo?
Puede haber ganadores enormes. También puede ocurrir que un modelo sea utilizado por cientos de millones de personas y aun así tenga menos poder económico que el proveedor de infraestructura, la plataforma de distribución o la aplicación que posee la relación con el cliente.
Actividad, usuarios y captura de valor no son sinónimos.
L5 — EL DINERO DE VERDAD PODRÍA ESTAR DONDE LA IA HACE UN TRABAJO
Al final alguien tiene que pagar.
Una empresa no compra “inteligencia artificial”. Compra una forma más rápida de revisar contratos, descubrir moléculas, diseñar piezas, atender clientes, programar software, gestionar inventario o mover una máquina.
Por eso las aplicaciones son una capa especialmente interesante: están más cerca del problema económico real.
Si una herramienta permite que una empresa haga el mismo trabajo con menos horas, venda más, reduzca errores o lance un producto nuevo, aparece algo parecido a un retorno sobre la inversión. Y si el proveedor consigue quedarse con parte de ese valor mediante precio, suscripción o mayor retención, aparece un negocio.
Pero aquí la competencia también puede ser brutal. Los incumbentes ya tienen clientes, datos, distribución y workflows. Una startup puede tener mejor tecnología y peor economía. Y una función que hoy cuesta $50 al mes puede terminar incluida mañana dentro de un paquete de software que ya pagabas.
Physical AI —robots, autonomía, máquinas capaces de percibir y actuar— no necesita una sexta capa. Cruza varias: chips y sensores abajo, redes e infraestructura en medio, modelos de control y aplicaciones físicas arriba.
Eso importa porque comprar cinco etiquetas diferentes no crea cinco fuentes independientes de retorno si todas dependen del mismo cuello de botella.
LA TESIS NO ES “IA”. LA TESIS SON LOS CUELLOS DE BOTELLA
Ahora el mapa empieza a ser útil.
Una revolución tecnológica genera demanda. Esa demanda choca con una restricción. La restricción da poder económico a quien controla el recurso escaso. El capital ve los márgenes. Entra nueva oferta. Y el cuello de botella se mueve.
EL CICLO
Hoy puede faltar compute. Mañana puede faltar electricidad. Después transformadores. Luego capacidad de integración empresarial. Más tarde quizá lo escaso sea simplemente atención de clientes dispuestos a pagar.
Una tesis de largo plazo no debería enamorarse de la restricción actual. Debería observar qué puede sustituirla.
Y EL DINERO QUE ESTÁ ENTRANDO ES UNA BARBARIDAD
Esto no es una narrativa construida únicamente sobre presentaciones de PowerPoint.
La IEA calcula que el gasto de capital de cinco grandes empresas tecnológicas superó los $400.000 millones en 2025 y que podría aumentar alrededor de un 75% en 2026.
Las cifras individuales ayudan a entender la escala. Microsoft gastó $41.000 millones de capex en su último trimestre fiscal de 2026; aproximadamente dos tercios fueron activos de vida relativamente corta como CPUs y GPUs. Alphabet planeó alrededor de $180.000 millones para 2026. Meta guía a $130.000–145.000 millones. Amazon había planteado aproximadamente $200.000 millones.
Coño. Eso ya no es una demo.
También es exactamente donde hay que ponerse incómodo.
Amazon terminó el segundo trimestre de 2026 con flujo de caja libre negativo en los doce meses anteriores, en gran parte por el aumento de inversión en propiedad y equipo asociado a IA. Alphabet acumuló $80.600 millones de capex solo en el primer semestre. El beneficio futuro tiene que justificar activos que se están pagando hoy.
La apuesta es real. La factura también.
EL CASO BAJISTA NO NECESITA QUE LA IA FRACASE
Este es el error más frecuente al discutir inversiones tecnológicas. Parece que solo existen dos escenarios:
A) la IA transforma el mundo y todo lo relacionado sube.
B) la IA era humo y todo cae.
Hay un tercer escenario mucho más interesante: la IA funciona espectacularmente bien y aun así algunas inversiones salen mal.
Puede ocurrir de varias formas.
1. La eficiencia mejora más rápido de lo esperado
La IEA señala que la energía por tarea de IA ha caído al menos un orden de magnitud anual en años recientes. Si el hardware y el software hacen muchísimo más con cada unidad de energía y cómputo, algunas proyecciones de demanda física pueden resultar demasiado agresivas. La otra cara es que usos nuevos y mucho más intensivos pueden absorber esa eficiencia. Nadie conoce todavía el equilibrio.
2. Construimos demasiado
La demanda puede crecer y aun así quedar por debajo de la capacidad que el capital construyó esperando una explosión todavía mayor. Ese es el riesgo clásico de industrias intensivas en capital.
3. El valor se desplaza a otra capa
Si los modelos se commoditizan, pueden ganar las aplicaciones. Si los chips dejan de escasear, puede ganar la infraestructura barata. Si el compute cae de precio, pueden surgir usos que antes no eran rentables. El éxito de la tecnología puede destruir el margen de uno de sus proveedores.
4. La geopolítica rompe una cadena muy concentrada
Fabricación avanzada, equipos, memoria y materiales atraviesan fronteras y jurisdicciones. Restricciones comerciales, controles de exportación o un shock físico pueden alterar oferta, costes y acceso.
5. Todo sale bien… pero ya estaba en el precio
Esta es la más puñetera.
Una empresa puede duplicar beneficios y aun así ofrecer una rentabilidad mediocre si el mercado ya esperaba que los triplicara. Para entender por qué, conviene tener claro qué significa realmente pagar un múltiplo por beneficios futuros.
UNA BUENA EMPRESA NO ES AUTOMÁTICAMENTE UNA BUENA INVERSIÓN
La bolsa no te pregunta si algo es importante. Te pregunta cuánto pagas por los flujos que esperas recibir.
Internet fue importante. Los ferrocarriles fueron importantes. La fibra óptica fue importante. Eso no impidió que una parte del capital desplegado obtuviera retornos terribles.
Por eso la frase “la IA cambiará el mundo” es casi inútil como tesis de inversión aislada. Puede ser completamente cierta y no decirte nada sobre la rentabilidad esperada de un activo concreto.
Lo explicamos desde abajo en qué compras realmente cuando compras una acción: una participación en unos flujos futuros inciertos, no una medalla por identificar correctamente una tendencia.
ENTONCES, ¿CÓMO SE PIENSA ESTA TESIS SIN HACER UNA LISTA DE TICKERS?
Con cuatro preguntas.
EL FILTRO
¿Qué demanda económica estoy intentando capturar?CUELLO DE BOTELLA
¿Qué recurso es realmente escaso?CAPTURA
¿Cómo convierte esa escasez en beneficio o caja?PRECIO
¿Cuánto futuro ya estoy pagando hoy?
Y una quinta que evita bastantes tonterías: ¿ya tengo este mismo riesgo escondido en otra posición?
Poseer cinco fondos con nombres diferentes no es diversificar si todos están dominados por los mismos fabricantes de chips, hyperscalers y megacaps. Una acción añadida junto a un fondo que ya la contiene es una sobreponderación, no una nueva fuente de diversificación.
Eso no es un argumento contra la inversión temática. Es un argumento contra coleccionar etiquetas.
QUÉ TENDRÍA QUE PASAR PARA QUE LA TESIS SIGA FORTALECIÉNDOSE
Primero, que la demanda de compute siga convirtiéndose en ingresos reales y no solo en compromisos entre empresas del mismo ecosistema.
Segundo, que las aplicaciones empresariales demuestren retornos suficientemente grandes como para sostener el gasto de infraestructura.
Tercero, que las restricciones físicas —energía, red, semiconductores, networking, cooling— sigan generando valor sin provocar una expansión de oferta que destruya márgenes.
Cuarto, que la productividad empiece a aparecer fuera del propio sector tecnológico. Ese es el puente entre construir la fábrica y demostrar que la fábrica produce algo que el resto de la economía quiere.
Y quinto, que el precio pagado no exija un futuro más perfecto que el futuro que realmente llega.
LA RESPUESTA
La tesis de inversión de la IA es más interesante cuando deja de tratar la IA como un sector.
Es una cadena industrial. Necesita energía, cómputo, infraestructura, modelos y aplicaciones. Cada capa tiene una economía distinta. Cada una puede convertirse en cuello de botella. Y cada cuello de botella puede desaparecer cuando suficiente capital corre hacia él.
Eso abre oportunidades reales. También hace inútil la idea de que basta con “tener exposición a IA”.
La pregunta importante no es qué empresa lleva más veces “AI” en una presentación.
↗ ¿Dónde está la escasez, quién puede cobrar por ella y cuánto de ese futuro ya está metido en el precio?
Si puedes responder esas tres cosas, tienes una tesis.
Si no, probablemente solo tienes una narrativa.
Ese solapamiento también aparece entre fondos amplios: tener S&P 500, Nasdaq y Dow puede diversificar menos de lo que sugiere la lista. La diferencia está en los motores de riesgo, no en el número de etiquetas.
La tecnología puede ser real y sus precios excesivos: analizamos si la IA y las valoraciones actuales tienen características de burbuja, sin confundir innovación con rentabilidad.
AUDITABLE, SIEMPRE
FUENTES
Datos consultados para comprobar escala del capex, demanda eléctrica, semiconductores y riesgos físicos del buildout. Datos corporativos fechados a 19 de septiembre de 2026.
- International Energy Agency — Key Questions on Energy and AI, 2026 — demanda de centros de datos, eficiencia por tarea, crecimiento de centros enfocados en IA y cuellos de botella.
- International Energy Agency — Energy and AI — inversión, electricidad, redes y escenarios de oferta energética.
- Microsoft — FY2026 Q4 earnings — capex, GPUs/CPUs, centros de datos y demanda de cloud.
- Meta — Q2 2026 results — capex y guía de inversión para 2026.
- Alphabet — Form 10-Q, Q2 2026 — capex, infraestructura técnica, centros de datos y compromisos de leases.
- Amazon — Q2 2026 results — crecimiento de AWS, negocios de chips/IA y efecto del capex sobre flujo de caja libre.
- ASML — Q2 2026 financial results — demanda de lógica y memoria avanzada asociada al buildout de IA.
- TSMC — Q2 2026 results — resultados y capacidad de fabricación avanzada.
EXPLICAMOS. NO ASESORAMOS. NADA DE ESTO ES UNA RECOMENDACIÓN DE COMPRA O VENTA.