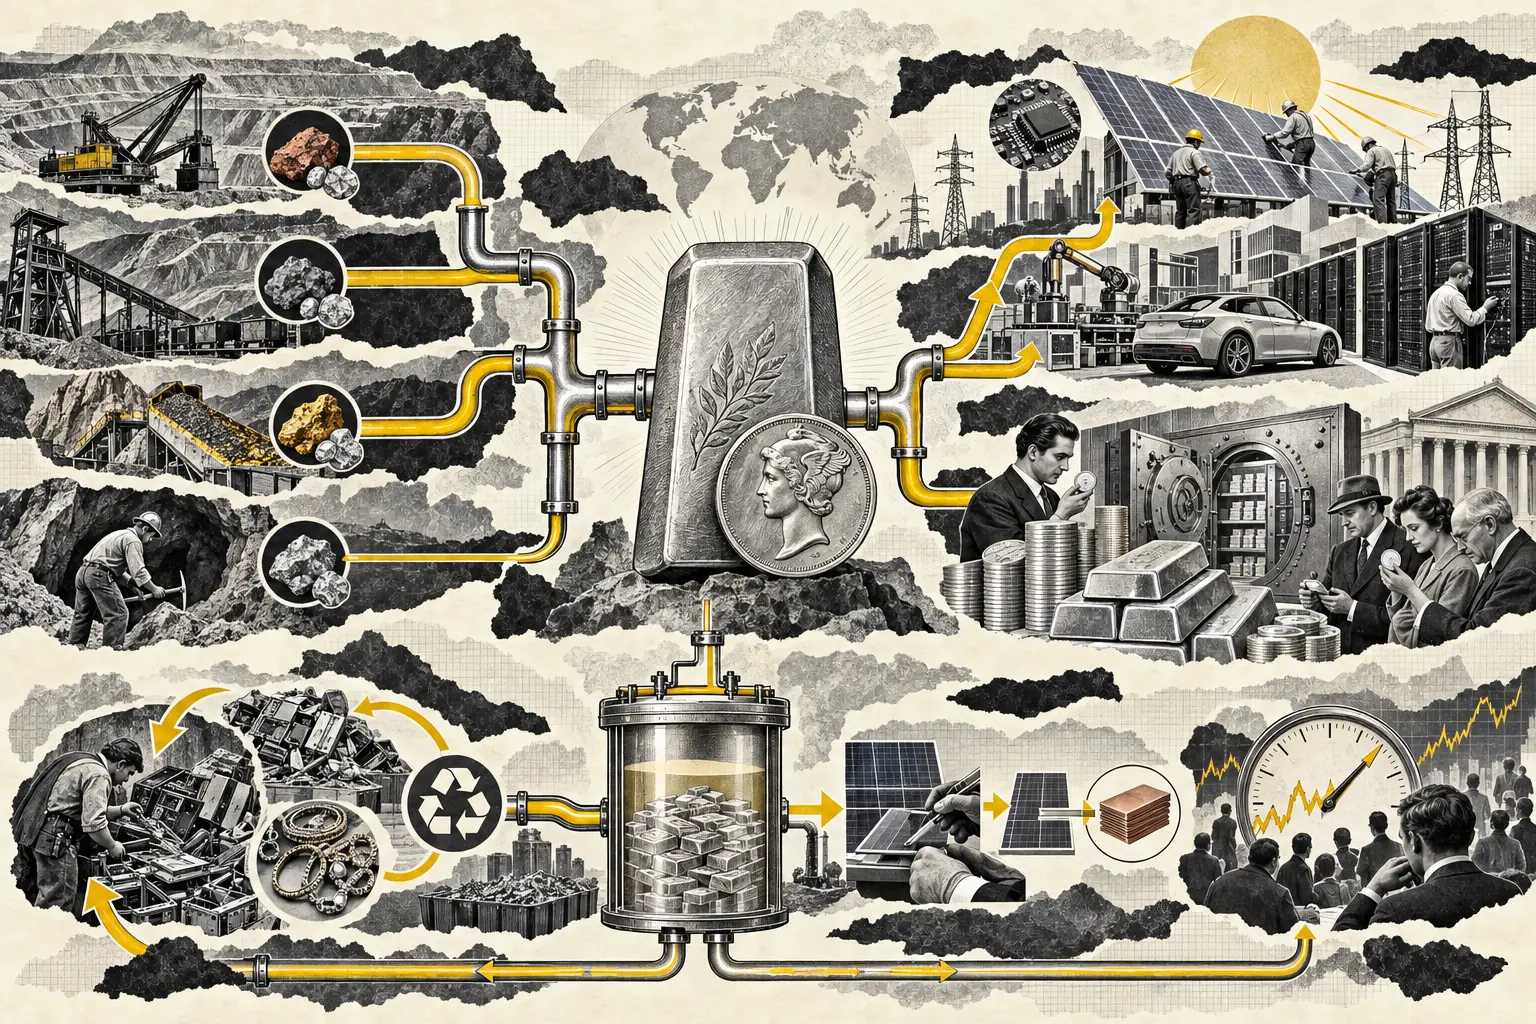
Una barra de plata puede pasar veinte años dentro de una caja fuerte sin hacer absolutamente nada. Unos kilómetros más allá, otra pequeña cantidad del mismo metal termina convertida en pasta conductora dentro de una célula solar, un coche, una red eléctrica o un servidor.
La primera existe para no ser utilizada. La segunda vale precisamente porque la utilizamos.
Y ahí está la rareza.
El oro tiene una identidad relativamente limpia: sobre todo reserva de valor, joyería y activo monetario. El cobre tiene otra: infraestructura, electricidad, construcción, industria. La plata vive con un pie en cada mundo. Puede comportarse como un metal precioso cuando los inversores buscan refugio y como una materia prima industrial cuando la economía fabrica más cosas.
Eso hace que la tesis de inversión parezca espectacular: oro más electrificación, refugio más crecimiento, escasez más tecnología.
También hace que sea peligrosamente fácil contarla mal.
EMPECEMOS POR EL DATO QUE CAMBIA LA HISTORIA
En 2025 las minas produjeron unos 846,6 millones de onzas de plata, según Metals Focus. Pero solo aproximadamente el 26% procedió de minas primarias de plata.
El resto apareció mientras alguien extraía principalmente otra cosa.
Plomo y zinc fueron la mayor fuente, con unos 249 millones de onzas. Las minas de cobre aportaron aproximadamente 237 millones. Las de oro, casi 135 millones. En conjunto, la producción de plata como subproducto alcanzó unos 625,5 millones de onzas.
Piensa en lo extraño que es eso desde el punto de vista de un inversor. Si el precio del petróleo se mantiene alto, los productores tienen un incentivo enorme para perforar. Pero si la plata sube, una mina de cobre no empieza necesariamente a producir mucho más cobre solo porque el subproducto plata sea ahora más valioso.
La decisión depende sobre todo del cobre.
Por eso la oferta de plata puede ser relativamente rígida incluso cuando el precio manda una señal bastante fuerte. Para obtener mucha más plata quizá necesites que funcionen mejor minas de zinc en China, que se amplíe una mina de cobre en Perú o que un proyecto aurífero entre en producción en Canadá.
La plata no controla completamente su propia oferta.
Y AUN ASÍ, NO ES UN METAL RARO A PUNTO DE DESAPARECER
Aquí conviene cargarse otra narrativa antes de continuar.
El USGS estima unas reservas mundiales de plata de alrededor de 610.000 toneladas. Perú, Australia, China, Polonia, México y Chile concentran buena parte de ellas. “Reservas” tampoco significa toda la plata que existe geológicamente: significa material que puede considerarse económicamente extraíble bajo determinadas condiciones actuales.
Un precio más alto puede convertir recursos antes poco atractivos en reservas económicamente viables. Puede estimular exploración. Puede hacer rentable procesar mineral de menor ley. Y puede sacar más metal del reciclaje.
De hecho, el reciclaje alcanzó unos 197,6 millones de onzas en 2025 y aumenta cuando el precio convence a alguien de vender cubertería, joyas, residuos industriales o metal almacenado.
Así que no: la tesis seria no necesita imaginar que un martes de 2034 abriremos el último cajón de plata del planeta.
Necesita algo mucho menos cinematográfico: que durante ciertos periodos la demanda quiera más metal del que minas y reciclaje ponen en circulación al precio existente.
ESO LLEVA OCURRIENDO VARIOS AÑOS
2025 fue el quinto año consecutivo en el que la demanda global de plata superó a la oferta. Para 2026, Metals Focus vuelve a proyectar déficit.
Pero “déficit” tampoco significa que una fábrica vaya mañana al mercado y descubra que no queda plata.
Cuando consumimos más de lo que producen minas y reciclaje, la diferencia puede salir de existencias sobre el suelo: barras, inventarios, metal almacenado y posiciones que cambian de manos. El mercado se equilibra utilizando stock acumulado y, sobre todo, moviendo el precio hasta convencer a alguien de vender, reciclar, sustituir o consumir menos.
El déficit es presión sobre un depósito. No prueba que el depósito esté vacío.
Y 2025 enseñó lo importante que puede ser la ubicación de ese depósito: movimientos de metal hacia almacenes de CME, mayores tenencias de productos cotizados y fuerte demanda física contribuyeron a una tensión de liquidez extraordinaria en Londres. Puedes tener plata en el mundo y, al mismo tiempo, no tener suficiente plata disponible donde el mercado la necesita en ese momento.
LA MITAD INDUSTRIAL DE LA HISTORIA ES ENORME
La industria utilizó 657,4 millones de onzas en 2025. Es decir, bastante más de la mitad de toda la demanda mundial, que rondó los 1.130 millones.
La plata es el metal con mayor conductividad eléctrica y térmica, y eso la coloca en contactos, electrónica, automoción, redes, soldaduras, catalizadores y células fotovoltaicas. La expansión de centros de datos e infraestructura relacionada con IA añade otra fuente de consumo.
Mientras tanto, la solar continúa creciendo a una escala absurda. La Agencia Internacional de la Energía calcula que en 2025 se instalaron más de 600 GW de nueva capacidad fotovoltaica en el mundo, otro récord.
Uno podría detenerse aquí y escribir el típico artículo alcista: más paneles + más coches eléctricos + más data centers = más plata = precio arriba.
Sería un artículo bastante mediocre.
PORQUE LA INDUSTRIA NO SE QUEDA QUIETA CUANDO ALGO SE ENCARECE
La demanda industrial de plata cayó un 3% en 2025. Para 2026 se espera otra caída cercana al 3%.
¿Se acabó la electrificación? No. Los paneles solares siguen multiplicándose.
Lo que está cayendo es la cantidad de plata necesaria por unidad.
Los fabricantes llevan años haciendo thrifting: utilizan capas más finas, diseños más eficientes y menos plata por célula. Cuando el metal se encarece, el incentivo aumenta. También avanza la sustitución parcial por cobre y otras arquitecturas.
Esta es probablemente la pieza más importante que falta en muchas tesis de inversión.
Un precio alto contiene la semilla de su propia destrucción de demanda.
Si la plata se vuelve extraordinariamente cara, la industria no organiza un funeral y acepta pagar cualquier cosa para siempre. Sus ingenieros reciben una misión: utilizar menos.
Eso no significa que puedan eliminarla mañana. Significa que proyectar la demanda de 2035 multiplicando “paneles futuros × plata utilizada hoy” es una forma estupenda de engañarse con una hoja de Excel.
LA OTRA MITAD DE LA PLATA NO LEE INFORMES DE INGENIERÍA
Ahora imaginemos que mañana aumenta el miedo a inflación, deuda pública, conflictos geopolíticos o pérdida de poder adquisitivo. Un inversor compra monedas de plata. Otro compra un ETP respaldado por plata. Otro vende bonos y añade metales preciosos.
Ninguno necesita un panel solar.
La demanda de inversión puede moverse con tipos reales, dólar, confianza monetaria, momentum y, sobre todo, con lo que esté haciendo el oro. En 2026, por ejemplo, la inversión física se ha proyectado al alza mientras joyería y demanda industrial retroceden.
Ahí aparece la segunda personalidad del metal.
Como explicamos en la pieza sobre por qué el oro lleva milenios obsesionándonos, un activo monetario no necesita producir un flujo de caja para tener demanda. La plata comparte parte de esa historia, pero con una diferencia brutal: una gran porción de su demanda sí depende de fabricar cosas.
Eso puede crear momentos explosivos. Si la economía industrial consume mucho metal justo cuando los inversores también quieren acumularlo, ambas demandas compiten por una oferta poco elástica.
Pero también funciona al revés. Una recesión puede debilitar la demanda industrial mientras tipos reales altos o un dólar fuerte reducen el entusiasmo monetario. Entonces las dos mitades pueden empujar hacia abajo a la vez.
La plata no es simplemente “oro barato”. Es un activo monetario con una fábrica pegada a la espalda.
EL PRECIO YA NOS HA RECORDADO QUE ESTO NO ES UNA TESIS TRANQUILA
La plata ha vivido movimientos extraordinariamente violentos durante 2025 y 2026. No hace falta elegir dos puntos concretos para entender el activo: un mercado relativamente pequeño, combinado con cambios bruscos en flujos de inversión, inventarios y posicionamiento, puede mover el precio mucho más deprisa de lo que cambian las minas o las fábricas.
Una buena tesis fundamental no elimina la volatilidad. A veces la atrae.
Por eso entender volatilidad aquí no es un apéndice académico. Es parte de la tesis.
ENTONCES, ¿QUÉ ESTÁS COMPRANDO SI COMPRAS PLATA?
No compras una empresa que aumentará beneficios un 12% anual. No existe un dividendo que permita calcular un valor presente. Tampoco compras una escasez matemática como la de Bitcoin.
Compras exposición a un equilibrio cambiante entre cuatro fuerzas.
Una: una oferta minera que crece despacio y depende en gran medida de decisiones tomadas por productores de cobre, plomo, zinc y oro.
Dos: una demanda industrial enorme, beneficiada por electrificación y digitalización pero atacada continuamente por eficiencia y sustitución.
Tres: una demanda monetaria e inversora capaz de entrar y salir mucho más rápido que una mina puede construirse.
Cuatro: inventarios y reciclaje, que funcionan como amortiguadores y responden al precio.
La tesis alcista necesita que la combinación de esas cuatro fuerzas siga tensionando el metal disponible. No basta con que una sola sea cierta.
TRES FORMAS DE QUE LA TESIS SALGA MUY BIEN
La primera es bastante intuitiva: la electrificación continúa, IA y redes añaden consumo, el ahorro de plata por unidad se desacelera y la oferta minera sigue reaccionando con pereza. Los déficits persisten y los inventarios disponibles se vuelven más valiosos.
La segunda es monetaria. Oro fuerte, tipos reales menos restrictivos, preocupación fiscal o geopolítica y nuevos flujos de inversión pueden hacer que una demanda relativamente pequeña en términos macroeconómicos compita por un mercado físico pequeño.
La tercera es la combinación de ambas. Esa es la versión verdaderamente potente: industria firme más inversión fuerte frente a una oferta que no puede aparecer rápidamente solo porque el precio haya subido.
Y CINCO FORMAS DE ROMPERLA
La más obvia es la sustitución. Si la solar consigue reemplazar mucha más plata por cobre, uno de los grandes motores estructurales pierde fuerza.
Otra es una recesión industrial seria. La plata tiene una sensibilidad económica que el oro no comparte en la misma medida.
Una tercera es que precios elevados disparen reciclaje y hagan económicamente atractiva nueva oferta. El sistema responde.
La cuarta es monetaria: tipos reales persistentemente altos, dólar fuerte o menor demanda inversora pueden quitarle combustible incluso con buenos fundamentales industriales.
Y la quinta es más sutil: que toda la historia sea cierta pero ya esté demasiado descontada en el precio que pagas.
Una inversión puede tener una narrativa excelente y ser una mala compra si el mercado ya cobra por un futuro todavía mejor. Como vimos al hablar del riesgo al invertir, entender qué puede romper tu historia importa tanto como enamorarte de ella.
NO HAY UNA “PLATA”. HAY VARIAS FORMAS DE EXPONERSE
Comprar metal físico te expone al precio pero añade primas, almacenamiento y fricción. Un vehículo cotizado puede simplificar la negociación, pero introduce estructura, comisiones y detalles de custodia. Una minera de plata es otra cosa: compras una empresa con costes, deuda, jurisdicción, gestión, reservas y riesgo operativo. Y como muchas minas producen varios metales, ni siquiera todas las llamadas “mineras de plata” tienen la misma sensibilidad al precio de la plata.
Esto no es una recomendación sobre cuál elegir. Es una advertencia conceptual: tener una tesis sobre la plata no equivale automáticamente a tener una tesis sobre cualquier activo que lleve “silver” en el nombre.
EL TABLERO QUE YO MIRARÍA
En vez de intentar adivinar un precio objetivo para 2030, esta tesis se entiende mejor como un tablero.
¿La producción minera crece o sigue prácticamente plana? ¿Qué porcentaje continúa llegando como subproducto? ¿Los déficits consumen inventarios disponibles? ¿Cuánta plata utiliza cada nueva generación de células solares? ¿La sustitución por cobre acelera? ¿Qué ocurre con automoción, redes y data centers? ¿Suben las tenencias de ETPs y la compra de barras y monedas? ¿El reciclaje responde a los precios altos?
Si varias de esas agujas se mueven en la misma dirección, la historia se fortalece. Si empiezan a compensarse, un titular sobre “déficit estructural” deja de ser suficiente.
LA PARADOJA DE LA PLATA
La tesis más seductora dice que necesitaremos cada vez más plata para electrificar el mundo y que no podremos producirla suficientemente rápido.
Puede ocurrir.
Pero cuanto más funcione esa tesis y más suba el precio, más dinero habrá para reciclar, explorar, rediseñar células, reducir cargas y sustituir el metal. El éxito de la tesis activa los mecanismos que intentan destruirla.
Al mismo tiempo, si esos mecanismos no reaccionan suficientemente rápido y los inversores deciden acumular plata mientras la industria continúa consumiéndola, el ajuste tiene que ocurrir en algún sitio.
Ese sitio es el precio.
Por eso quizá el mejor modo de pensar en la plata no sea como “el próximo oro”, ni como “el metal de la energía solar”, ni como una apuesta automática contra el fiat.
Es una pelea entre la capacidad humana de necesitar más de algo y nuestra capacidad de aprender a necesitar menos cuando se vuelve caro.
Y esa pelea todavía está muy lejos de terminar.
AUDITABLE, SIEMPRE
FUENTES
Datos de oferta, demanda, minería, reservas y transición energética. Las proyecciones son estimaciones, no certezas.
- Silver Institute / Metals Focus — World Silver Survey 2026 — oferta y demanda de 2025, minería por metal de origen, inversión, industria, inventarios y perspectivas para 2026.
- Silver Institute — Silver market 2025 and 2026 outlook — déficit, reciclaje, producción, demanda industrial y tensión de liquidez.
- U.S. Geological Survey — Mineral Commodity Summaries 2026: Silver — producción mundial, reservas y principales países productores.
- International Energy Agency — Global Energy Review 2026: Solar PV and wind — despliegue fotovoltaico mundial durante 2025.
- Silver Institute / Oxford Economics — Silver demand across key technology sectors — usos tecnológicos, automoción, IA, data centers y electrificación.
EXPLICAMOS. NO ASESORAMOS.