Abres el periódico: “el BCE sube tipos”. Otro día: “el banco central inyecta liquidez”. Luego compra bonos, supervisa bancos, emite billetes y alguien en televisión dice que está “imprimiendo dinero”.
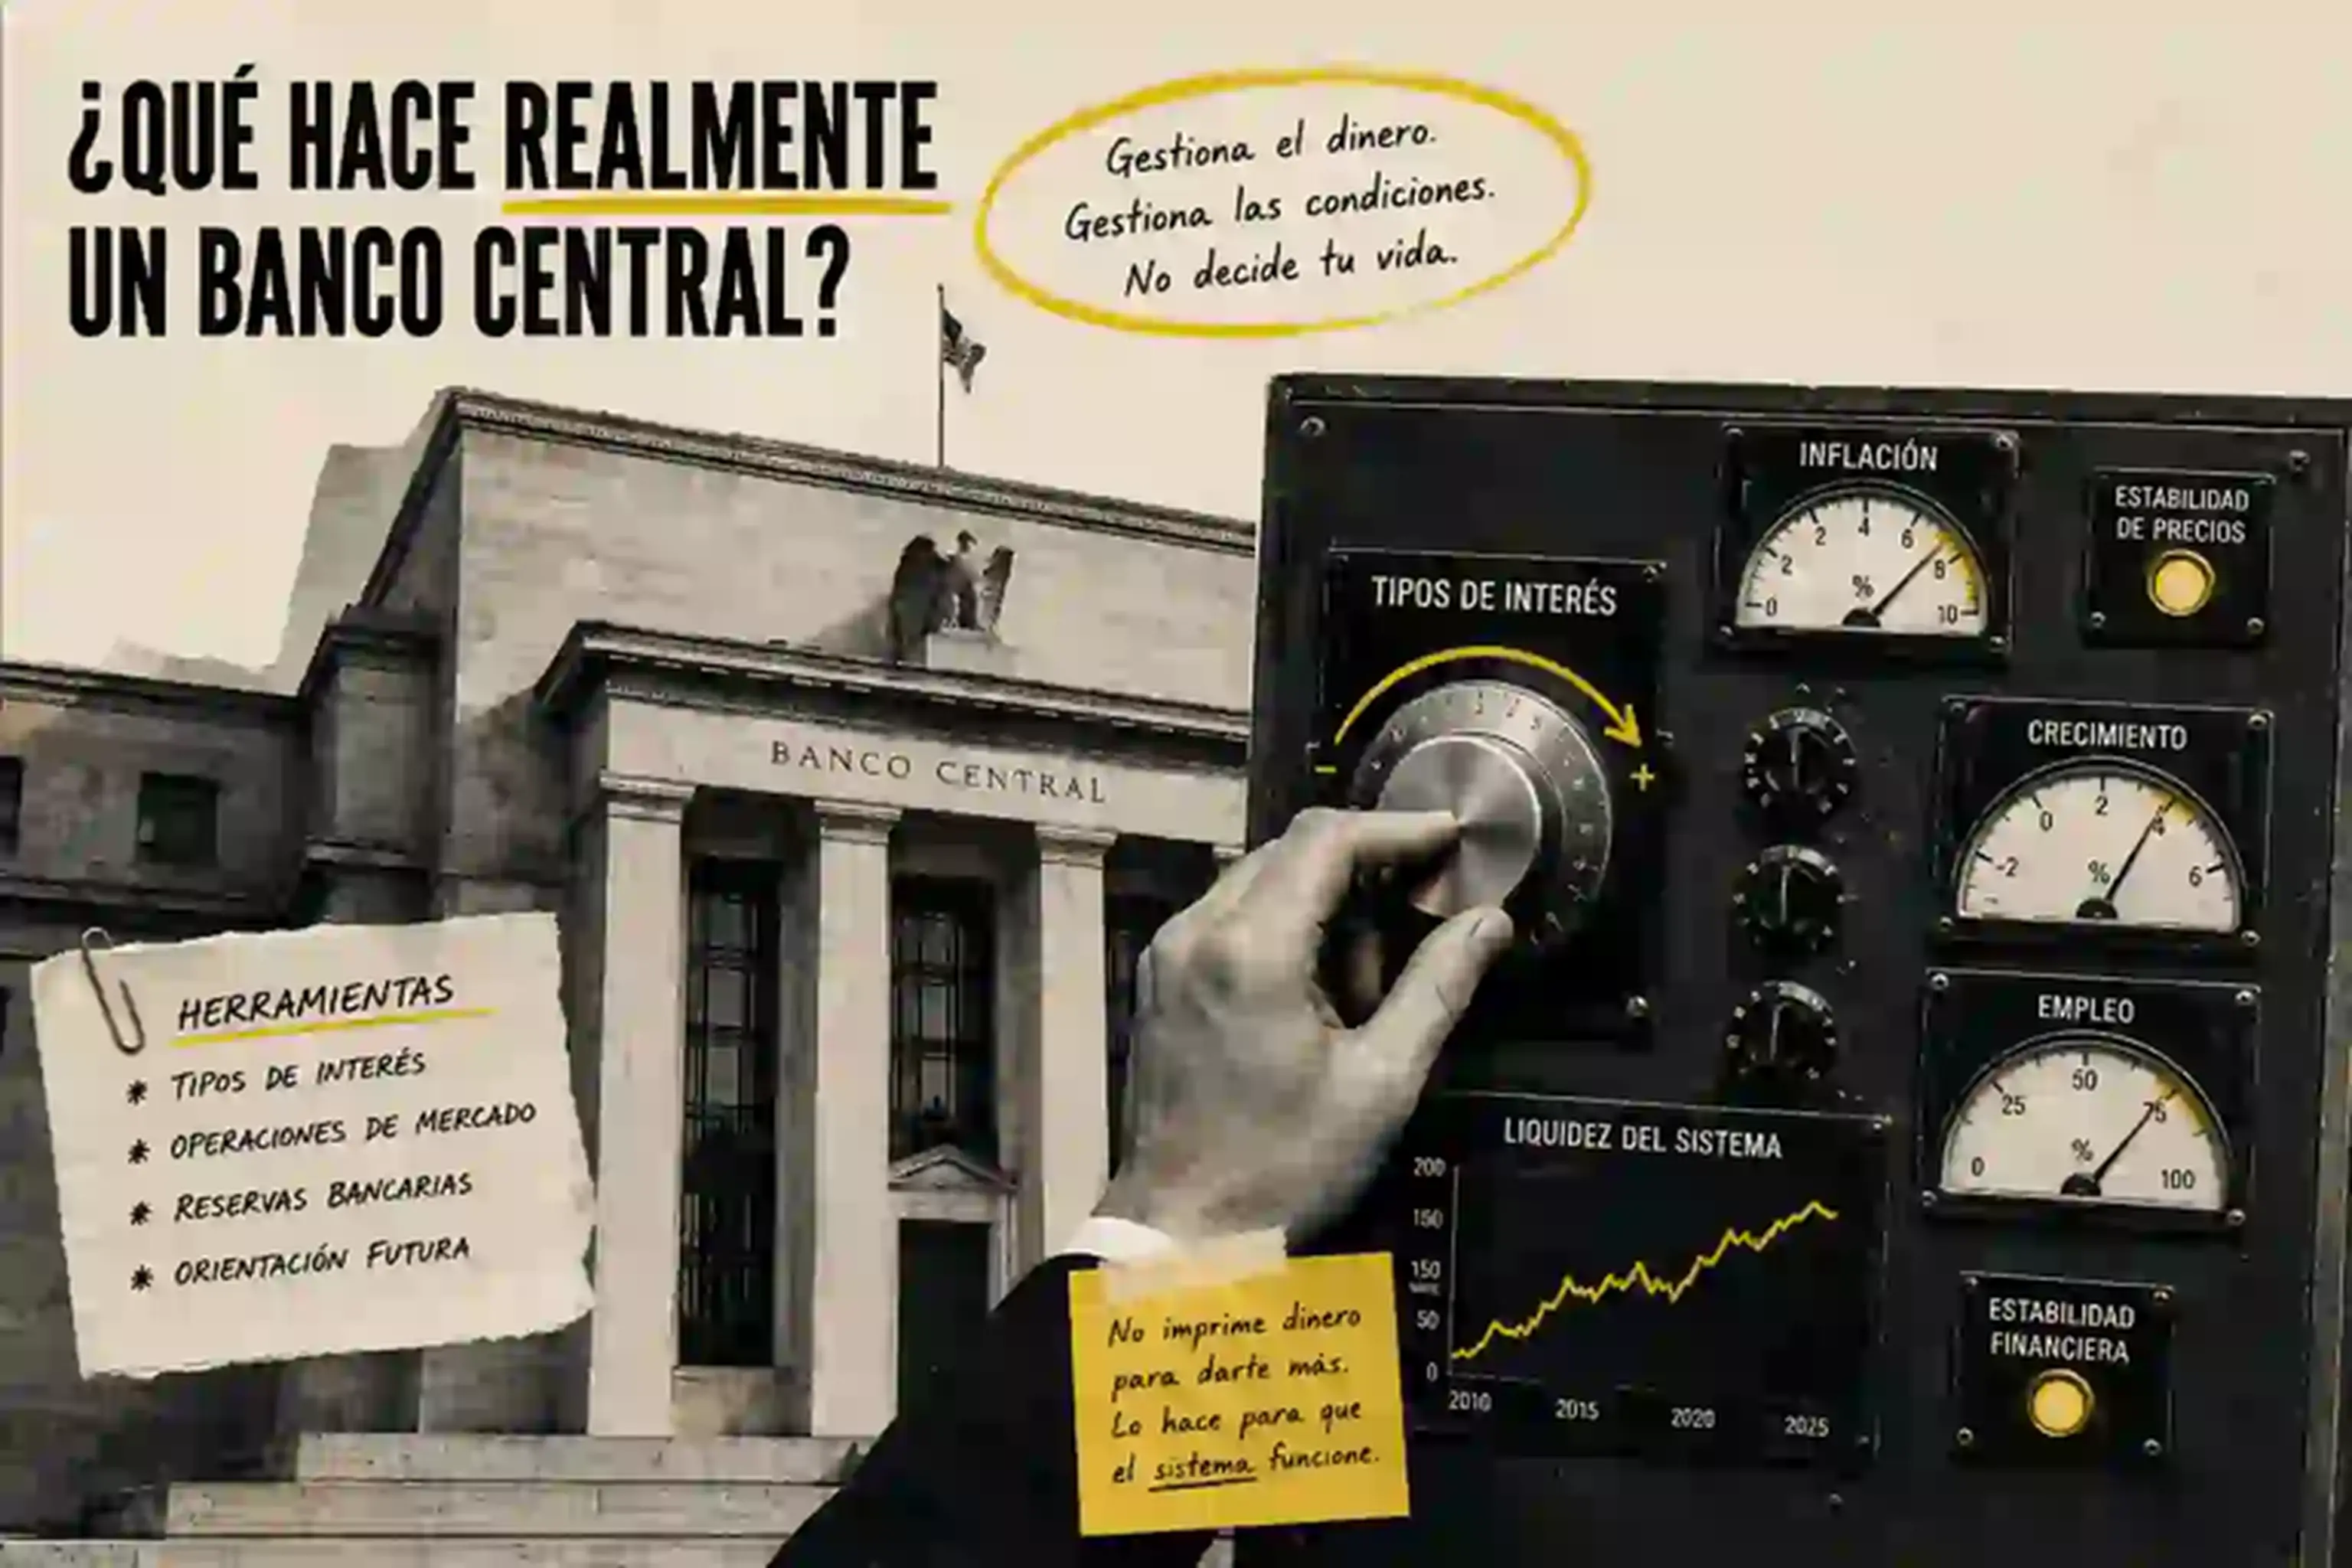
Parece una institución con un panel lleno de palancas capaces de mover cualquier cosa. Hipotecas. Bolsa. Euro. Inflación. Empleo. Deuda pública.
La realidad es más interesante: un banco central tiene muchísimo poder, pero ese poder funciona sobre todo cambiando las condiciones bajo las que bancos y mercados crean crédito, intercambian dinero y valoran el futuro.
PRIMERO: NO ES UN BANCO COMO EL TUYO
No puedes entrar en el Banco Central Europeo y abrir una cuenta corriente para cobrar la nómina. Un banco central opera en otra capa.
Los bancos comerciales mantienen cuentas en el banco central. El saldo de esas cuentas son reservas: dinero de banco central que sirve para liquidar pagos entre entidades, cumplir requisitos y gestionar necesidades de liquidez. El banco central también emite los billetes físicos.
Eso le da una posición extraña y decisiva. Es el proveedor monopolista de la base monetaria en su moneda y puede decidir bajo qué condiciones presta reservas a los bancos o remunera las que estos mantienen.
DOS CAPAS DE DINERO
Si vienes de quién crea realmente el dinero, aquí encaja la pieza que faltaba: los bancos comerciales crean depósitos cuando conceden crédito; el banco central crea el dinero con el que esos bancos se liquidan entre ellos y condiciona el entorno en el que deciden prestar.
SU PALANCA MÁS FAMOSA: EL PRECIO DEL DINERO A MUY CORTO PLAZO
En la zona euro, el instrumento principal de política monetaria son los tipos oficiales del BCE. No son “el tipo de interés de la economía”. Son precios y referencias dentro de la capa de dinero de banco central.
Pero desde ahí empieza una cadena.
LA CADENA DE TRANSMISIÓN
Por eso una subida de tipos puede terminar encareciendo una hipoteca o la financiación de una empresa. No porque Frankfurt escriba el precio de tu préstamo, sino porque altera la referencia de toda una cadena de decisiones.
La palabra técnica es mecanismo de transmisión monetaria. Y el propio BCE advierte de algo que conviene tatuar mentalmente: esa transmisión es compleja, tiene retrasos y no funciona con precisión mecánica.
↗ No existe un botón “inflación −1%”. Lástima.
¿POR QUÉ QUIERE MOVER TODO ESO?
Porque el banco central tiene un mandato. Y los mandatos no son idénticos en todas partes.
En la zona euro, el objetivo primario del Eurosistema es mantener la estabilidad de precios. El BCE interpreta hoy esa estabilidad como una inflación del 2% a medio plazo. Otros bancos centrales pueden tener, además, objetivos explícitos relacionados con empleo u otras variables.
Eso importa porque un banco central no debería juzgarse por si “hace subir la bolsa” o “abarata las hipotecas”. Esas cosas pueden ocurrir como efectos de sus decisiones, pero no son necesariamente el objetivo legal.
¿Y QUÉ SIGNIFICA “INYECTAR LIQUIDEZ”?
Aquí la jerga hace bastante daño.
Supón que un banco necesita reservas temporalmente para afrontar pagos. El banco central puede prestárselas contra activos aceptados como garantía. En el Eurosistema, estas operaciones de refinanciación forman parte de la implementación de la política monetaria.
Las reservas no son bolsas de euros que después el banco reparte automáticamente como hipotecas. Son el activo líquido que los bancos usan en la capa de liquidación. Que haya más reservas puede cambiar financiación y condiciones de mercado; no obliga a nadie a conceder un préstamo malo.
Por eso liquidez y crédito están relacionados, pero no son la misma cosa.
CUANDO LOS TIPOS NO BASTAN, APARECEN LAS COMPRAS DE ACTIVOS
Después de la crisis financiera global, muchos bancos centrales ampliaron la caja de herramientas. Una de las más famosas es comprar activos financieros, incluidos bonos.
El mecanismo básico es contable: el banco central compra un activo y paga creando reservas. Al aumentar la demanda de determinados bonos puede elevar su precio y reducir su rendimiento, empujando condiciones financieras a plazos más largos.
En el Eurosistema, los programas de compras han incluido deuda pública y privada bajo reglas concretas. En el caso de bonos públicos, el BCE explica que las compras se realizan en el mercado secundario, no directamente al Estado en el mercado primario.
Eso suele llamarse quantitative easing o QE cuando forma parte de una política de expansión del balance. “Imprimir dinero” es una metáfora demasiado torpe si impide ver qué activo compra el banco central, qué pasivo crea y por qué canal espera afectar a la economía.
TAMBIÉN ES LA FONTANERÍA DEL SISTEMA
La política monetaria acapara titulares, pero un banco central hace más cosas.
- Promueve el funcionamiento de sistemas de pagos y liquidación.
- Gestiona reservas oficiales en moneda extranjera.
- Emite billetes dentro de su marco monetario.
- Puede proporcionar liquidez de emergencia bajo determinadas condiciones.
- Contribuye a la estabilidad financiera.
- En algunos sistemas también supervisa bancos; en la zona euro, el BCE lo hace dentro del Mecanismo Único de Supervisión para las entidades bajo su ámbito.
Esto explica por qué un banco central importa incluso en un día en que no cambia los tipos. Buena parte de la economía moderna depende de que los pagos se liquiden y de que una crisis de liquidez no convierta un problema local en un incendio sistémico.
ENTONCES, ¿PUEDE SALVAR A CUALQUIER BANCO?
No debería confundirse liquidez con solvencia.
Un banco puede tener activos suficientes y aun así no disponer de efectivo o reservas justo cuando los necesita: problema de liquidez. Otra cosa es que sus activos valgan menos que sus obligaciones: problema de solvencia.
La función clásica de “prestamista de última instancia” existe para frenar crisis de liquidez, no para convertir pérdidas reales en inexistentes. En la práctica, distinguir ambos problemas en medio de una crisis puede ser bastante menos elegante que en un manual.
¿Y PUEDE FINANCIAR AL GOBIERNO?
Aquí hay que separar capacidad técnica, reglas legales y consecuencias económicas.
Un banco central puede crear reservas y puede comprar ciertos activos. Pero el marco institucional decide qué puede comprar, a quién y bajo qué condiciones. En la zona euro existe una prohibición de financiación monetaria directa de los gobiernos; las compras de deuda pública de los programas del Eurosistema se estructuran en el mercado secundario.
Además, incluso donde exista más margen institucional, crear dinero de banco central no crea carreteras, médicos, energía o viviendas por sí mismo. Si la capacidad nominal de gasto crece mucho más que la capacidad real de producir, los límites pueden aparecer como inflación, tipo de cambio, primas de riesgo o pérdida de credibilidad.
Esto conecta con cómo puede un país gastar dinero que no tiene: Tesoro y banco central están conectados, pero no son la misma institución ni obedecen siempre a la misma lógica.
LO QUE UN BANCO CENTRAL NO CONTROLA
Puede influir en el coste del crédito. No puede fabricar chips, petróleo o trigo. Puede enfriar demanda. No puede reconstruir una fábrica destruida. Puede sostener liquidez del sistema. No puede hacer solvente por decreto a todo deudor.
Tampoco controla una única “cantidad de dinero” con una rueda. La mayor parte del dinero que usamos adopta la forma de depósitos bancarios, y su creación depende de crédito, riesgo, regulación, rentabilidad y demanda, además de la política monetaria.
Ese límite es importante porque evita dos caricaturas opuestas: “el banco central controla la economía” y “el banco central no puede hacer nada”. Ambas son cómodas. Ninguna describe bien el mecanismo.
ESPERA, ME HE PERDIDO−
El banco central crea efectivo y reservas. Usa los tipos y otras operaciones para cambiar el precio y la disponibilidad de ese dinero para los bancos. Eso se transmite a préstamos, depósitos, bonos, gasto e inversión. Intenta así cumplir su mandato —en el BCE, estabilidad de precios—, pero la economía responde con retrasos, fricciones y shocks que el banco central no controla.
LA RESPUESTA
Un banco central administra la capa monetaria sobre la que se liquidan los bancos y utiliza esa posición para ejecutar política monetaria. Fija condiciones sobre tipos muy cortos, proporciona o absorbe liquidez, puede comprar activos, mantiene infraestructuras monetarias y, según el país, asume funciones de supervisión y estabilidad financiera.
Su poder no consiste en ordenar el resultado final. Consiste en mover algunas de las condiciones más básicas bajo las que millones de balances toman decisiones.
Y ahí aparece la pregunta que abre media economía moderna: si el banco central toca un tipo muy corto, ¿por qué demonios termina cambiando el precio de una hipoteca, un bono a diez años o una empresa?
Para ver una de esas tuberías en funcionamiento, sigue cómo funciona el mercado repo: préstamos a corto plazo donde los títulos sirven como garantía.
AUDITABLE, SIEMPRE
FUENTES PRIMARIAS
Fuentes institucionales utilizadas para comprobar mandato, instrumentos y mecanismos de esta pieza.
- Banco Central Europeo — Monetary policy: introduction — Objetivo del 2%, decisiones e instrumentos de política monetaria.
- Banco Central Europeo — Scope of monetary policy — Emisión de base monetaria y mecanismo de transmisión.
- Banco Central Europeo — Tasks — Funciones del Eurosistema: política monetaria, reservas, divisas y pagos.
- Banco Central Europeo — What is excess liquidity? — Reservas, liquidez bancaria y condiciones de financiación.
- Banco Central Europeo — How does the asset purchase programme work? — Compras de activos y canales de transmisión.
- EUR-Lex — Artículo 127 del Tratado de Funcionamiento de la UE — Base jurídica del objetivo y tareas del Sistema Europeo de Bancos Centrales.
EXPLICAMOS. NO ASESORAMOS.