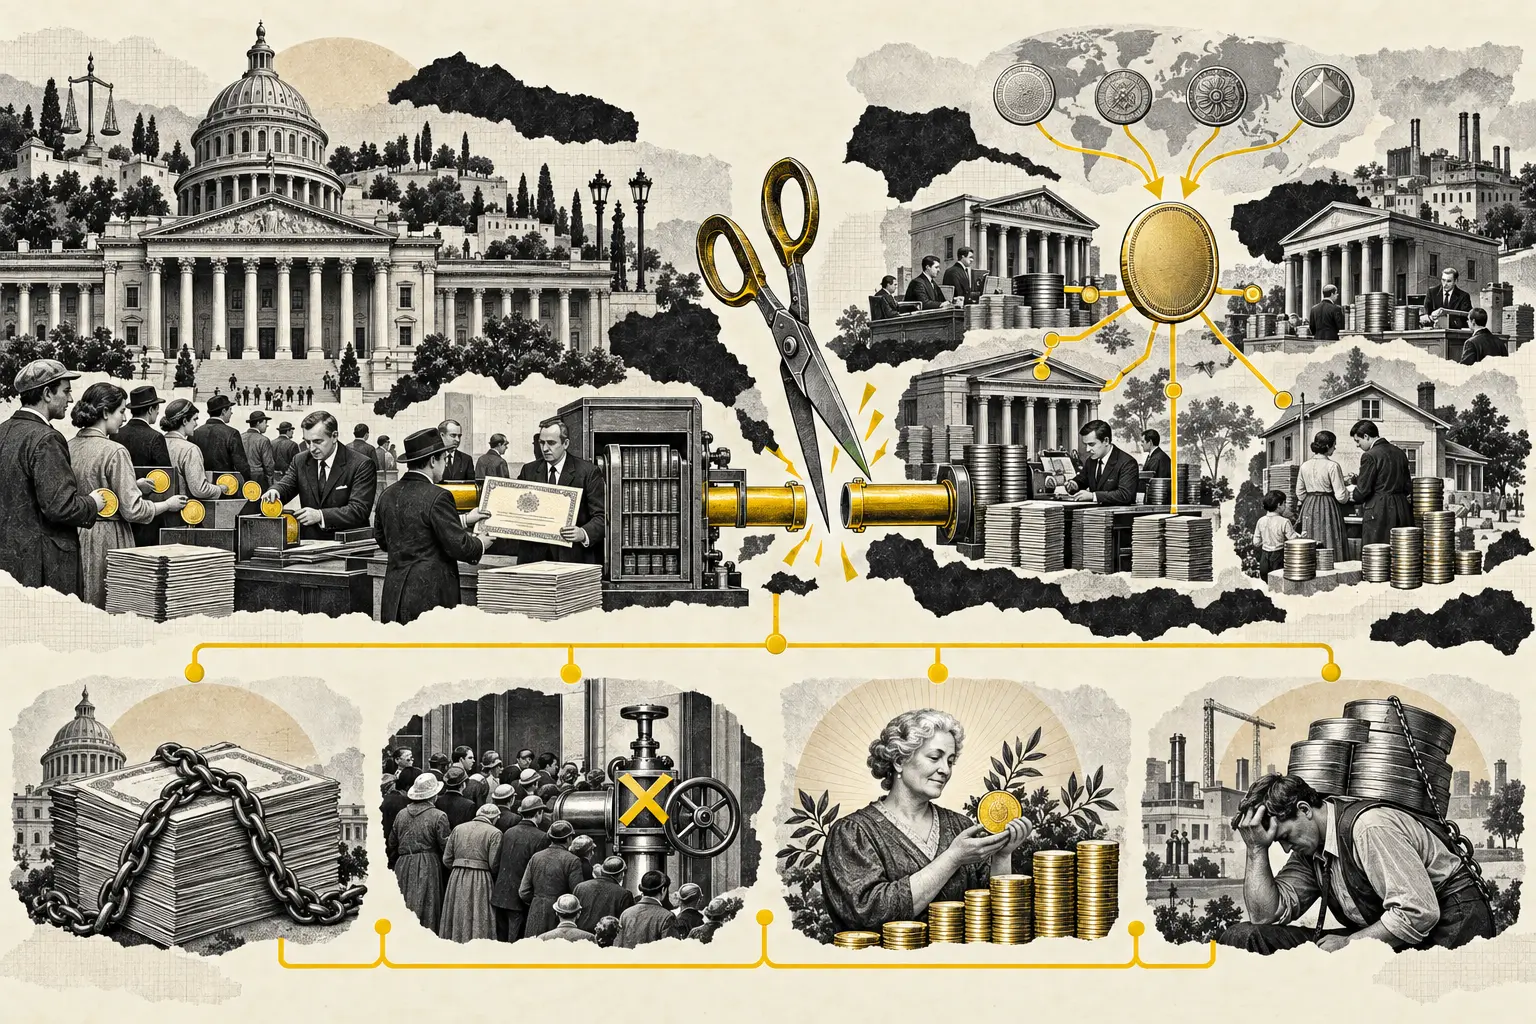
Mañana el Parlamento aprueba una ley radical: el Estado deja de emitir dinero. El banco central ya no puede crear nuevas unidades monetarias y el Gobierno tiene que pagar salarios, pensiones, hospitales y deuda con un dinero que él mismo no puede fabricar.
La intuición es poderosa. Si el político no controla la moneda, no puede degradarla para tapar déficits. No puede financiar una emergencia creando dinero. Y no puede utilizar la política monetaria para aliviar una factura fiscal demasiado grande.
¿Hemos arreglado el sistema?
No necesariamente. Porque la parte menos intuitiva es que gran parte del dinero que utilizamos hoy ya es privado. Tu depósito bancario es un pasivo de un banco comercial. Cuando ese banco concede un préstamo, puede crear simultáneamente un nuevo depósito.
La ruptura radical no sería pasar de “dinero público” a “dinero privado”. Sería eliminar el activo público que sirve de ancla, liquidación final y red de seguridad del dinero privado.
PRIMERO: ¿QUÉ SIGNIFICA REALMENTE “SEPARAR”?
Hay varias versiones.
Un país puede abandonar su moneda y utilizar la de otro Estado. Eso elimina su política monetaria, pero no separa dinero y Estado: simplemente utiliza el dinero público de otro.
Puede fijar su moneda al oro. Como vimos en el experimento del patrón oro, eso limita al emisor, aunque sigue existiendo una autoridad que administra la convertibilidad.
La versión más pura sería que ningún Estado emitiera el activo monetario base. Podría ser una mercancía, un activo digital no soberano o una unidad privada aceptada ampliamente. Para simplificar, llamemos a esa moneda M.
El Gobierno puede recaudar M y pedir M prestados. Lo que no puede hacer es crear M.
EL PRIMER DÍA HABRÍA QUE CONVERTIR MEDIO PAÍS
¿Qué ocurre con tu hipoteca de 220.000 euros? ¿Con un bono público que promete pagar 10.000 euros dentro de veinte años? ¿Con tu sueldo?
Hay que redenominarlos o decidir qué contratos permanecen en la moneda antigua. Las experiencias de dolarización muestran que una transición monetaria exige reglas para convertir efectivo, depósitos, deuda y contratos. Y la tasa elegida redistribuye riqueza.
Separar dinero y Estado no permite empezar desde cero. Heredas millones de promesas escritas en el dinero anterior.
DESPUÉS EL GOBIERNO DESCUBRE QUE YA NO ES EL EMISOR
Supón que recauda 100 M y quiere gastar 110. Los diez restantes ya no pueden aparecer mediante expansión del dinero base.
Solo quedan caminos bastante conocidos: cobrar más impuestos, gastar menos en otra cosa, vender activos o conseguir que alguien preste los diez.
Eso sí endurece la restricción fiscal. Si los inversores dejan de querer sus bonos, el Estado no dispone de un banco central nacional capaz de crear M para sostener su financiación.
Puede ser una ventaja enorme: hace más visible el coste del gasto y reduce la posibilidad de utilizar inflación como impuesto indirecto.
Pero no obliga mágicamente a cuadrar las cuentas. Un gobierno todavía puede endeudarse, prometer demasiado y reestructurar cuando ya nadie quiera prestarle. Una moneda dura impone disciplina monetaria; no fabrica disciplina política.
LA DEUDA NO DESAPARECE. SE VUELVE MÁS DURA
Un Estado que emite la moneda de su deuda tiene una capacidad peculiar: puede garantizar los pagos nominales si sus instituciones deciden utilizar el balance del banco central. Inflación, depreciación y pérdida de confianza siguen siendo límites reales, pero el riesgo de quedarse literalmente sin unidades de su propia moneda es distinto.
En el sistema M, esa salida desaparece.
Si el Estado debe 100 M y no puede recaudar, refinanciar o conseguir esos 100 M, tiene que ajustar o reestructurar. La deuda empieza a parecerse más a una obligación en moneda extranjera.
El euro ofrece una analogía parcial. España no puede ordenar al Banco de España que cree euros para financiar su presupuesto y el artículo 123 del Tratado europeo prohíbe la financiación monetaria directa. Pero el euro sí conserva un banco central público supranacional. Nuestro experimento elimina también ese nivel.
¿SE ACABARÍA LA INFLACIÓN?
No.
Eliminarías una fuente concreta: la expansión discrecional del dinero base por una autoridad pública. Pero los precios también cambian por energía, salarios, vivienda, productividad, guerras, impuestos, escasez y crédito.
Y, sobre todo, separar dinero del Estado no impide que los bancos creen dinero privado. El Banco de Inglaterra explica que cuando un banco concede un préstamo crea simultáneamente un depósito. Si permitimos una banca parecida a la actual, el crédito seguirá expandiendo y contrayendo el dinero utilizado por hogares y empresas.
Para impedir también eso tendrías que imponer reservas del 100% o rediseñar la banca. Esa es otra reforma.
ENTONCES, ¿QUÉ GANAMOS?
Ganamos una barrera mucho más dura entre política fiscal y creación monetaria. El Gobierno pierde la posibilidad de aliviar su financiación mediante expansión del activo base. Para quien considera que la tentación política es el gran defecto del fiat, esto es exactamente lo que quiere.
También puede aparecer más competencia monetaria. Si distintas formas de dinero compiten, los usuarios podrían elegir según estabilidad, privacidad, coste o facilidad de uso.
Y el Estado perdería parte del señoreaje: el beneficio económico asociado a emitir moneda base. Ese valor pasaría, según el diseño, a los propietarios del activo elegido o a emisores privados.
La moneda dejaría además de ser una herramienta tan directa de poder estatal.
AHORA VIENE LO QUE TAMBIÉN PERDEMOS
Dos años después de la reforma quiebra un gran banco. Sus clientes quieren retirar M inmediatamente, pero el banco tiene hipotecas, préstamos y bonos que no puede convertir en efectivo sin venderlos a pérdidas.
Hoy un banco central puede prestar liquidez contra activos y expandir su balance durante una crisis. Es la función clásica de prestamista de última instancia: impedir que un problema de liquidez convierta un pánico en una destrucción del sistema de pagos.
En el sistema M puedes construir un fondo de emergencia, seguros privados, reservas elevadas o líneas de crédito internacionales.
Pero todas esas reservas son finitas.
El FMI identifica precisamente esta limitación en economías dolarizadas: cuando no puedes emitir la moneda utilizada por tus bancos, la capacidad de proporcionar liquidez de última instancia depende de recursos acumulados de antemano.
La regla que impide crear dinero cuando la política quiere hacerlo también lo impide cuando el sistema financiero necesita liquidez.
¿Y SI DEJAMOS QUE CADA EMPRESA EMITA SU PROPIA MONEDA?
Entonces puedes obtener competencia. También fragmentación.
Si tu empresa paga en Alpha, el supermercado cobra Beta y tu hipoteca está en Gamma, aparecen tipos de cambio, riesgo de emisor y spreads donde antes había una unidad común.
El mercado probablemente reduciría esa complejidad: unas pocas monedas ganarían enormes efectos de red. Y podríamos terminar con una compañía, consorcio o protocolo cuya unidad se convierte en el estándar.
La pregunta política no desaparece. Cambia de dueño: ¿prefieres que el poder monetario esté sometido a instituciones públicas o a los incentivos de una empresa, una red o un protocolo?
Separar el dinero del Estado no es lo mismo que apartar a un custodio del acceso a tus activos. Esa segunda pregunta tiene historia propia: qué protege la autocustodia, y qué riesgos te devuelve.
BITCOIN RESUELVE UNA PARTE. NO TODAS
Bitcoin importa en este experimento porque demuestra que puede existir un activo monetario digital cuya emisión no dependa de un gobierno y cuyo calendario no responda a necesidades presupuestarias.
Eso resuelve una pregunta: quién controla la emisión del activo base.
No resuelve automáticamente cómo denominamos salarios, concedemos crédito, protegemos depósitos, financiamos bancos durante un pánico o estabilizamos contratos. Una base monetaria es una pieza del sistema monetario, no el sistema completo.
ECUADOR NOS ENSEÑA UNA PARTE DEL FUTURO
Ecuador no separó dinero y Estado: adoptó el dólar, que sigue siendo dinero de Estados Unidos. Pero sí pasó de emisor a usuario de la moneda.
El FMI describe a Ecuador como una economía plenamente dolarizada sin política monetaria independiente. Las reformas de 2021 prohibieron nueva financiación del Gobierno por el banco central y reforzaron reservas para proteger el régimen. También obligaron a construir líneas de liquidez contingente porque Ecuador no puede crear dólares en una emergencia.
La lógica se parece a nuestro experimento: cuando dejas de emitir la moneda, los colchones tienen que existir antes de necesitarlos.
¿QUIÉN GANA Y QUIÉN PIERDE?
Ganan quienes más valoran una regla monetaria que el Gobierno no pueda modificar: ahorradores preocupados por inflación política, empresas que quieran reducir riesgo de devaluación y propietarios del activo elegido como nueva base.
Pero la transición puede ser muy poco neutral. Si mañana todo un país necesita adquirir un activo que hoy está concentrado en pocas manos, sus propietarios pueden enriquecerse enormemente sin que haya aumentado la producción del país.
El Estado pierde flexibilidad, señoreaje y una herramienta de emergencia. Los bancos pierden un respaldo de liquidez potencialmente expansible. Los deudores pierden una vía por la que crecimiento nominal e inflación pueden reducir el peso real de obligaciones fijas.
Y la economía pierde la capacidad de responder a una recesión utilizando su propio tipo de interés o expandiendo reservas.
Esas herramientas pueden utilizarse mal. Quitarlas sigue teniendo un coste.
¿ESTARÍA LA GENTE MEJOR?
Depende de cuál era el problema.
En un país donde el Gobierno destruye repetidamente la moneda para financiarse, quitarle ese poder puede ser una mejora enorme. Ese es uno de los motivos por los que la dolarización puede importar cuando la credibilidad doméstica ya ha desaparecido.
En una economía con moneda estable e instituciones razonablemente creíbles, el intercambio es menos obvio. Reduces el riesgo de abuso monetario, pero renuncias a herramientas utilizadas para contener pánicos y shocks extraordinarios.
Separar dinero y Estado no arregla “el dinero”. Cambia qué error tememos más.
UN FUTURO MÁS PLAUSIBLE
Quizá la separación no ocurra con una ley que cierre mañana el banco central.
Puede ocurrir gradualmente. El Estado conserva una unidad de cuenta y un activo público de liquidación, mientras pagos, ahorro, crédito y activos tokenizados utilizan cada vez más infraestructura privada y abierta. Monedas no soberanas compiten como reservas de valor o medios de transferencia. Los ciudadanos ganan opciones de salida sin desmontar por completo el ancla pública.
Ese es, en parte, el debate actual alrededor de stablecoins y dinero tokenizado: cuánto espacio debe ocupar el dinero privado y qué funciones necesitan seguir ancladas en dinero público para que todo continúe negociándose a la par.
LA RESPUESTA
Separar dinero y Estado sí resolvería una cosa importante: un gobierno dejaría de controlar la emisión del activo con el que se financia y en el que se escriben sus deudas. Eso limita una fuente de inflación fiscal y reduce una enorme concentración de poder.
Pero el sistema no se vuelve automáticamente estable, justo ni libre de inflación. Los bancos pueden seguir creando dinero privado. El crédito puede seguir generando burbujas. Los gobiernos pueden seguir endeudándose. Y una crisis bancaria sigue necesitando que alguien proporcione el activo final cuando todos lo quieren a la vez.
El Estado perdería la capacidad de fabricarlo. Alguien tendría que reemplazar esa función con reservas, contratos, fondos de emergencia o una nueva institución.
Quitar al Estado la capacidad de crear dinero no elimina el problema del poder monetario. Obliga a decidir quién lo tendrá después.
Ese quizá sea el verdadero experimento.
AUDITABLE, SIEMPRE
FUENTES
Documentación de bancos centrales, organismos internacionales y experiencias de dolarización utilizadas para separar el experimento hipotético de los mecanismos que ya conocemos.
- Bank of England — The Bank of England’s approach to innovation in money and payments — dinero público y privado, singularidad de la moneda y liquidación final.
- Bank of England — Money creation in the modern economy — creación de depósitos por bancos comerciales mediante crédito.
- BIS — Anchoring trust in money: innovation beyond stablecoins, 2026 — singularidad del dinero, elasticidad y función de ancla del dinero de banco central.
- BIS Paper 170 — The impact of stablecoins on the international monetary and financial system, 2026 — sustitución monetaria digital y soberanía monetaria.
- IMF — The Pros and Cons of Full Dollarization — señoreaje, pérdida de política monetaria y límites al prestamista de última instancia.
- IMF — Implementing Official Dollarization — contratos, transición, reservas y mecanismos de liquidez.
- IMF — Ecuador: 2024 Article IV Consultation — dolarización, prohibición de nueva financiación monetaria al Gobierno y líneas contingentes de liquidez.
- EUR-Lex — Artículo 123 del Tratado de Funcionamiento de la Unión Europea — prohibición de financiación monetaria directa a gobiernos.
- Federal Reserve — Liquidity Resiliency, Financial Stability, and the Role of the Federal Reserve, 2026 — liquidez bancaria y función de prestamista de última instancia.
EXPLICAMOS. NO ASESORAMOS.