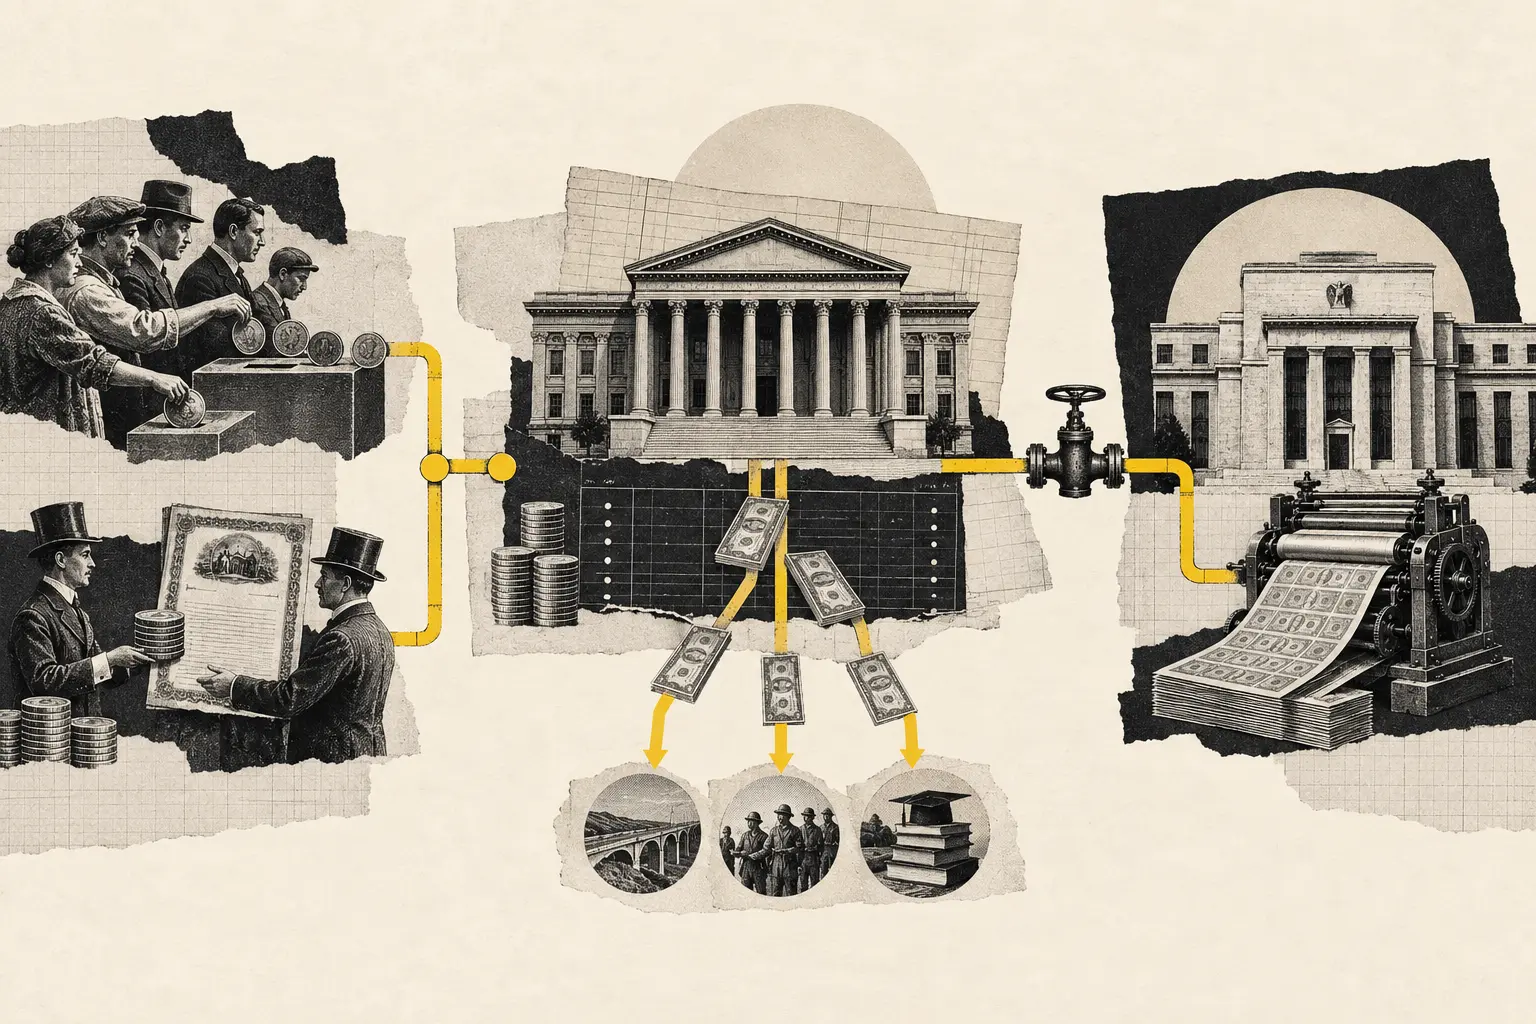
Hay una frase que aparece una y otra vez cuando la deuda estadounidense crece: Estados Unidos no necesita tus impuestos porque puede crear dólares. El Tesoro gasta, la Reserva Federal imprime, compra los bonos y todo el teatro fiscal existe para que el ciudadano crea que está financiando al gobierno.
La frase funciona porque mezcla cosas que sí ocurren. La Fed puede crear reservas bancarias. El gobierno federal emite una moneda que no promete convertirse en una cantidad fija de oro. El Tesoro gasta desde una cuenta en la propia Reserva Federal. Y un Estado que se endeuda en la moneda que controla opera con restricciones muy distintas de las de una familia.
Pero de ahí no se sigue que los impuestos sean una ficción ni que la Fed entregue dinero nuevo al Tesoro cada vez que Washington necesita pagar una factura. Para entender dónde está la parte interesante hay que separar tres balances: Tesoro, Reserva Federal y sector privado.
EMPECEMOS POR UNA FACTURA DE 100 DÓLARES
El Congreso autoriza un gasto y una agencia federal debe pagar 100 dólares a una empresa. El pago termina saliendo de la Treasury General Account, la cuenta operativa del Tesoro en la Reserva Federal. Cuando se ejecuta, baja el saldo del Tesoro en la Fed, suben las reservas del banco de la empresa y aparece un depósito de 100 dólares en la cuenta de la empresa.
Desde el punto de vista del receptor, sí: el Estado acaba de hacer aparecer un saldo bancario que antes no estaba en su cuenta. Pero el Tesoro no dispone de un botón con el que pueda dejar su cuenta indefinidamente en negativo. Esa cuenta recibe dinero de impuestos, aranceles y otros ingresos, y también de las subastas de deuda pública.
El propio Tesoro lo describe sin misterio: sus operaciones se financian principalmente con recaudación y endeudamiento; cuando el gasto supera los ingresos aparece un déficit y ese déficit se cubre principalmente emitiendo deuda al público.
LA TUBERÍA
LA FED NO COMPRA LOS BONOS NUEVOS PARA FINANCIAR EL DÉFICIT
Esta parte permite comprobar la afirmación con bastante facilidad. La Reserva Federal dice explícitamente que no compra nuevos Treasury securities directamente al Tesoro y no participa en las pujas competitivas de las subastas. El Tesoro vende letras, notas y bonos a inversores; la Fed realiza sus compras de política monetaria principalmente en el mercado secundario, donde los bonos ya han sido emitidos.
La distinción no es decorativa. Cuando un fondo compra un bono nuevo por 100, el Tesoro recibe financiación nueva y el fondo recibe una promesa de pago. Cuando después la Fed compra ese bono al fondo, el Tesoro no recibe otros 100. La Fed cambia la composición del balance del sector privado: retira un Treasury y entrega reservas creadas por el banco central.
Eso puede bajar rendimientos, facilitar condiciones financieras y hacer más barato para el gobierno refinanciarse indirectamente. Puede incluso parecer monetización cuando política fiscal y monetaria se expanden a la vez. Pero institucionalmente no es lo mismo que imprimir 100 y entregárselos al Tesoro para pagar la factura.
ENTONCES, ¿LA FED CREA DINERO DE LA NADA O NO?
Sí, si con “dinero” nos referimos a reservas del banco central. Cuando la Fed compra un activo, puede acreditar reservas en el sistema bancario sin tener que recaudar previamente esos dólares de otra persona. Esa es una de las facultades esenciales de un banco central.
A 9 de septiembre de 2026, la Reserva Federal mantenía unos 4,55 billones de dólares en Treasuries en su balance. Es una cifra enorme. También mantenía casi 3 billones en reservas bancarias como pasivo. El balance deja claro que la creación de reservas es real, no una metáfora.
Pero tampoco es imprimir riqueza. Si la Fed compra un Treasury de 100 a un inversor, ese inversor tenía un activo de 100 antes y tiene otro activo de 100 después. Ha cambiado deuda pública que paga un rendimiento y tiene determinada duración por dinero del banco central mucho más líquido. La operación puede alterar precios, tipos y apetito por riesgo. No ha creado automáticamente una fábrica, una vivienda ni cien dólares adicionales de producción real.
AQUÍ APARECE LA INTUICIÓN QUE SÍ TIENE LA TESIS
Una familia es usuaria del dólar. El gobierno federal estadounidense participa en un sistema que emite el dólar. Esa diferencia importa muchísimo. Estados Unidos no necesita conseguir dólares de un país extranjero antes de poder realizar pagos denominados en dólares, del mismo modo que Argentina necesita conseguir dólares para pagar una deuda en dólares.
Por eso comparar el presupuesto federal con una tarjeta de crédito doméstica tiene límites. El riesgo final de un emisor monetario no es simplemente “quedarse sin unidades de su propia moneda”. Es abusar de esa capacidad hasta chocar con restricciones reales: producción disponible, inflación, tipo de cambio, tipos de interés, confianza y reglas institucionales.
Esta es también una idea central de la Teoría Monetaria Moderna. Autores como L. Randall Wray y Stephanie Kelton sostienen que, para un gobierno monetariamente soberano, impuestos y bonos no deben entenderse como una condición técnica previa para conseguir su propia moneda. El límite relevante está en los recursos reales y la inflación.
Esa perspectiva merece tomarse en serio. Pero tampoco implica que “los impuestos solo se cobran para engañarte”.
LOS IMPUESTOS HACEN DEMASIADAS COSAS COMO PARA SER UNA ILUSIÓN
Primero, reducen el déficit que el Tesoro necesita financiar. La CBO proyecta para 2026 unos 7,4 billones de dólares de gasto federal y unos 5,6 billones de ingresos. La diferencia ronda 1,9 billones. Si mantienes el gasto y eliminas una parte importante de esos ingresos, el volumen de deuda que debes emitir aumenta de forma brutal.
Segundo, los impuestos retiran capacidad de compra del sector privado. Eso importa incluso bajo la lectura MMT: un gobierno puede acreditar más dólares, pero si intenta comprar recursos que ya están plenamente utilizados, el resultado puede ser precios más altos en lugar de más producción. Los impuestos pueden reducir demanda agregada y liberar capacidad real para el sector público.
Tercero, crean una demanda estructural por la moneda. Las obligaciones fiscales estadounidenses se pagan en dólares; esa necesidad ayuda a anclar el uso de la unidad de cuenta. Cuarto, redistribuyen ingresos y cambian incentivos sobre trabajo, inversión, contaminación, consumo o patrimonio.
Se puede discutir cuánto debe recaudar un Estado, de quién y con qué impuestos. Lo que cuesta sostener es que toda esa arquitectura exista únicamente para mantener una ilusión psicológica.
¿Y SI DEJAMOS DE SEPARAR TESORO Y FED?
Hay un truco analítico útil: consolidar ambos balances y pensar en ellos como “Estado”. Bajo esa lente, la discusión cambia. Los bonos que la Fed tiene como activo son deuda del Tesoro; dentro de un balance público consolidado una parte se cancela conceptualmente. Las reservas que la Fed emitió para comprarlos quedan como pasivo público.
Desde ahí es razonable decir que el Estado puede transformar una deuda a largo plazo en un pasivo monetario de muy corto plazo. También resulta más fácil entender por qué algunos economistas dicen que un emisor soberano no “financia” el gasto de la misma manera que una empresa.
Pero consolidar balances para analizar la economía no elimina las instituciones en el mundo real. El Congreso controla el gasto y los impuestos. El Tesoro emite deuda. La Fed tiene un mandato monetario, decide su balance y está legalmente separada del Tesoro. Esas barreras existen precisamente porque dejar la creación monetaria completamente subordinada a las necesidades presupuestarias puede destruir credibilidad.
EL RIESGO REAL SE LLAMA DOMINANCIA FISCAL
Imagina que la deuda y los intereses suben tanto que cada intento del banco central de combatir inflación mediante tipos altos hace mucho más doloroso el presupuesto. Los políticos empiezan a presionar para mantener tipos bajos. La Fed termina tolerando más inflación o comprando deuda no porque crea que es la política monetaria adecuada, sino porque el Estado necesita financiación barata.
Eso es dominancia fiscal. No hace falta que el Tesoro envíe una factura a una imprenta. Basta con que las necesidades fiscales empiecen a condicionar de forma persistente las decisiones monetarias.
El BIS viene señalando este riesgo con más fuerza a medida que aumenta la deuda pública. En 2026 ha insistido en que deuda alta, costes de intereses elevados y menor espacio fiscal pueden aumentar la tensión entre estabilidad de precios, estabilidad financiera y sostenibilidad del Estado.
Ese es un problema mucho más serio que discutir si un pago electrónico merece llamarse “dinero de la nada”.
¿Y QUÉ SIGNIFICA QUE EL DÓLAR “NO TIENE RESPALDO”?
Si respaldo significa “puedes entregar 35 dólares y exigir una cantidad fija de oro”, entonces sí: el dólar moderno no tiene ese respaldo. Desde 1971 la historia monetaria estadounidense funciona de otra manera.
Pero de ahí a decir que está “respaldado solo por papel” hay un salto enorme. El dólar es la unidad en la que el gobierno cobra impuestos y paga obligaciones; denomina una parte enorme de contratos financieros; opera sobre la economía más grande del mundo, mercados de capital profundos y una infraestructura jurídica y bancaria gigantesca. La propia Fed señala que la posición internacional del dólar descansa, entre otras cosas, en el tamaño y fortaleza de la economía estadounidense, la profundidad de sus mercados y la confianza en sus instituciones.
El papel es la representación física menos interesante del sistema. La mayoría de dólares importantes ni siquiera son billetes.
¿PODRÍA LA GENTE PERDER LA CONFIANZA Y ROMPER EL SISTEMA?
Sí, pero “confianza” tampoco funciona como un interruptor. Normalmente el deterioro aparece antes en precios. Los inversores exigen rendimientos mayores para prestar al gobierno. La moneda se deprecia. Los hogares intentan gastar antes. Las empresas ajustan precios con más frecuencia. La inflación esperada sube y obliga al banco central a endurecer la política todavía más.
En países con instituciones débiles ese proceso puede terminar en crisis monetarias devastadoras. Para Estados Unidos, hablar de un colapso repentino del dólar exige un escenario mucho más extremo porque existe una demanda doméstica e internacional enorme por la moneda y los activos denominados en ella. En 2026 el dólar sigue siendo la moneda dominante en reservas, pagos internacionales, divisas y deuda transfronteriza.
Eso no significa que sea invulnerable. Significa que la alternativa más plausible a “todo está perfecto” no es necesariamente “mañana el dólar vale cero”. Como vimos en la pieza sobre debasement, una erosión gradual del poder adquisitivo puede importar muchísimo sin que el sistema deje de funcionar.
¿QUÉ PASARÍA SI EL TESORO GASTASE MUCHO MÁS Y LA FED COMPRARA TODO LO NECESARIO?
Depende de lo que esté ocurriendo en la economía. Si hay desempleo, fábricas paradas y capacidad ociosa, más gasto puede elevar producción con una presión inflacionaria limitada. Si la economía ya está utilizando casi todos sus recursos, más demanda nominal no hace aparecer mágicamente más enfermeras, casas, petróleo o semiconductores. Empuja precios.
Por eso la restricción última de un emisor monetario es real, aunque no tenga la forma de una cuenta bancaria doméstica. Puedes crear unidades de cuenta. No puedes crear recursos reales mediante contabilidad.
Si el público llega a pensar que el banco central siempre acomodará cualquier déficit, puede exigir una prima de inflación mayor, vender bonos de largo plazo y buscar otros activos o monedas. El intento de abaratar la financiación podría terminar encareciéndola.
LA “ILUSIÓN FISCAL” TIENE UNA VERSIÓN MÁS INTERESANTE
No es que los impuestos sean falsos. Es que la forma en la que contamos la financiación pública puede ocultar quién soporta realmente el coste.
El Estado puede pagar mediante impuestos presentes. Puede endeudarse y desplazar parte del coste hacia impuestos futuros o hacia quien compre la deuda. Puede generar inflación que reduzca el valor real de determinados saldos nominales. Puede mantener tipos reales bajos. Puede recortar otro gasto. Puede crecer lo suficiente para que la deuda pese menos sobre una economía mayor.
Todos esos caminos distribuyen costes de forma diferente. El error es imaginar que crear dinero elimina la factura. Puede cambiar quién la paga y cómo aparece.
LA RESPUESTA
Estados Unidos tiene una capacidad que una familia no tiene: participa en la emisión de la moneda en la que cobra impuestos, realiza pagos y denomina casi toda su deuda federal. La Reserva Federal puede crear reservas electrónicamente y comprar enormes cantidades de activos. Esa arquitectura hace que la restricción fiscal estadounidense sea muy distinta de “primero consigue dólares y luego podrás gastar”.
Pero el mecanismo real tampoco es “el gobierno imprime todo lo que necesita y cobra impuestos para disimularlo”. El Tesoro mantiene una cuenta operativa, recibe impuestos, vende deuda cuando sus gastos superan sus ingresos y paga desde esa cuenta. La Fed no compra las nuevas emisiones directamente para financiar el déficit; sus compras de Treasuries se realizan en el mercado secundario como parte de la política monetaria y la gestión de reservas.
Los impuestos reducen necesidades de endeudamiento, retiran poder de compra, sostienen demanda por la moneda, redistribuyen y cambian incentivos. Incluso la teoría que más cuestiona la idea convencional de “los impuestos pagan el gasto” les asigna funciones económicas esenciales.
Y el riesgo sistémico no nace simplemente de que el dólar ya no sea convertible en oro. Nace cuando la sociedad empieza a sospechar que las promesas fiscales y la creación monetaria han dejado de estar limitadas por instituciones creíbles y por la voluntad de mantener estable el poder adquisitivo.
Un Estado que emite su moneda puede crear dólares. Lo que no puede crear de la nada es confianza, capacidad productiva ni recursos reales.
Ahí está el límite que importa.
AUDITABLE, SIEMPRE
FUENTES
Documentación del Tesoro y la Reserva Federal para el mecanismo institucional; CBO para las cifras fiscales; investigación académica para la interpretación alternativa sobre impuestos y soberanía monetaria.
- Federal Reserve — How does the Fed's buying and selling of securities relate to federal borrowing? — la Fed no compra nuevas emisiones directamente al Tesoro y distingue sus compras de la financiación del déficit.
- Federal Reserve Bank of New York — Treasury Securities — operaciones de la Fed en el mercado secundario.
- U.S. Treasury — Financial Report of the U.S. Government — el déficit presupuestario se financia principalmente mediante endeudamiento con el público.
- U.S. Treasury — Treasury General Account — cuenta operativa que recibe impuestos, ingresos de deuda y desde la que se realizan pagos.
- Congressional Budget Office — The Budget and Economic Outlook: 2026 to 2036 — ingresos, gasto, déficit y trayectoria de deuda.
- Federal Reserve — H.4.1, 10 septiembre 2026 — balance actual de la Fed, holdings de Treasuries y reservas bancarias.
- Levy Economics Institute — Stephanie Kelton, Can Taxes and Bonds Finance Government Spending? — formulación de la interpretación MMT sobre gasto, reservas, impuestos y bonos.
- Levy Economics Institute — L. Randall Wray, What Are Taxes For? — impuestos como soporte de demanda monetaria y herramienta de demanda agregada dentro del enfoque MMT.
- Bank for International Settlements — High public debt and shifting financial markets, 2026 — deuda, credibilidad monetaria y tensiones entre política fiscal y monetaria.
- Federal Reserve — International Roles of the U.S. Dollar, julio 2026 — papel global del dólar, profundidad de mercados y confianza institucional.
EXPLICAMOS. NO ASESORAMOS.