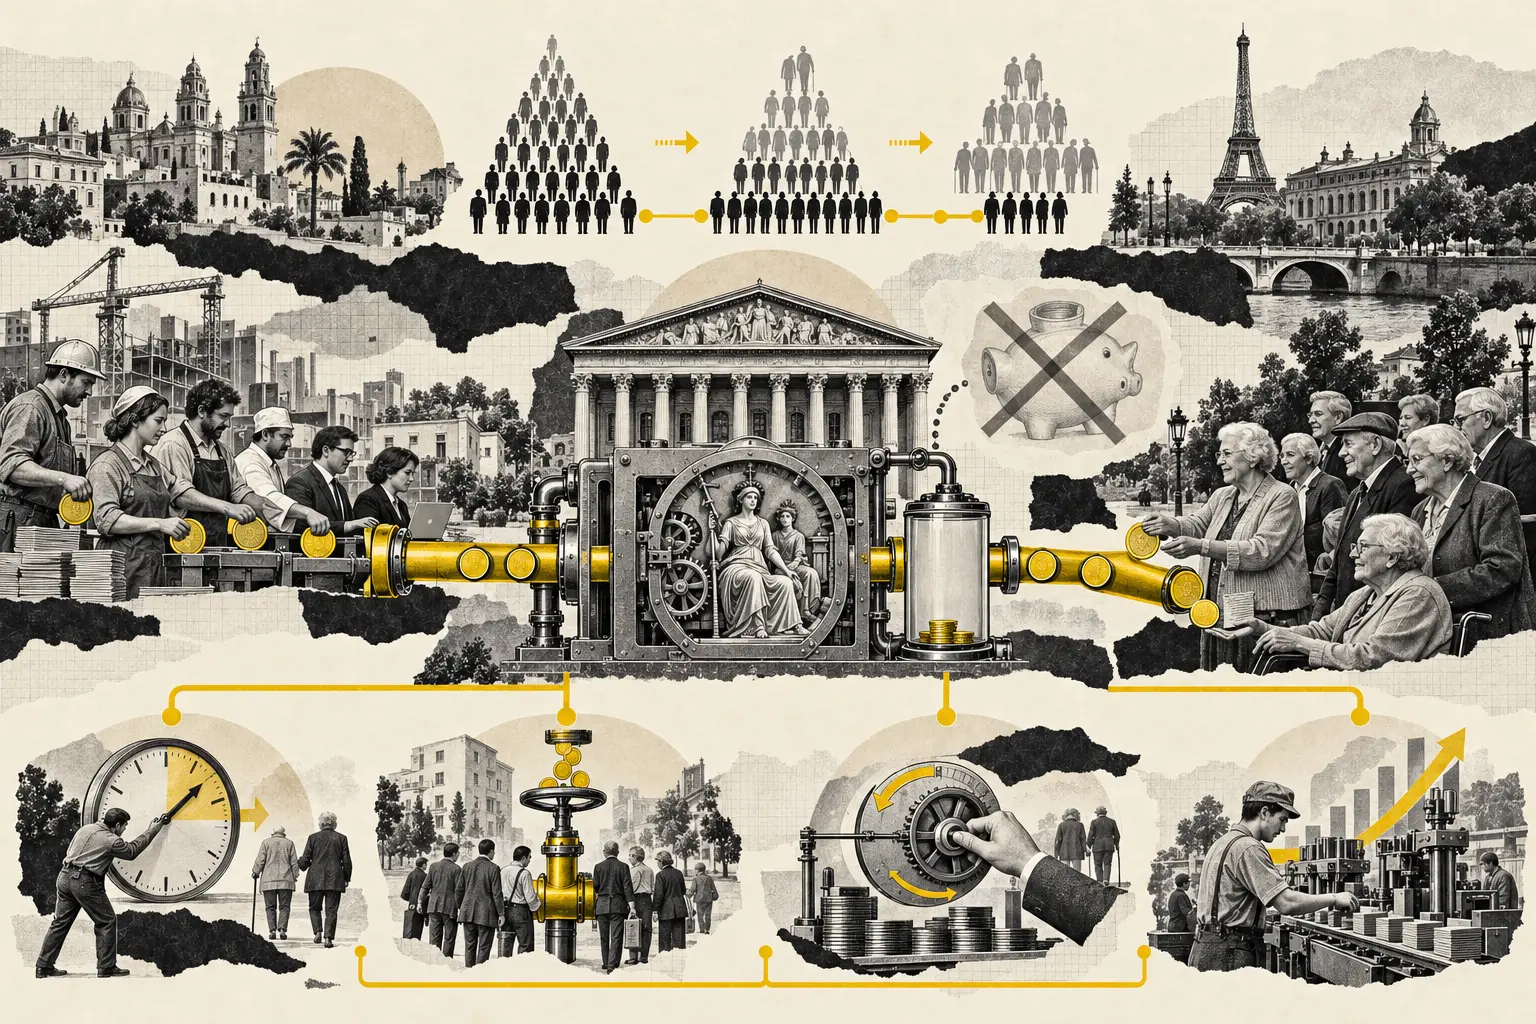
Miras tu nómina y ves una cantidad destinada a la Seguridad Social. Es fácil imaginar que una parte entra en una especie de cuenta invisible con tu nombre, donde espera durante décadas hasta que te jubiles.
No funciona así.
En España, la propia Ley General de la Seguridad Social dice que el sistema financiero es de reparto. Las cotizaciones que entran hoy sirven, junto con transferencias y otros ingresos públicos, para pagar prestaciones de hoy. Tú acumulas derechos según unas reglas. No acumulas una cartera de activos reservada para ti.
Francia funciona con la misma lógica básica. Las cotizaciones de los trabajadores y sus empleadores financian las pensiones de quienes ya están jubilados. La siguiente generación hará lo mismo contigo, bajo las reglas que existan entonces.
Eso convierte una pensión pública en algo bastante distinto de una cuenta de ahorro. Es, sobre todo, un contrato social entre generaciones.
NO ES UNA HUCHA CON TU NOMBRE
ENTONCES, ¿QUÉ ES LA FAMOSA “HUCHA DE LAS PENSIONES”?
Un colchón. Importante, pero un colchón.
El Fondo de Reserva de la Seguridad Social española tenía 15.267 millones de euros al cierre de marzo de 2026. Es su nivel más alto en una década y está creciendo gracias, entre otras cosas, al Mecanismo de Equidad Intergeneracional.
Ahora pongamos esa cifra al lado de la escala del sistema. Solo la nómina de pensiones contributivas de agosto de 2026 fue de unos 14.470 millones de euros.
La comparación no significa que el fondo deba pagar por sí solo cada nómina. Significa exactamente lo contrario: la “hucha” no contiene cuarenta años de ahorro de cada cotizante. Su función es ayudar a absorber tensiones entre ingresos y gastos. La financiación cotidiana depende del flujo que entra cada año.
EL PROBLEMA NO ES QUE MAÑANA SE ACABE EL DINERO
Un sistema de reparto no quiebra exactamente como un fondo privado que se queda sin activos. Si faltan cotizaciones, un gobierno puede subir aportaciones, transferir dinero desde impuestos generales, reducir otros gastos, endeudarse, cambiar la edad de jubilación o modificar cómo calcula las prestaciones.
La pregunta correcta no es “¿habrá cero euros?”. Es más incómoda:
¿cuánto tendrá que cambiar el resto del Estado para mantener una promesa parecida a la actual?
Ahí entra la demografía.
LA PIRÁMIDE YA NO PARECE UNA PIRÁMIDE
Las últimas proyecciones del INE, publicadas en 2026, sitúan a las personas de 65 años o más en el 21,1% de la población española. La población de 20 a 64 años representa hoy alrededor del 60,9% y podría caer hasta aproximadamente el 54,5% en 2052. A más largo plazo, el peso de los mayores de 65 podría acercarse al 31%.
Eso no significa automáticamente que haya un trabajador por jubilado. No todos los adultos trabajan y no todos los mayores cobran la misma pensión. Inmigración, empleo, salarios y productividad pueden cambiar mucho la aritmética.
Pero la dirección es clara: durante las próximas décadas crecerá el número de perceptores respecto a la base potencial que los financia.
La AIReF lo modeliza de forma más directa. En su metodología de largo plazo, la ratio entre cotizantes y pensiones baja desde aproximadamente 2,1 en 2023 hasta 1,4 alrededor de 2050. Al mismo tiempo, la generación del baby boom atraviesa el sistema.
Más personas cobrando durante más tiempo. Menos cotizantes por prestación. Esa es la tensión.
PERO ESPAÑA TIENE EMPLEO RÉCORD. ¿NO ESTÁ FUNCIONANDO?
Sí. Y esa distinción importa.
En agosto de 2026 la afiliación seguía en máximos históricos y la relación entre cotizantes y pensionistas se situaba alrededor de 2,5, su mejor nivel desde 2011. La inmigración está aumentando la población activa y los ingresos por cotizaciones crecen con fuerza.
Eso mejora muchísimo el presente. No elimina la ola demográfica futura.
Una fotografía buena en 2026 y una proyección difícil para 2050 pueden ser ciertas al mismo tiempo. La cuestión no es negar el buen empleo actual, sino preguntar qué ocurre cuando una cohorte muy grande se jubila durante décadas.
¿CUÁNTO PUEDE COSTAR?
La AIReF actualizó sus cálculos en mayo de 2026. En su escenario central, el gasto en pensiones podría alcanzar aproximadamente el 16,4% del PIB en 2050, frente a alrededor del 13% a comienzos de esta década.
España ya ha aprobado medidas para conseguir más ingresos: el Mecanismo de Equidad Intergeneracional, aumentos de bases máximas, una cotización adicional de solidaridad sobre salarios altos, cambios en autónomos y mayores transferencias públicas. En 2026 el MEI es del 0,9% de la base de cotización; desde 2030 está previsto que sea del 1,2% y permanezca en ese nivel hasta 2050.
Con esas medidas, España cumple formalmente la regla específica de gasto en pensiones. Pero la AIReF hace una advertencia bastante importante: cumplir esa regla no equivale a que las finanzas públicas sean sostenibles. En su escenario a políticas constantes, la deuda pública alcanzaría alrededor del 123% del PIB en 2050.
Puedes estabilizar una parte del sistema trasladándole recursos desde otra parte del Estado. La presión no desaparece. Cambia de bolsillo.
FRANCIA ENSEÑA OTRA FORMA DE AJUSTAR
Francia también tiene un gran sistema de reparto y también envejece. En 2025 dedicó alrededor del 14,1% del PIB a pensiones. El Conseil d’orientation des retraites proyecta que el gasto podría llegar al 15,3% en 2070.
Pero hay un detalle más revelador que la cifra total. El COR estima que la pensión media, medida en relación con el ingreso medio de los trabajadores, bajaría desde aproximadamente el 54,6% en 2025 hasta el 45,3% en 2070.
Las pensiones pueden seguir subiendo en euros y, aun así, crecer menos que los salarios. Eso también es una forma de ajuste.
Y la edad demuestra hasta qué punto los parámetros son políticos. La reforma francesa de 2023 trazó una subida hacia los 64 años. En 2026, otra ley ralentizó y suspendió parte de ese calendario hasta 2028 para las generaciones de 1964 a 1968; con las reglas vigentes desde septiembre de 2026, los 64 años se aplican a quienes nacieron a partir de 1969.
La promesa existe. Sus parámetros cambian.
ENTONCES, ¿EL SISTEMA ES INSOSTENIBLE?
La palabra “insostenible” se utiliza demasiado alegremente.
Si significa “un día dejarán de pagarse todas las pensiones”, no hay base para afirmar eso. España y Francia son Estados con capacidad fiscal, grandes economías y muchas herramientas para modificar ingresos y gastos.
Si significa “podemos mantener durante sesenta años exactamente las mismas edades, cotizaciones, fórmulas, tasas de sustitución y relación con los salarios sin hacer cambios”, entonces la respuesta es mucho más difícil de defender.
Los sistemas ya se están reestructurando. Subir cotizaciones es reestructurar. Retrasar o recalibrar la edad de jubilación es reestructurar. Cambiar la fórmula de cálculo es reestructurar. Utilizar más impuestos generales es reestructurar. Permitir que la pensión media pierda terreno frente a los salarios también lo es.
No hace falta un día dramático llamado “crisis de las pensiones”. La reforma puede ocurrir durante treinta años, una décima y unos meses cada vez.
SOLO HAY UN PUÑADO DE PALANCAS
La primera es conseguir más trabajadores y mejores salarios. Más empleo, inmigración, mayor participación laboral y productividad elevan las cotizaciones. Es la solución más agradable porque aumenta el denominador sin quitar nada directamente a nadie. Pero tiene límites: los inmigrantes también envejecen, y la productividad solo ayuda a la caja en la medida en que termina traduciéndose en bases salariales e ingresos suficientes.
La segunda es cobrar más. Pueden subir las cotizaciones sociales, las bases máximas o los impuestos generales. España ya está utilizando esta vía.
La tercera es trabajar durante más tiempo. Si vivimos más años y una parte de esos años adicionales se pasa trabajando, entran cotizaciones durante más tiempo y se cobran prestaciones durante menos. El precio es evidente: no todas las profesiones ni todos los cuerpos llegan igual a esa edad.
La cuarta es pagar relativamente menos. Puede hacerse cambiando la fórmula inicial, la indexación o los años utilizados para calcular la base. Es financieramente eficaz y políticamente explosivo.
La quinta es poner más dinero del presupuesto general. Eso mantiene las pensiones, pero compite con sanidad, educación, defensa, cuidados, inversión pública y reducción de deuda.
Y la sexta es aumentar la parte capitalizada: ahorrar e invertir activos hoy para financiar parte del consumo futuro. Pero tampoco existe una transición gratis. Una generación tendría que seguir pagando las pensiones actuales mientras empieza a acumular más capital para la suya.
¿PUEDES CREERTE UNA PROMESA A SESENTA AÑOS?
Puedes creer razonablemente que existirá un sistema público de pensiones. Es mucho más difícil creer que conoces hoy sus parámetros exactos dentro de sesenta años.
Una pensión pública no es un bono depositado en una caja fuerte con tu nombre y una cifra contractual que ningún parlamento puede tocar. Es un derecho definido por leyes. Y las leyes sobre edad, cotizaciones, cálculo e indexación ya han cambiado muchas veces.
Eso no convierte la pensión en una mentira. La convierte en una promesa política intergeneracional. Su credibilidad depende de que las generaciones futuras consideren razonable seguir transfiriendo una parte de su producción hacia las anteriores.
¿CUÁL ES EL ESCENARIO MÁS PROBABLE?
No parece ser un colapso de un día para otro. Tampoco parece muy plausible que nada cambie.
El escenario central es bastante menos cinematográfico: una combinación de más cotizaciones e impuestos, edades efectivas de jubilación algo mayores, inmigración y más empleo, transferencias crecientes desde el presupuesto y una prestación que probablemente evolucione de forma menos favorable respecto a los salarios de lo que muchas personas imaginan hoy.
Si productividad, empleo e inmigración salen mejor de lo esperado, el ajuste puede ser más suave. Si salen peor, habrá que mover con más fuerza alguna de las otras palancas.
Eso es lo que significa realmente “sostenibilidad”: no que el sistema pueda prometer cualquier cosa, sino que la sociedad encuentre una combinación de contribuciones y prestaciones que esté dispuesta a mantener.
¿Y TÚ QUÉ PUEDES HACER CON ESTA INFORMACIÓN?
Lo primero es saber qué tienes. La Seguridad Social ofrece herramientas para consultar tu vida laboral y simular una jubilación bajo las normas actuales. Eso es un punto de partida, no una profecía.
Lo segundo es no confundir derecho futuro con ahorro propio. Si una parte importante de tu jubilación depende del sistema público, existe riesgo político y demográfico además de los riesgos financieros normales de cualquier planificación a décadas.
Y lo tercero es construir margen. Para distintas personas eso puede significar cosas distintas: más ahorro complementario, menos obligaciones fijas o simplemente no diseñar toda su vida alrededor de que la edad y la tasa de sustitución de 2065 serán exactamente las de 2026. No estamos recomendando un producto financiero concreto.
La idea útil es más básica: si una promesa depende de millones de futuros trabajadores y de leyes que todavía no existen, conviene tratarla como una pieza de tu futuro, no como una cuenta bancaria ya financiada.
LA RESPUESTA
Las pensiones públicas de reparto no son una estafa y tampoco son una hucha personal. Son una transferencia organizada entre generaciones. Funcionan con menos tensión cuando hay muchos trabajadores, salarios crecientes y una población jubilada manejable. Se tensan cuando aumenta el número de beneficiarios más deprisa que la base que los financia.
España tiene hoy empleo récord y más ingresos por cotizaciones. También tiene una proyección en la que el peso de las pensiones crece con fuerza hasta mediados de siglo. Francia muestra otra parte del ajuste: cambios políticos en la edad de jubilación y una pensión media que, en las proyecciones del COR, pierde peso relativo frente a los ingresos de los trabajadores.
Los gobiernos tienen herramientas suficientes para evitar que el sistema simplemente “se quede sin dinero”. Lo que no tienen es una herramienta que permita mantener todas las promesas sin que alguien pague más, cobre relativamente menos, trabaje más tiempo o renuncie a otro gasto público.
La pregunta no es si habrá pensiones dentro de cuarenta años. La pregunta es qué tendrá que cambiar para poder pagarlas.
Y esa factura todavía no está repartida.
AUDITABLE, SIEMPRE
FUENTES
Normativa, estadísticas oficiales y proyecciones independientes utilizadas para separar el funcionamiento actual del sistema de los escenarios de largo plazo.
- BOE — Ley General de la Seguridad Social, artículos 109 y 110 — recursos de la Seguridad Social y definición legal del sistema financiero de reparto.
- AIReF — Estudio sobre la regla de gasto de pensiones, mayo 2026 — gasto proyectado, impacto de medidas de ingresos y sostenibilidad fiscal de largo plazo.
- AIReF — Metodología de la estimación del gasto en pensiones — proyección de cotizantes, pensiones y ratio entre ambos hasta 2070.
- INE — Proyecciones de Población 2026-2076 — evolución prevista de la población en edad de trabajar y mayores de 65 años.
- Seguridad Social — Fondo de Reserva, abril 2026 — saldo del fondo y aportaciones del Mecanismo de Equidad Intergeneracional.
- Seguridad Social — Nómina de pensiones, agosto 2026 — número de pensiones, pensionistas e importe mensual de la nómina.
- La Moncloa / Seguridad Social — Afiliación, agosto 2026 — afiliación y ratio actual entre cotizantes y pensionistas.
- Seguridad Social — Mecanismo de Equidad Intergeneracional — escala del tipo de cotización hasta 2050.
- Conseil d'orientation des retraites — Rapport annuel 2026 — gasto y evolución relativa de las pensiones en Francia.
- Vie publique — Le système français de retraite par répartition — mecánica intergeneracional del sistema francés.
- Service-Public.fr — Suspensión de la reforma de pensiones desde septiembre de 2026 — calendario vigente de edad legal y suspensión parcial hasta 2028.
EXPLICAMOS. NO ASESORAMOS.