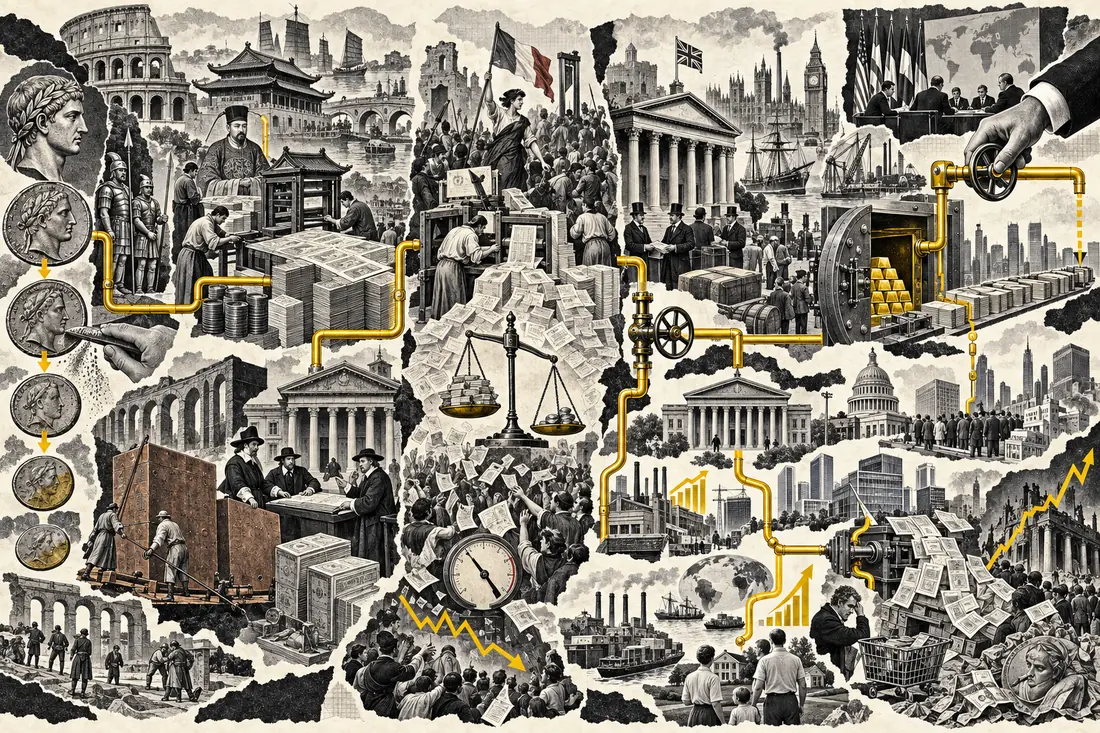
Hay una versión de la historia monetaria que cabe perfectamente en un tuit: un imperio crece, empieza a gastar demasiado, degrada su moneda, llega la inflación, la gente pierde la confianza y el imperio cae. Roma. China. Francia. Luego nosotros.
Es una historia seductora porque tiene villano, mecanismo y final. También tiene un problema: para que funcione así de limpia hay que borrar bastantes fechas, mezclar sistemas monetarios diferentes y tratar como causa lo que muchas veces también era un síntoma.
Así que hagamos el ejercicio al revés. No vamos a preguntar si el dinero fiat está condenado porque otros sistemas “fallaron”. Vamos a mirar qué ocurrió realmente cuando distintos gobiernos y bancos descubrieron que podían separar el valor del dinero de la cantidad de metal que contenía.
PRIMERO: ROMA NO TENÍA DINERO FIAT
Conviene empezar rompiendo el paralelismo más famoso.
El denario romano era una moneda de plata. Bajo Augusto, el denario fue restaurado a una pureza cercana al 98%. Su valor no dependía únicamente del metal —también importaban el sello imperial, los impuestos y la aceptación de la moneda—, pero el contenido metálico seguía siendo una parte fundamental del sistema.
Lo que hizo Roma durante siglos no fue sustituir de golpe la plata por una promesa abstracta. Fue algo más gradual: rebajar la moneda. Menos plata en una pieza que seguía circulando con una denominación oficial.
Eso es debasement. Y no es exactamente lo mismo que fiat.
TRES COSAS QUE PARECEN LO MISMO Y NO LO SON
Durante el siglo III la degradación se volvió mucho más agresiva. El antoniniano —la moneda de plata que terminó desplazando al denario— rondaba aproximadamente un 45% de contenido de plata durante la primera mitad del siglo. En tiempos de Valeriano y Galieno cayó hacia el 15%. Durante el reinado en solitario de Galieno terminó alrededor del 1%–2%.
Al mismo tiempo aumentó brutalmente la cantidad de moneda emitida. El Estado necesitaba pagar ejércitos, administrar fronteras y sobrevivir a una etapa de enorme inestabilidad política y militar. Reducir la cantidad de plata por moneda permitía acuñar muchas más unidades con el mismo metal.
La tentación es escribir: Roma degradó su moneda y Roma cayó.
Pero el orden temporal arruina el titular. La gran crisis monetaria se concentró en el siglo III. El Imperio romano de Occidente no terminó hasta 476. Y la parte oriental siguió existiendo durante casi mil años más.
Además, Roma ya estaba lidiando con guerras, presión fronteriza, luchas por el poder, mayores necesidades militares y problemas fiscales. La degradación monetaria ayudó a financiar esas tensiones y terminó empeorando precios y confianza. Pero también era una respuesta a un Estado que ya estaba bajo presión.
CHINA HIZO EL EXPERIMENTO QUE CREEMOS MODERNO… HACE MIL AÑOS
Si buscamos algo mucho más parecido al fiat moderno, hay que viajar a China.
Transportar metal a través de un territorio gigantesco era incómodo, caro y peligroso. Hacia el año 800 ya existían instrumentos parecidos a letras de cambio. Alrededor del año 1000 comerciantes privados empezaron a emitir papel respaldado por plata. En menos de veinticinco años, el gobierno asumió la emisión.
El salto importante llegó más tarde. Durante la dinastía Yuan —la dinastía mongola asociada a Kublai Khan— el papel terminó recibiendo estatus fiat mientras los metales preciosos eran desmonetizados.
Eso ocurrió unos siete siglos antes de Nixon.
Y aquí aparece la primera sorpresa importante para nuestra teoría del “fiat siempre muere”: no colapsó inmediatamente.
El análisis histórico de Barry Eichengreen y Nathan Sussman recoge que entre aproximadamente 1280 y 1350 la oferta monetaria se gestionó de forma compatible con una inflación moderada. El problema vino después, cuando conflictos, necesidades fiscales y emisión creciente fueron erosionando el sistema. El papel acabó perdiendo terreno y, hacia mediados del siglo XV, la plata volvió a dominar.
Hay otra incomodidad para la narrativa perfecta: la dinastía Yuan terminó en 1368, mientras que el sistema de papel siguió transformándose bajo los Ming y no terminó de colapsar hasta décadas más tarde.
Así que ni siquiera aquí podemos dibujar una flecha limpia:
fiat → inflación → caída inmediata del imperio.
Lo que sí podemos dibujar es algo más general: cuando el emisor consiguió mantener una restricción creíble, el papel funcionó. Cuando la restricción dejó de ser creíble, la demanda por ese papel cambió.
1661: EUROPA DESCUBRE QUE EL PAPEL ES MUCHO MÁS FÁCIL DE FABRICAR QUE EL COBRE
Suecia ofrece un episodio casi demasiado perfecto para este artículo.
En el siglo XVII utilizaba enormes monedas de cobre. Eran dinero con valor metálico, pero tenían un inconveniente bastante evidente: algunas piezas eran absurdamente pesadas.
En 1661, Stockholms Banco empezó a emitir los primeros billetes propiamente dichos de Europa. Al principio resolvían un problema práctico. En lugar de mover grandes piezas de cobre, podías mover una reclamación de papel.
Después el banco descubrió otra cosa.
No necesitaba esperar a que alguien depositara exactamente la misma cantidad de moneda para entregar nuevos billetes como préstamo.
Eso convertía al papel en crédito.
Y el crédito era mucho más fácil de expandir que las reservas metálicas.
Los billetes fueron un éxito. El banco emitió más. Su valor empezó a debilitarse. Los tenedores quisieron convertirlos nuevamente en moneda. El banco no tenía reservas suficientes para satisfacer todas las reclamaciones y terminó quebrando.
Esto tampoco era fiat puro: la convertibilidad seguía siendo parte de la promesa. Pero introduce una idea que seguirá apareciendo hasta hoy: el dinero puede expandirse mediante balances y crédito mucho antes de que alguien encienda una imprenta estatal.
De aquella crisis nacería pocos años después el Sveriges Riksbank, el banco central sueco.
FRANCIA: CUANDO LA GARANTÍA TERMINA CONVIRTIÉNDOSE EN UNA HISTORIA
La Revolución francesa necesitaba dinero.
Y tenía un activo gigantesco: tierras confiscadas a la Iglesia.
En 1790 aparecieron los assignats, inicialmente vinculados a esos activos y a futuros ingresos derivados de su venta. No nacieron simplemente como papel sin respaldo. Durante la primera fase, la inflación fue relativamente contenida.
Pero Francia estaba en guerra, el Estado tenía enormes necesidades fiscales y la emisión fue creciendo. Tras la caída de los jacobinos en 1794 desaparecieron controles importantes y el vínculo entre el papel, los activos y los ingresos públicos terminó rompiéndose. El assignat se convirtió de hecho en moneda fiat.
La inflación explotó en 1795 y 1796. En 1797 Francia terminó reestructurando de forma brutal su deuda mediante el famoso impago de los dos tercios.
Fin del experimento.
¿Prueba definitiva de que el papel inconvertible no funciona?
No tan rápido.
PORQUE GRAN BRETAÑA HIZO CASI LO CONTRARIO AL MISMO TIEMPO
En febrero de 1797, Gran Bretaña suspendió la convertibilidad de sus billetes en oro.
Es decir: al otro lado del Canal de la Mancha también apareció dinero de papel que ya no podía convertirse libremente en metal.
La diferencia es que Gran Bretaña consiguió mantener aquel régimen durante 22 años.
Francia tuvo seis años tumultuosos de assignats. Gran Bretaña sostuvo más de dos décadas de papel inconvertible y posteriormente volvió a la convertibilidad.
La tecnología monetaria era parecida. El resultado fue completamente distinto.
¿Qué cambió? Entre otras cosas, capacidad fiscal, instituciones, credibilidad del emisor, sistema financiero, capacidad de recaudar y expectativas sobre el futuro del Estado.
ENTONCES LLEGAMOS AL ORO. O, MEJOR DICHO, AL DÓLAR QUE PROMETÍA ORO
Después de la Segunda Guerra Mundial, Bretton Woods construyó otro tipo de ancla.
Muchas monedas mantenían tipos relativamente fijos frente al dólar. Y Estados Unidos prometía convertir dólares oficiales en oro a 35 dólares por onza para autoridades extranjeras.
No era un patrón oro clásico. Tampoco era fiat puro.
Era un sistema donde el dólar servía de puente entre las monedas y el metal.
El problema era estructural. El mundo necesitaba dólares para comerciar, prestar y acumular reservas. Para proporcionarlos, Estados Unidos tenía que enviar dólares al exterior. Pero cuantos más dólares existían fuera de Estados Unidos, mayor era la cantidad de reclamaciones potenciales sobre un stock de oro limitado.
Eso es parte del famoso dilema de Triffin.
Mientras la confianza sobreviviera, el sistema podía continuar. Si demasiados actores pedían oro a la vez, la promesa se volvía muchísimo más difícil de defender.
El 15 de agosto de 1971 Richard Nixon cerró la ventana del oro y suspendió la convertibilidad oficial del dólar. Lo contamos en detalle en ¿Qué carajo pasó en 1971?.
Y una precisión importante: 1971 rompió la convertibilidad del dólar en oro; 1973 terminó de romper el sistema de paridades de Bretton Woods, cuando las grandes monedas pasaron a flotar.
Ahí nace realmente la arquitectura monetaria internacional que reconocemos hoy.
¿Y EL PETRODÓLAR? NO, EL PETRÓLEO NO “RESPALDA” AL DÓLAR
Aquí aparece otra historia que suena mejor de lo que funciona.
Después de Bretton Woods, el petróleo siguió comerciándose mayoritariamente en dólares. Eso reforzó el uso internacional de la moneda estadounidense y creó demanda adicional de activos denominados en dólares.
Pero el petróleo no respalda al dólar como el oro respaldaba una promesa de convertibilidad.
No puedes entregar 100 dólares a la Reserva Federal y exigir un número determinado de barriles. No existe una paridad legal dólar-petróleo que la Fed prometa defender.
El llamado petrodólar es una parte de la red internacional del dólar, no el activo al que el dólar es convertible.
Entonces, ¿qué sostiene hoy al dólar?
Algo bastante menos tangible: el tamaño de la economía estadounidense, su capacidad fiscal, la profundidad y liquidez de sus mercados, la enorme oferta de activos financieros en dólares, su uso en contratos, deuda, comercio y pagos, y la expectativa de que mañana otras personas seguirán queriendo dólares.
En el primer trimestre de 2026, el dólar todavía representaba aproximadamente el 57,1% de las reservas oficiales de divisas identificadas por el FMI. La Reserva Federal sigue describiéndolo como la moneda dominante en reservas, transacciones de divisas, pagos transfronterizos, deuda y préstamos internacionales.
Eso no significa que su posición sea eterna.
Significa que la demanda internacional del dólar hoy no depende de una caja de oro. Depende de una red.
EL PATRÓN QUE QUEDA CUANDO QUITAMOS EL TITULAR
AHORA SÍ: ¿TODAS LAS MONEDAS FIAT TERMINAN EN CERO?
No.
Algunas sí han terminado prácticamente ahí. Otras desaparecieron mediante reformas, uniones monetarias, guerras o sustituciones. Otras llevan décadas funcionando. Y muchas monedas metálicas también fueron degradadas, suspendidas o reemplazadas.
Decir que “todas las monedas fiat terminan valiendo cero” tiene un truco lógico: si esperas suficiente tiempo, casi cualquier institución humana termina cambiando. También desaparecen países, empresas, constituciones, fronteras y monedas de oro.
La pregunta útil no es si una moneda vivirá para siempre.
La pregunta es qué hace que conserve suficiente poder adquisitivo y aceptación durante el tiempo que la sociedad necesita usarla.
Ahí la historia sí tiene algo que decir.
TODOS LOS SISTEMAS MONETARIOS TIENEN UNA RESTRICCIÓN. O TERMINAN ENCONTRÁNDOLA
Con una moneda metálica, la restricción parece física: la cantidad de oro o plata disponible.
Pero incluso ahí hay política. El Estado puede reducir el contenido de metal. Puede cambiar la paridad. Puede suspender la convertibilidad. Puede prohibir exportaciones. Puede confiscar. El metal no elimina al gobierno; cambia lo que cuesta romper la regla.
Con un sistema fiat la restricción es menos visible.
No hay una bóveda que impida crear una unidad adicional. La restricción aparece a través de inflación, tipos de interés, tipo de cambio, capacidad productiva, demanda por la moneda y credibilidad institucional.
Un banco central técnicamente puede crear más base monetaria. No puede obligar al resto del mundo a valorar esa base monetaria exactamente igual.
Un gobierno puede emitir deuda en su propia moneda. No puede obligar a los inversores a prestarle al mismo tipo para siempre.
Un país puede declarar que su moneda vale algo. No puede declarar por decreto cuánto poder adquisitivo conservará dentro de veinte años.
ESPERA, ME HE PERDIDO−
Roma no demuestra que el fiat fracasa: Roma degradó monedas metálicas. China sí experimentó con papel fiat y durante décadas consiguió mantener inflación moderada. Francia perdió el control de sus assignats mientras Gran Bretaña sostuvo papel inconvertible durante 22 años. Desde 1971–73, el sistema global vive sin convertibilidad en oro. El patrón común no es “papel = colapso”. Es “una promesa monetaria necesita un límite creíble”.
¿Y SI EL SISTEMA ACTUAL FALLA?
Tampoco tenemos que imaginar un día en el que el dólar pase de 1 a 0 y alguien cierre las puertas del imperio.
Un sistema monetario puede deteriorarse lentamente.
Puede perder poder adquisitivo durante décadas. Puede ceder cuota en reservas internacionales. Puede sufrir inflación más alta. Puede imponer controles de capital. Puede coexistir con monedas privadas, stablecoins u otros activos. Puede seguir siendo dominante mientras cada año lo es un poco menos.
Ese escenario es más aburrido que el colapso. También es históricamente mucho más plausible.
Por eso el artículo ¿Y si el dólar no colapsa? quizá plantea la pregunta más incómoda: un sistema no necesita desaparecer para redistribuir poder adquisitivo o cambiar quién gana y quién pierde dentro de él.
¿ENTONCES LA HISTORIA SE REPETIRÁ?
No sabemos.
Y cualquiera que use Roma para decirte exactamente cómo terminará el dólar está utilizando la historia como decoración, no como evidencia.
Pero tampoco deberíamos sacar la conclusión contraria.
La historia monetaria está llena de gobiernos que descubrieron que una restricción podía relajarse una vez, después otra, y después otra. El beneficio de corto plazo era real: pagar ejércitos, financiar guerras, sostener bancos, evitar defaults, estimular economías o comprar tiempo.
El coste aparecía cuando los usuarios del dinero empezaban a anticipar la siguiente relajación.
Eso es lo que conecta un denario con menos plata, un billete Yuan, un assignat y una moneda fiat moderna.
No el material.
La credibilidad del límite.
LA RESPUESTA
La historia no demuestra que el dinero fiat tenga una fecha de caducidad. Tampoco demuestra que hayamos resuelto para siempre el problema que destruyó otros sistemas monetarios.
Roma tenía plata y degradó la plata. China tuvo papel y perdió el control del papel. Francia tenía activos detrás de los assignats hasta que aquella garantía dejó de importar. Bretton Woods prometía oro hasta que la promesa se volvió insostenible.
El sistema actual hizo algo radical: sustituyó gran parte de la restricción física por una restricción institucional.
Eso puede ser más flexible. También exige más confianza.
Desde 1971 llevamos más de medio siglo comprobando que un sistema fiat global puede durar, crecer y financiar una economía enormemente más compleja que la de cualquier imperio antiguo.
La historia no dice que tenga que fracasar.
Lo que sí dice es algo bastante menos tranquilizador: cuando el límite deja de ser creíble, el dinero acaba encontrando otro límite por su cuenta.
AUDITABLE, SIEMPRE
FUENTES Y DOCUMENTOS
Fuentes académicas e institucionales utilizadas para comprobar fechas, mecanismos y magnitudes de esta pieza.
- Cambridge University Press — The Roman Monetary System — Debasement, producción monetaria y necesidades fiscales y militares del siglo III.
- IMF Working Paper — The International Monetary System in the (Very) Long Run — Evolución del papel moneda chino, Yuan y transición histórica entre dinero mercancía y fiat.
- Sveriges Riksbank — First banknotes in Europe — Stockholms Banco, billetes de 1661, expansión del crédito y quiebra.
- Banque de France — Les racines budgétaires de l’hyperinflation — Assignats franceses y comparación con la suspensión británica de 1797.
- Federal Reserve History — Nixon Ends Convertibility of U.S. Dollars to Gold — Bretton Woods, dilema de Triffin y cierre de la ventana del oro en 1971.
- Federal Reserve Board — International Roles of the U.S. Dollar, 2026 — Papel actual del dólar en reservas, pagos, financiación y mercados internacionales.
- IMF COFER — First Quarter 2026 — Composición actual de las reservas oficiales de divisas.
EXPLICAMOS. NO ASESORAMOS.