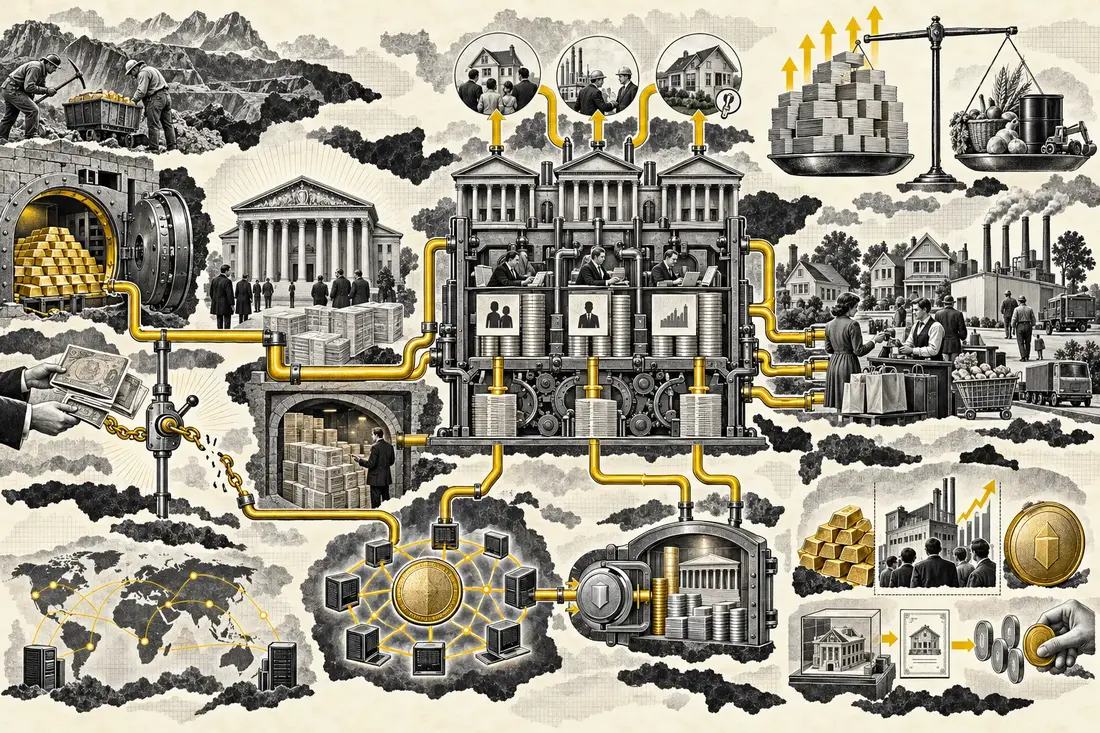
Abre la cartera. Hay un billete. Abre el banco. Hay un número en una pantalla. Abre una wallet. Quizá haya USDT, USDC o bitcoin. Las dos primeras son stablecoins. A todo eso alguien puede llamarlo “dinero”.
Y ahí empieza el problema.
Porque un billete de $100, un depósito bancario de $100, 100 USDT, una moneda de oro y $100 en bitcoin no son cinco versiones del mismo objeto. Tienen emisores distintos, reglas distintas, riesgos distintos y formas distintas de aparecer en el mundo.
La mayoría vivimos encima de este sistema sin verlo. Cobramos. Pagamos. Pedimos una hipoteca. Compramos acciones. Oímos “la Fed imprimió dinero”, “el dólar ya no está respaldado por oro”, “Bitcoin es escaso”, “USDT es un dólar en blockchain”. Frases que contienen algo de verdad y suficiente imprecisión como para dejarte con un mapa mental bastante desastroso.
Vamos a reconstruirlo desde cero.
Un saldo bancario y un activo bajo control directo plantean otra pregunta: ¿qué sucede cuando otra institución decide si puedes mover tu dinero? La diferencia entre propiedad y custodia importa tanto como la naturaleza del activo.
PRIMERO: EL DINERO NO ES LA RIQUEZA
Si mañana aparecieran diez veces más billetes pero siguieran existiendo las mismas casas, la misma energía, las mismas horas de trabajo, los mismos tomates y las mismas fábricas, el mundo no sería diez veces más rico.
El dinero es una herramienta para medir precios, pagar obligaciones, intercambiar y trasladar poder adquisitivo en el tiempo. La riqueza real son las cosas, servicios, capacidades y activos sobre los que ese dinero te da una reclamación.
Esta distinción parece básica. Es brutalmente importante. La desarrollamos desde cero en ¿qué coño es el dinero?.
POR ESO EL ORO TENÍA UNA VENTAJA MUY CONCRETA
Durante siglos, distintas sociedades utilizaron metales preciosos dentro de sistemas monetarios porque reunían propiedades útiles: durabilidad, divisibilidad, reconocibilidad, coste de producción y una oferta relativamente difícil de ampliar de golpe.
No significa que la historia fuera “trueque → oro → billete → dólar”. Nunca fue tan limpia. Existieron crédito, deudas, monedas acuñadas, bancos, papel y unidades de cuenta mucho antes de que un meme de internet pudiera dibujar una flecha elegante.
La intuición que importa es otra: si una unidad monetaria puede convertirse a una cantidad fija de oro, el emisor no puede prometer cantidades ilimitadas de esa unidad sin arriesgarse a que la gente aparezca a pedir el metal.
Esa convertibilidad impone una restricción. También crea otras: la cantidad de dinero y crédito puede quedar atada a la disponibilidad de metal y el sistema puede tener menos margen para responder a pánicos, guerras o contracciones. Si quieres la historia del oro sin convertirlo en religión, está en por qué llevamos milenios obsesionados con una piedra amarilla.
1971: EL ORO NO DESAPARECIÓ. CAMBIÓ LA REGLA
Después de la Segunda Guerra Mundial, Bretton Woods colocó al dólar en el centro del sistema internacional. Muchas monedas se vinculaban al dólar y Estados Unidos mantenía una promesa oficial: determinados tenedores extranjeros podían convertir dólares en oro a $35 por onza.
Pequeño detalle: no era una ventanilla donde cualquier ciudadano estadounidense podía entrar con $35 y salir con una onza. La convertibilidad doméstica ya había sido restringida décadas antes. La promesa relevante era internacional y oficial.
Con el tiempo se acumularon más dólares fuera de Estados Unidos mientras la reserva de oro no crecía al mismo ritmo. Con inflación elevada y presión sobre esa reserva, Richard Nixon anunció el 15 de agosto de 1971 la suspensión de la convertibilidad oficial del dólar en oro. Después vinieron negociaciones, nuevas paridades y finalmente un sistema de monedas mucho más flotantes.
LO QUE SE ROMPIÓ
Ese episodio merece su propio artículo porque internet le atribuye prácticamente la caída de Roma, el precio de tu alquiler y quizá el mal tiempo. Lo contamos con bastante más cuidado en qué carajo pasó en 1971.
Una moneda nacional también tiene un precio frente a las demás. Y aquí aparece otra pregunta: ¿cómo puede un dólar tener un precio oficial y otro paralelo? La respuesta depende tanto del dinero como del acceso efectivo al mercado cambiario.
Y ENTONCES LLEGAMOS AL FIAT
“Fiat” suele traducirse en internet como “dinero respaldado por nada”. Es una frase pegadiza y bastante mala.
Un dólar moderno no es un recibo canjeable por una cantidad fija de oro. Eso es cierto. Pero su aceptación no flota en el vacío: contratos, impuestos, salarios, contabilidad, leyes, bancos, mercados, capacidad fiscal, infraestructura de pagos, política monetaria y una red global gigantesca están denominados en esa unidad.
La palabra técnica es dinero fiat: dinero cuyo valor no depende de una promesa fija de conversión a una mercancía. La restricción deja de ser “¿cuánto oro queda?” y pasa a vivir en otro sitio: inflación, tipos de cambio, credibilidad institucional, disciplina fiscal y monetaria, capacidad productiva y confianza.
↗ No está “respaldado por oro”. Tampoco está “respaldado por la nada”. Está sostenido por un sistema.
AHORA VIENE LA PARTE RARA: CASI NADIE “IMPRIME” EL DINERO QUE USAS
Cuando alguien dice “imprimir dinero”, imaginas una máquina escupiendo billetes. Esa máquina existe. Pero buena parte del dinero que utilizamos nunca toca una imprenta.
Hay que separar dos capas.
El banco central crea dinero de banco central
Emite efectivo y crea reservas bancarias que los bancos utilizan para liquidar pagos entre sí. También puede alterar su balance comprando activos o prestando contra colateral. Eso es importante, pero una reserva bancaria no es lo mismo que los $5.000 que ves en tu cuenta.
El banco comercial crea depósitos
Ahora viene la parte contraintuitiva. Supón que un banco comercial aprueba una hipoteca de $300.000. No necesita encontrar primero a otra persona que haya dejado exactamente $300.000 en una caja para prestártelos.
Hace dos anotaciones al mismo tiempo. En su balance aparece un activo: tú le debes $300.000. Y aparece un pasivo: tu cuenta recibe un depósito de $300.000. Acaba de crear una nueva deuda tuya con el banco y, simultáneamente, una nueva deuda del banco contigo. Ese depósito es dinero que puedes gastar.
EL TRUCO CONTABLE QUE NO ES UN TRUCO
Imagina que compras una casa y el vendedor usa el mismo banco. Los números simplemente cambian de una cuenta a otra dentro del mismo balance. Si el vendedor usa otro banco, entonces sí ocurre algo adicional: tu banco tiene que enviar reservas al banco del vendedor para liquidar el pago.
Ahí está la clave: el banco puede crear el depósito al conceder el crédito, pero después tiene que ser capaz de financiarse y liquidar los pagos que salgan de su balance. Por eso crear dinero no significa crear dinero sin límite.
Cuando devuelves principal, esa parte del depósito y del préstamo se reduce. Dinero bancario puede crearse y destruirse mediante balances. Si esto te acaba de volar una pequeña pieza del cerebro, bien: aquí está la explicación completa de quién crea realmente el dinero.
TU SALDO NO ESTÁ EN UNA CAJA ESPERÁNDOTE
Esta es probablemente la idea más importante de toda la sección bancaria.
Cuando la app dice que tienes $10.000, eso no significa que el banco tenga diez mil billetes con tu nombre guardados en una habitación. Significa que el banco te debe $10.000 y promete que podrás gastarlos, transferirlos o convertirlos en efectivo a la par.
La explicación escolar de la “banca de reserva fraccionaria” suele decir: depositas $100, el banco guarda $10, presta $90; el siguiente banco guarda una parte, presta otra… y así aparece dinero. Sirve para introducir una idea —el banco no mantiene efectivo uno a uno contra todos sus depósitos—, pero describe mal cómo se crea el dinero en la banca moderna.
UN BANCO MUY SIMPLIFICADO
Los números son un ejemplo hipotético, no el balance de un banco real. Pero muestran el mecanismo: los clientes ven $100 disponibles en sus cuentas, mientras el banco no mantiene esos $100 enteros como efectivo o reservas listas para salir en ese mismo segundo. Gran parte del otro lado del balance son préstamos y títulos que generan ingresos y que pueden tardar en convertirse en dinero líquido.
Si unos pocos clientes retiran dinero, no pasa gran cosa. Si de repente clientes que representan $60 quieren sacar efectivo o transferirlo a otros bancos y el banco solo tiene $15 inmediatamente líquidos, necesita conseguir los otros $45: puede vender activos, pedir prestado a otros bancos, captar nueva financiación o acudir a las facilidades del banco central.
Si no consigue hacerlo a tiempo, aparece un problema de liquidez. Y si la gente empieza a correr hacia la puerta porque teme que los demás corran antes, tienes un bank run: una corrida bancaria.
Eso tampoco significa que un banco sea automáticamente insolvente porque no pueda devolver todos sus depósitos en efectivo en el mismo instante. Liquidez e insolvencia son problemas distintos. Un banco puede tener préstamos perfectamente valiosos a veinte años y, aun así, sufrir si necesita muchísimo efectivo hoy. Insolvencia es otra cosa: que el valor de sus activos ya no alcance para cubrir lo que debe.
Y aquí aparece el motivo por el que el sistema bancario parece mucho más sólido que esa estructura desnuda: está rodeado de capas de protección. Capital para absorber pérdidas. Reglas de liquidez. Supervisión. Acceso a financiación del banco central. Resolución bancaria. Y seguro de depósitos. En Estados Unidos, por ejemplo, la FDIC cubre de forma estándar hasta $250.000 por depositante, por banco asegurado y por categoría de titularidad.
↗ Tu depósito no es seguro porque el banco guarde el 100% en una caja. Es seguro porque hemos construido una arquitectura enorme alrededor de esa promesa.
En Estados Unidos, además, la Reserva Federal redujo a cero los requisitos de reservas obligatorias sobre cuentas transaccionales en marzo de 2020. Eso no convirtió a los bancos en máquinas sin freno. Siguen limitados por capital, liquidez, financiación, riesgo, regulación, rentabilidad, demanda de crédito y por el precio al que consiguen fondos y reservas.
ENTONCES APARECIÓ OTRA PREGUNTA: ¿PODEMOS MOVER VALOR SIN ESA ARQUITECTURA?
En octubre de 2008 apareció el whitepaper de Bitcoin. En enero de 2009 empezó a funcionar la red.
Bitcoin no inventó de cero la criptografía, el proof of work, las firmas digitales ni la idea de encadenar registros. Había antecedentes. Lo que hizo fue ensamblar esas piezas en un sistema público donde una red podía acordar quién poseía qué unidad digital sin que un banco central o comercial llevara el libro maestro.
Eso fue la gran novedad de la blockchain de Bitcoin: un historial compartido, verificable y costoso de reescribir que permitía resolver el problema de gastar dos veces una unidad digital sin confiar en una única entidad.
Bitcoin además introdujo una política de emisión propia, predecible y con un límite programado que la red debe seguir para que esas unidades sean aceptadas como bitcoin. Si quieres entrar en esa parte sin marketing de cohetes, está en por qué solo habrá 21 millones.
CRYPTO NO CREÓ “OTRO DINERO”. CREÓ OTRAS FORMAS DE LLEVAR EL LIBRO
Y aquí conviene frenar antes de meter Bitcoin, USDT, un token de oro y una acción tokenizada en la misma caja solo porque todos pueden moverse sobre una blockchain.
Una blockchain es una infraestructura de registro y transferencia. Lo que vive encima puede ser muy distinto.
Bitcoin es un activo nativo de su propia red. USDT es una stablecoin: un token emitido por una empresa que intenta mantener un valor cercano a un dólar. Oro tokenizado puede representar un derecho sobre metal custodiado en algún lugar. Un depósito tokenizado sigue siendo un pasivo bancario, solo que registrado o transferido sobre una infraestructura programable.
Eso es la tokenización: representar un activo o una reclamación como una unidad digital transferible dentro de una plataforma programable.
MISMA TECNOLOGÍA DE REGISTRO. COSAS DISTINTAS.
La distinción entre poseer el activo y poseer un token que promete darte ese activo es tan importante que tenemos una pieza entera sobre oro tokenizado frente a Bitcoin.
AHORA SÍ: ¿CUÁL ES LA DIFERENCIA ENTRE $1 EN TU BANCO Y 1 USDT?
Visualmente pueden parecer casi idénticos. Económicamente no.
TRES “DÓLARES”, TRES PROMESAS
El depósito bancario puede nacer cuando el banco concede un préstamo. El banco no necesita recibir primero exactamente un dólar de efectivo por cada dólar de depósito que crea.
Una stablecoin de pago plenamente respaldada funciona con una lógica diferente. En el modelo regulatorio estadounidense que está construyendo la GENIUS Act, el emisor debe mantener reservas identificables por al menos el valor de los tokens emitidos, uno a uno, dentro de una lista de activos líquidos permitidos.
La ley fue aprobada el 18 de julio de 2025. A 18 de septiembre de 2026 su implementación sigue en proceso regulatorio; el Tesoro estadounidense ha señalado el 18 de enero de 2027 como fecha efectiva esperada. Es decir: conviene hablar del marco GENIUS, no fingir que cualquier stablecoin existente ya es automáticamente un producto regulado bajo ese régimen.
Y conviene otra precisión: USDT no es “un dólar de la Fed metido en una blockchain”. Es una obligación privada emitida por Tether, diseñada para cotizar alrededor de $1 y sostenida por la calidad, liquidez y composición de los activos que el emisor mantiene detrás, además de sus mecanismos de redención y del mercado secundario.
Si quieres seguir esa tubería hasta Treasuries, reservas, regulación y geopolítica del dólar, entra en por qué Estados Unidos quiere que el mundo use stablecoins.
ENTONCES, ¿HAY DOS SISTEMAS: BANCA Y CRYPTO?
Como mapa inicial, sí: puedes imaginar una arquitectura tradicional de bancos, bancos centrales y mercados, y otra familia de redes blockchain donde activos y tokens se transfieren con software.
Pero si te quedas ahí, te pierdes lo más interesante.
Los dos sistemas ya se mezclan. Una stablecoin puede vivir en Ethereum y estar respaldada por depósitos bancarios, repos y letras del Tesoro. Un banco puede emitir un depósito tokenizado. Un fondo puede tokenizar participaciones. Un exchange usa bancos para recibir fiat. Un emisor crypto puede convertirse en uno de los compradores relevantes de deuda pública a corto plazo.
La frontera no es “viejo contra nuevo”. Es qué promesa existe, quién la emite, qué la respalda, quién controla el registro y cómo se liquida.
¿Y QUÉ PASA CUANDO SE CREA MUCHO DINERO FIAT?
Aquí llega la frase favorita de internet: “más dinero = inflación”. Tiene una intuición válida y una capacidad espectacular para borrar mecanismos.
Si la cantidad de capacidad de gasto crece mucho más rápido que la cantidad de bienes y servicios que la economía puede ofrecer, todo lo demás constante, existe presión para que suban los precios. Pero “todo lo demás constante” es un animal que rara vez encontramos suelto.
Importa qué dinero se crea, quién lo recibe, si lo gasta, qué crédito se expande, qué ocurre con la producción, qué pasa con la velocidad de circulación, qué shocks golpean a la oferta y qué esperan hogares y empresas.
Un banco central puede crear reservas comprando bonos sin que esas reservas aparezcan como billetes en tu bolsillo. Un banco puede crear depósitos para financiar una fábrica o para financiar la compra de una casa ya existente. Un gobierno puede realizar transferencias que llegan directamente a hogares. Los tres movimientos pueden ampliar componentes distintos del sistema y tener efectos distintos.
Por eso nuestra explicación de por qué tu dinero compra cada vez menos empieza por la intuición monetaria y después añade oferta, energía, salarios, márgenes, expectativas y producción.
LO QUE EL FIAT CAMBIA ES QUIÉN DECIDE DÓNDE ESTÁ EL LÍMITE
Bajo una convertibilidad fija en oro, una restricción visible es la capacidad de cumplir la promesa de conversión. Bajo fiat, la oferta monetaria puede ser mucho más elástica.
Eso tiene una ventaja enorme: el sistema puede responder con liquidez a una crisis, acomodar una economía que crece y evitar que cada pánico bancario tenga que resolverse esperando a que alguien descubra una mina.
También crea una responsabilidad enorme: si bancos centrales, gobiernos y sistema financiero expanden capacidad nominal mucho más rápido que la capacidad real de la economía, el ajuste puede aparecer como inflación, depreciación de la moneda, tipos más altos, burbujas de activos o una mezcla incómoda de varias cosas.
No hay un contador metálico que diga “se acabó”. Los límites siguen existiendo. Solo llegan a través de precios, balances, mercados, política e instituciones.
Y AHÍ ENTIENDES POR QUÉ EXISTE LA OBSESIÓN POR LOS ACTIVOS “DUROS”
Si guardas toda tu riqueza en una unidad cuya oferta puede expandirse y cuyo poder adquisitivo no está garantizado, es lógico preguntarte si existen activos con reglas de oferta diferentes.
Eso no convierte automáticamente esos activos en buenas inversiones ni en coberturas perfectas. Solo explica por qué aparecen una y otra vez en la conversación.
Oro
No tiene un emisor corporativo ni un banco central capaz de crear una tonelada con una tecla. Su oferta crece lentamente porque extraerlo cuesta tiempo, capital y energía. A cambio, no produce flujo de caja, cuesta custodiarlo y su precio puede caer durante periodos largos.
Acciones
Una acción no es un “activo duro de oferta fija”. Una empresa puede emitir más acciones y puede fracasar. Lo distinto es que representa propiedad sobre una actividad productiva capaz de generar beneficios, reinvertir y, en algunos casos, subir precios junto con la economía nominal. Es una reclamación sobre producción, no una roca escasa.
Bitcoin
Su propuesta de escasez es digital: reglas de emisión conocidas y un límite que la red valida. No tiene flujo de caja ni garantía estatal y su precio ha sido extremadamente volátil. Su tesis monetaria depende de que la red, los usuarios y el consenso sobre esas reglas persistan.
TRES FORMAS MUY DISTINTAS DE SALIR DEL EFECTIVO
La idea de agrupar algunas de estas posiciones como respuesta al riesgo de degradación monetaria tiene nombre en los mercados: debasement trade. La parte importante no es comprar la etiqueta. Es entender de qué riesgo concreto intenta protegerte cada activo y qué riesgo nuevo introduce.
ESPERA. ENTONCES, ¿QUÉ ES LO QUE TENGO CUANDO DIGO “TENGO DINERO”?
ESPERA, ME HE PERDIDO−
Depende. Un billete es dinero emitido por el banco central. El saldo de tu cuenta es una deuda del banco contigo. Una stablecoin es un token y una promesa del emisor respaldada según su estructura de reservas. Bitcoin es un activo nativo de una red con sus propias reglas. Oro es un activo físico. Una acción es propiedad sobre una empresa. Los tratamos a veces como si fueran variantes de “dinero” porque todos pueden convertirse en poder de compra, pero jurídicamente y económicamente son cosas diferentes.
EL MAPA QUE CAMBIA CÓMO MIRAS LAS FINANZAS
El sistema financiero deja de parecer magia cuando dejas de preguntar solamente “¿cuánto vale?” y empiezas a preguntar cinco cosas:
- ¿Quién lo emitió? Un Estado, un banco, una empresa, un protocolo, nadie.
- ¿Qué me promete exactamente? Conversión, pago futuro, propiedad, nada.
- ¿Qué hay detrás? Préstamos, bonos, reservas, oro, beneficios empresariales, reglas de red.
- ¿Quién puede crear más? Un comité, un banco al prestar, una empresa al emitir tokens, una regla programada.
- ¿Cómo salgo? Retiro, transferencia, redención, mercado secundario, venta de un activo.
Haz esas preguntas a un dólar, un depósito, un bono, una stablecoin, una acción, una moneda de oro o bitcoin y de repente empiezas a ver el mismo mundo con otra resolución.
El gran secreto es bastante menos místico de lo que parece: las finanzas están llenas de promesas que intentamos tratar como equivalentes mientras funcionan. Las crisis suelen empezar cuando alguien descubre que dos promesas que parecían idénticas no lo eran.
LA RESPUESTA
El dinero moderno no es una pila de billetes sin oro detrás ni una conspiración de números imaginarios. Es una arquitectura de unidades de cuenta, pasivos, activos, bancos, bancos centrales, mercados y ahora también redes programables.
Salir del oro no eliminó los límites: los movió. Los bancos no esperan a que exista un billete por cada préstamo: crean depósitos al expandir crédito, dentro de restricciones. Y el saldo que ves en la app no está respaldado uno a uno por efectivo esperando en una caja: es un pasivo bancario cuya convertibilidad a la par depende del balance del banco y de la arquitectura de seguridad que hemos construido alrededor. Las blockchains no abolieron las promesas: algunas crearon activos nativos y otras permitieron que viejas promesas circularan en rails nuevos. Las stablecoins no son “dólares mágicos”: son pasivos privados con una estructura de reservas. Y los activos escasos no son un antídoto universal: cada uno intercambia un riesgo por otro.
Una vez entiendes esto, “el dinero” deja de ser una cosa. Se convierte en una pregunta mucho mejor:
↗ ¿Qué promesa estoy aceptando exactamente?
AUDITABLE, SIEMPRE
FUENTES PRIMARIAS
Fuentes utilizadas para comprobar historia monetaria, creación bancaria, reservas, liquidez bancaria, seguro de depósitos, tokenización, stablecoins y Bitcoin. Los datos regulatorios están fechados a 18 de septiembre de 2026.
- Bank of England — Money in the modern economy: an introduction — Capas del dinero moderno y naturaleza de los depósitos.
- Bank of England — Money creation in the modern economy — Creación de depósitos mediante crédito y límites al balance bancario.
- Bank of England — New forms of digital money — Depósitos exigibles a la vista, activos líquidos y préstamos que respaldan el balance bancario.
- FDIC — Seguro de Depósito en Breve — Cobertura estándar de $250.000 por depositante, banco asegurado y categoría de titularidad.
- Federal Reserve History — Nixon Ends Convertibility of U.S. Dollars to Gold — Contexto y cierre de la ventana del oro en 1971.
- Federal Reserve Board — Reserve Requirements — Requisitos de reservas reducidos a 0% desde marzo de 2020.
- U.S. Government Publishing Office — GENIUS Act, Public Law 119-27 — Marco legal y reservas al menos uno a uno para emisores permitidos de payment stablecoins.
- U.S. Treasury — GENIUS Act Proposed Rulemaking, 17 agosto 2026 — Implementación y fecha efectiva esperada del 18 de enero de 2027.
- Bank for International Settlements — Pushing the monetary frontier, agosto 2026 — Diferencias entre stablecoins y depósitos tokenizados.
- Satoshi Nakamoto — Bitcoin: A Peer-to-Peer Electronic Cash System — Diseño original publicado en 2008.
EXPLICAMOS. NO ASESORAMOS.