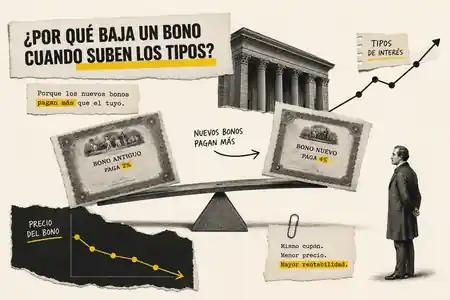
Compras un bono por 100. Te promete pagar 5 cada año y devolverte 100 al final.
Al día siguiente, el mercado cambia. Ahora aparecen bonos parecidos que pagan 8. Misma seguridad aproximada. Mismo vencimiento aproximado. Más cupón.
Pregunta incómoda: ¿por qué alguien compraría tu bono viejo por 100 si puede comprar uno nuevo que paga más?
PRIMERO: UN BONO ES UNA PROMESA CON PRECIO
Un bono no es “dinero seguro” flotando en el aire. Es una promesa de pagos futuros. Si ya leíste qué demonios es un bono, la intuición básica es esta: alguien recibe dinero hoy y promete devolverte dinero mañana.
La parte importante: esa promesa puede venderse antes del vencimiento. Y si puede venderse, tiene precio.
EL EJEMPLO TONTO QUE LO EXPLICA CASI TODO
Imagina dos bonos emitidos por el mismo deudor, con riesgo y vencimiento parecidos.
- Bono viejo: cuesta 100 y paga 5 al año.
- Bono nuevo: cuesta 100 y paga 8 al año.
El bono viejo no se ha roto. Sigue prometiendo pagar 5. Pero frente al bono nuevo parece peor. Para que alguien lo quiera, necesita compensar esa desventaja.
¿Cómo compensa? Bajando de precio.
Si el bono viejo se vende por menos de 100, el comprador sigue cobrando 5 al año, pero ha pagado menos por recibir esos pagos. Su rendimiento sube. No porque el bono pague más. Porque cuesta menos.
EL MECANISMO EN UNA FRASE
AHORA SÍ: CUPÓN NO ES RENDIMIENTO
El cupón es lo que el bono promete pagar. El rendimiento es lo que obtienes en relación con el precio que pagas.
Si un bono paga 5 y cuesta 100, la intuición dice “5%”. Si ese mismo bono cuesta 90, los mismos 5 pesan más sobre el dinero invertido. Si cuesta 110, pesan menos.
Por eso los reguladores y materiales educativos de mercado repiten la misma relación básica: precio y rendimiento se mueven en sentido contrario. Cuando el precio del bono sube, su rendimiento baja. Cuando el precio baja, su rendimiento sube.
¿Y QUÉ TIENEN QUE VER “LOS TIPOS” CON TODO ESTO?
Los tipos de interés son el precio de mover dinero en el tiempo. Si el mercado empieza a exigir más rendimiento para prestar, las promesas antiguas que pagan poco tienen que abaratarse para competir.
Esto no ocurre solo porque “la Fed subió” o “el BCE bajó”. Los bancos centrales influyen muchísimo en los tipos de corto plazo y en las expectativas, pero los precios de los bonos también incorporan inflación esperada, riesgo de crédito, liquidez, oferta de deuda, demanda de inversores y plazo.
Sin jerga: el mercado pregunta todo el rato “¿cuánto necesito cobrar para prestar hoy hasta esa fecha?”. Si la respuesta sube, muchas promesas antiguas valen menos hoy.
POR QUÉ LOS BONOS LARGOS SUFREN MÁS
Un bono que vence mañana apenas tiene tiempo para que el cambio de tipos importe. Un bono que promete pagos durante treinta años es otra historia.
Cuanto más lejos están los pagos, más depende su valor actual del rendimiento que exige el mercado. Por eso los bonos de vencimiento largo suelen ser más sensibles a cambios de tipos. A esa sensibilidad se le llama duration.
No hace falta convertir esto en una misa matemática. Quédate con la imagen: si el dinero prometido llega muy lejos en el futuro, un cambio en el precio del tiempo golpea más fuerte.
ENTONCES, ¿SUBEN TIPOS = TODOS LOS BONOS CAEN IGUAL?
No. Esa frase es cómoda y falsa si la dejamos sola.
- Un bono a corto plazo suele moverse menos que uno a largo plazo.
- Un bono con cupón alto puede reaccionar distinto a uno con cupón bajo.
- Un bono de un emisor frágil también se mueve por riesgo de impago, no solo por tipos.
- Un bono poco líquido puede caer más si nadie quiere comprarlo justo cuando tú quieres vender.
- La inflación esperada puede cambiar la película aunque el banco central no haya tocado nada todavía.
ESPERA, ME HE PERDIDO−
Un bono viejo promete pagos fijos. Si aparecen bonos nuevos que pagan más, el viejo necesita bajar de precio para que su rendimiento sea competitivo. El cupón no cambia. El precio sí. Por eso, cuando suben los tipos de mercado, muchos bonos existentes bajan.
LA RESPUESTA
Un bono baja cuando suben los tipos porque su promesa fija compite contra promesas nuevas más atractivas.
El mercado no reescribe el contrato. Reescribe el precio. Y al bajar el precio, sube el rendimiento que obtendrá quien compre ese bono desde hoy.
La idea parece contraintuitiva solo hasta que recuerdas esto: un bono no vale por lo que pone en el papel. Vale por cómo se compara ese papel con todas las demás formas disponibles de mover dinero hacia el futuro.
AUDITABLE, SIEMPRE
FUENTES
Fuentes institucionales y educativas utilizadas para comprobar el mecanismo precio-rendimiento, la relación entre tipos y bonos, y la terminología básica.
- Federal Reserve Bank of St. Louis — Why Do Bond Prices and Interest Rates Move in Opposite Directions? — Explicación del mecanismo con bonos nuevos y bonos existentes.
- U.S. Securities and Exchange Commission — When Interest Rates Go Up, Prices of Fixed-rate Bonds Fall — Riesgo de tipos en bonos de tipo fijo.
- FINRA — Understanding Bond Yield and Return — Relación inversa entre precio y rendimiento.
- FINRA — Bonds — Riesgos y funcionamiento básico de bonos.
EXPLICAMOS. NO ASESORAMOS.