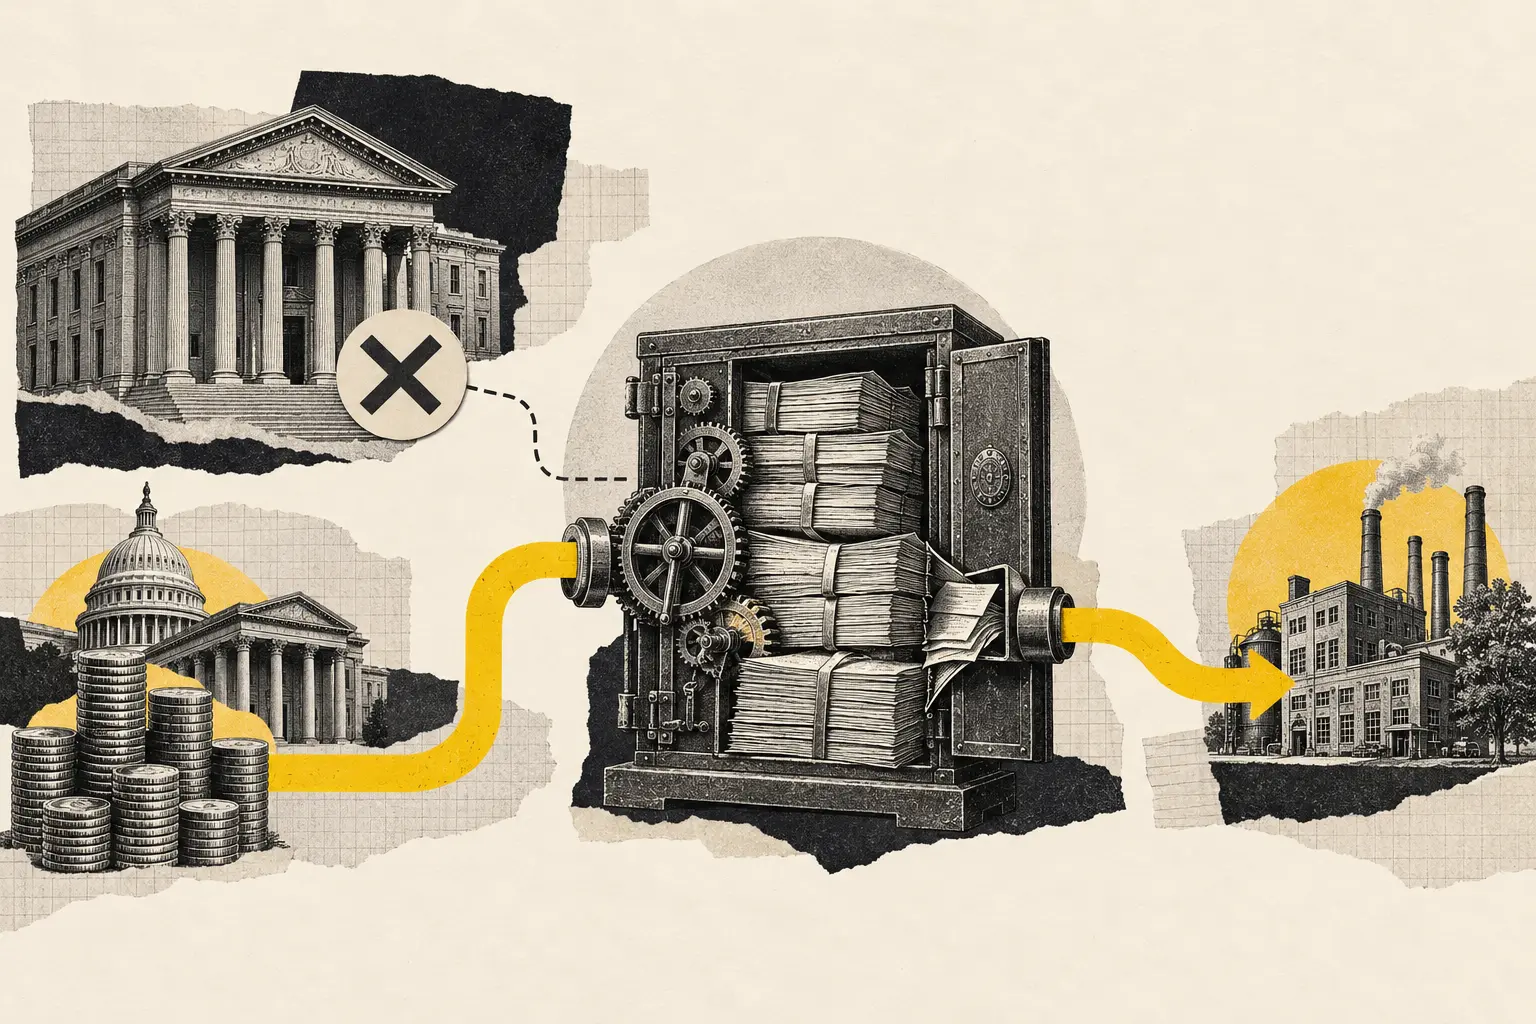
Imagina una empresa que necesita 300 millones de dólares. Puede ir a un banco. Puede intentar emitir bonos. O puede sentarse en una sala con un gestor de activos, enseñar sus cuentas y salir unos días después con un préstamo negociado prácticamente a medida.
No hay una sucursal. No hay depósitos de clientes financiando directamente la operación. Puede que tampoco exista un bono cotizando en una pantalla para decirte cada segundo cuánto vale esa deuda.
Hay un fondo con dinero de pensiones, aseguradoras, instituciones y cada vez más inversores particulares. Ese fondo presta directamente a la empresa. La empresa paga intereses. Los inversores reciben parte de esos ingresos. El gestor cobra por organizar, seleccionar y administrar todo aquello.
Eso es, en términos muy simplificados, private credit.
Y lo interesante no es que alguien haya inventado una forma nueva de prestar dinero. Prestar fuera de los bancos es más viejo que los bancos modernos. Lo interesante es la escala. La Reserva Federal estima que el mercado estadounidense de direct lending supera ya los 1,3 billones de dólares, comparable en tamaño a los mercados de high-yield bonds y préstamos sindicados. El Financial Stability Board sitúa el private credit global entre 1,5 y 2 billones con los últimos datos comparables, y reconoce que las estimaciones varían porque todavía existe un problema bastante serio de visibilidad.
La banca no ha desaparecido. El crédito se ha mudado de habitación.
PRIMERO: “PRIVADO” NO SIGNIFICA “SECRETO”
Private credit suele referirse a préstamos originados por entidades no bancarias y negociados directamente entre prestamista y prestatario, en lugar de distribuirse ampliamente en un mercado público.
La palabra “private” describe sobre todo cómo se origina y negocia el crédito. No significa necesariamente que nadie conozca la empresa, que el préstamo sea ilegal o que todo ocurra detrás de una cortina de humo. Muchos vehículos que participan en este mercado publican información regulatoria y algunos, como las business development companies estadounidenses, tienen obligaciones de reporting muy concretas.
Pero sí existe una diferencia enorme frente a un Treasury, un bono corporativo cotizado o una acción: no hay necesariamente miles de compradores y vendedores poniendo un precio nuevo cada segundo.
Eso cambia la experiencia del inversor y también la forma en la que descubrimos que algo va mal.
EL VIAJE DEL PRIVATE CREDIT
¿POR QUÉ UNA EMPRESA PAGARÍA MÁS POR NO IR AL BANCO?
Porque el precio no es la única cosa que importa cuando necesitas dinero.
Imagina que estás comprando otra empresa y necesitas certeza de financiación antes del viernes. O que tu negocio tiene una estructura rara que no encaja bien en los formularios de un banco. O que quieres renegociar covenants, vencimientos y amortizaciones con dos prestamistas en lugar de con un sindicato de cuarenta instituciones.
Un fondo de private credit puede ofrecer velocidad, confidencialidad, flexibilidad y capacidad para estructurar el préstamo alrededor de una situación concreta. Esa comodidad suele tener precio: muchos prestatarios pagan un spread mayor que el que pagarían empresas fuertes en mercados públicos.
El FSB destaca precisamente esa utilidad. El private credit puede llenar huecos que dejan bancos y mercados, financiar compañías con estructuras complejas y ofrecer capital más paciente. No es un accidente que private equity y private credit hayan crecido juntos: cuando un fondo compra una empresa con deuda, tener prestamistas capaces de comprometer grandes cantidades rápidamente vale muchísimo.
Lo caro puede ser racional si comprar certeza te permite cerrar una operación.
¿Y POR QUÉ LOS INVERSORES QUIEREN ESTAR AL OTRO LADO?
Porque durante años el private credit ofreció una mezcla tremendamente atractiva: cupones altos, préstamos normalmente senior y garantizados, tipos variables y una volatilidad que parecía bastante menor que la de los mercados públicos.
Los tipos variables importan. Muchos préstamos se estructuran como un tipo de referencia más un spread. Si los tipos oficiales suben, el cupón que cobra el prestamista también puede subir. Después de años de tipos cero, esa característica resultó especialmente poderosa cuando la política monetaria se endureció.
Y luego está la palabra mágica: ilíquido.
Si prestas dinero durante años y aceptas que no podrás salir cómodamente mañana, esperas cobrar algo por renunciar a esa flexibilidad. Esa compensación suele llamarse prima de iliquidez. Para una pensión que sabe que no necesita todo su dinero el martes que viene, puede tener mucho sentido intercambiar liquidez por rendimiento.
El problema empieza cuando confundimos “el precio no cambia delante de mis ojos” con “el riesgo no cambia”.
UNA ACCIÓN TE GRITA SUS PROBLEMAS. UN PRÉSTAMO PRIVADO PUEDE SUSURRARLOS
Si una empresa cotizada tiene una mala semana, su acción puede caer un 20% antes de que hayas terminado el desayuno. Eso es desagradable, pero informativo: compradores y vendedores están negociando y produciendo un precio.
Un préstamo privado puede no negociarse durante meses. Alguien tiene que estimar cuánto vale utilizando los pagos esperados, la situación del prestatario, transacciones comparables, spreads de mercado y modelos de valoración.
Eso no significa que la valoración sea inventada. Significa que tiene menos información de mercado en tiempo real.
El Financial Stability Board utiliza una expresión bastante seca para una cuestión bastante importante: valuation opacity. Cuando los activos se negocian poco y las metodologías difieren, puede ser difícil saber con qué velocidad un deterioro económico debería aparecer en el valor declarado de una cartera.
Una pantalla tranquila puede ocultar una economía que ya está cambiando.
MENOS VOLATILIDAD VISIBLE NO ES NECESARIAMENTE MENOS VOLATILIDAD ECONÓMICA
Supón que una empresa debía 100 y ayer el mercado habría pagado 100 por ese préstamo. Hoy pierde a su mayor cliente. Si nadie intenta vender el crédito, quizá no exista una transacción que anuncie inmediatamente un nuevo precio de 85.
Pero el riesgo económico sí cambió.
Con el tiempo, el gestor tendrá que reflejar la nueva información en la valoración. El proceso puede ser prudente y razonable. Simplemente funciona de otra manera que una bolsa.
Esto explica parte del atractivo psicológico del private credit. Una cartera que se marca mensualmente o trimestralmente parece mucho más estable que un ETF cuyo precio cambia cada segundo. Pero una frecuencia de valoración menor no puede abolir impagos, recesiones ni deterioros empresariales.
El silencio no es estabilidad.
Y AQUÍ ENTRA EL SOFTWARE
Durante años, las compañías de software parecían prestatarios casi ideales. Ingresos recurrentes, márgenes altos, poca necesidad de fábricas y negocios que los fondos de private equity podían comprar, apalancar y hacer crecer.
Eso hizo que software terminara convirtiéndose en el mayor sector de muchas carteras de private credit estadounidenses. Después llegó otra tecnología a cuestionar parte de esos negocios: la inteligencia artificial.
No significa que “la IA vaya a destruir el software”. Significa que determinados modelos de negocio que parecían muy previsibles ahora tienen una pregunta nueva sobre crecimiento, precios y competencia. Y si compraste una empresa pagando un múltiplo alto y además le pusiste mucha deuda, una pequeña revisión de expectativas puede convertirse en un problema mucho menos pequeño para el acreedor.
Una revisión de Reuters sobre 44 BDCs encontró que, a 30 de junio de 2026, el valor razonable agregado de las inversiones analizadas era de 92.880 millones de dólares frente a 95.190 millones de coste. Los problemas estaban concentrados: los préstamos de software aparecían marcados a la baja con mucha más frecuencia que los de otros sectores, y los préstamos en non-accrual —aquellos donde el cobro ya se ha deteriorado de forma seria— habían aumentado.
Eso no describe todo el private credit. Es una fotografía de un segmento. Pero es un recordatorio útil: una cartera puede parecer diversificada entre cien empresas y descubrir que muchas dependían de la misma historia económica.
AHORA LLEGA LA PARTE REALMENTE INTERESANTE: ¿Y SI EL INVERSOR QUIERE SALIR?
El private credit tradicional tenía una solución bastante brutal para este problema: no podías.
Los grandes fondos institucionales suelen levantar capital con horizontes de siete, ocho o diez años. El fondo presta dinero a empresas sabiendo que sus propios inversores no pueden pedir de vuelta todo el capital cuando les apetezca. Esa estabilidad de financiación encaja bastante bien con activos que tampoco pueden venderse fácilmente.
Pero el sector ha querido crecer. Y crecer significa llegar a más inversores.
En los últimos años han proliferado vehículos llamados a veces semi-líquidos: BDCs perpetuas y interval funds que permiten suscripciones continuas y ofrecen ventanas periódicas de recompra. Puedes entrar con relativa facilidad y tienes cierta posibilidad de salir cada trimestre.
“Cierta” hace bastante trabajo en esa frase.
PUEDES PEDIR TU DINERO. NO SIGNIFICA QUE PUEDAS SACARLO TODO
Muchos de estos vehículos limitan las recompras a alrededor del 5% de las acciones o del NAV por trimestre. Si el 3% de los inversores quiere salir, no hay problema particular. Si el 10% quiere salir y el límite es 5%, las peticiones se prorratean o parte queda para la siguiente ventana.
Eso no es una cláusula escondida que aparece cuando todo arde. Forma parte del diseño del producto.
La SEC advierte desde hace años de esta característica en los interval funds: un inversor puede tener que esperar meses para una ventana de recompra y, aun cuando llegue, quizá solo pueda vender una parte de lo solicitado si las peticiones superan el límite.
La razón económica es bastante lógica. No puedes prometer liquidez diaria infinita si debajo tienes préstamos que tardan años en vencer y que podrían necesitar venderse con descuento si intentas convertirlos en efectivo de golpe.
ESPERA, ME HE PERDIDO−
Imagina un fondo que usa tu dinero para prestar a una empresa durante cinco años. La empresa no tiene que devolvérselo mañana.
Ahora tú quieres recuperar tu parte mañana. Si solo eres tú, el fondo puede utilizar efectivo o dinero que entra de otros inversores. Si todo el mundo quiere salir a la vez, el fondo tendría que conseguir muchísimo efectivo aunque sus préstamos todavía no vencen.
Por eso algunos vehículos dicen desde el principio: puedes pedir salir cada trimestre, pero solo recompramos hasta una cantidad limitada.
ESTA SEMANA TENEMOS UN EJEMPLO PERFECTO
El 3 de septiembre, Blackstone comunicó a los inversores de BCRED que había recibido aproximadamente 4.300 millones de dólares en solicitudes de recompra para el tercer trimestre, alrededor del 10% de las acciones en circulación. El programa prevé recomprar un 5%.
Eso significa que no todas las peticiones se atenderán inmediatamente.
La frase suena dramática hasta que añadimos el resto de la información. El propio fondo señala que una parte importante de las solicitudes provenía de inversores que ya habían pedido salir el trimestre anterior y volvieron a presentar la petición; estima que los inversores de Q2 y Q3 habrán recibido aproximadamente el 75% del capital solicitado en unos 90 días. También declaró más de 17.000 millones de dólares de liquidez disponible entre efectivo y capacidad de endeudamiento no utilizada, además de un apalancamiento de unas 0,8 veces deuda sobre equity.
¿Es una corrida bancaria? No.
Un banco promete a sus depositantes convertir depósitos en dinero a la vista prácticamente a demanda. BCRED no promete eso: ofrece un programa trimestral limitado y lo dice explícitamente en sus condiciones.
¿Significa entonces que las peticiones no importan? Tampoco.
Importan porque muestran qué ocurre cuando un vehículo construido sobre activos ilíquidos recibe simultáneamente presión de salida. El mecanismo está funcionando como fue diseñado. La pregunta es cómo se comportaría si la presión fuese mayor, más persistente y coincidiera con deterioro de crédito.
¿POR QUÉ NO VENDE LOS PRÉSTAMOS Y YA?
Puede vender algunos. Pero “vender” no es una operación abstracta.
Un Treasury tiene un mercado enorme y miles de compradores. Un préstamo privado de 80 millones a una compañía específica puede tener pocos interesados y documentación negociada a medida. Si necesitas venderlo mañana porque alguien exige efectivo, el comprador sabe perfectamente que tienes prisa.
Entonces aparece el descuento.
Eso es exactamente lo que un buen diseño de liquidez intenta evitar: no obligar a vender activos razonables a precios de incendio simplemente porque los inversores quieren salir al mismo tiempo.
Las restricciones de recompra pueden parecer antipáticas desde el punto de vista individual, pero protegen también a quienes se quedan. Si los primeros en salir pudieran exigir efectivo ilimitado, el fondo podría verse obligado a vender primero sus mejores y más líquidos activos, dejando detrás una cartera peor para los últimos.
Las puertas pequeñas no existen solo para molestar. Existen porque la habitación de detrás no tiene una salida suficientemente grande.
¿CUÁNTO DE ESTE MERCADO ESTÁ YA EN MANOS DE INVERSORES “SEMI-LÍQUIDOS”?
Mucho más que hace unos años.
La Reserva Federal calculó en mayo de 2026 que las BDCs perpetuas no cotizadas tenían unos 306.000 millones de dólares de activos brutos y los interval funds de crédito unos 119.000 millones. En conjunto, estos vehículos sumaban alrededor de 425.000 millones de activos brutos y representaban cerca del 20% de los activos netos de los vehículos de private credit.
La Fed señaló además que las solicitudes de salida habían aumentado desde finales de 2025 y que varios gestores habían utilizado sus límites de recompra. Hasta entonces, consideraba que las presiones seguían siendo manejables.
Eso es exactamente el tono correcto. No “todo está bien para siempre”. No “el sistema está a punto de explotar”.
Está apareciendo una tensión estructural que merece observarse.
LOS BANCOS NO DESAPARECIERON. ESTÁN DETRÁS DEL ESCENARIO.
Una de las narrativas más engañosas sobre private credit dice que el riesgo salió de los bancos y ahora vive completamente fuera de ellos.
No funciona así.
Los fondos pueden prestar a empresas, pero los bancos siguen proporcionando líneas de crédito a esos fondos, financiación de almacén, servicios de derivados, cuentas, financiación puente y otras piezas de infraestructura. También pueden prestar a empresas que al mismo tiempo tienen deuda con fondos privados.
El FSB estima que los datos disponibles capturan alrededor de 220.000 millones de dólares en líneas bancarias utilizadas o comprometidas directamente con fondos de private credit, mientras estimaciones comerciales más amplias sitúan determinadas exposiciones entre 270.000 y 500.000 millones.
Un trabajo de la Fed de Nueva York lo resume de forma bastante elegante: parte del riesgo de crédito puede migrar hacia intermediarios no bancarios mientras los bancos conservan riesgo de liquidez y financiación frente a esos mismos intermediarios.
El riesgo no desaparece. Cambia de forma y de balance.
ENTONCES, ¿POR QUÉ QUERÍAMOS QUE ESTE MERCADO CRECIERA?
Porque tiene ventajas reales.
Después de 2008, bancos más capitalizados y líquidos hicieron al sistema bancario más resistente. También cambiaron los incentivos y costes de determinadas actividades crediticias. Al mismo tiempo, los fondos institucionales buscaban rendimiento y el private equity necesitaba financiación flexible para operaciones.
El resultado fue un crecimiento enorme de prestamistas no bancarios.
Eso diversifica las fuentes de financiación. Si un banco no quiere prestar a una empresa pero un fondo especializado la conoce bien y acepta el riesgo a cambio de un precio adecuado, la economía dispone de otra tubería. Una empresa no tiene que depender de que un único sector financiero esté abierto.
El problema no es que existan tuberías privadas. Es entender dónde llevan la presión cuando algo cambia.
LOS TIPOS ALTOS SON BUENOS PARA EL PRESTAMISTA. HASTA QUE DEJAN DE SERLO
Un préstamo a tipo variable puede parecer magnífico para el fondo cuando suben los tipos. El cupón aumenta casi automáticamente.
Pero el prestatario está pagando ese cupón.
Si una empresa que debía pagar un 7% pasa a pagar un 11%, los ingresos del prestamista mejoran solo mientras la empresa pueda seguir pagando. Llega un punto en el que un tipo más alto no aumenta la rentabilidad esperada: aumenta la probabilidad de reestructuración o impago.
La Fed señaló en su Financial Stability Report de mayo que las empresas más arriesgadas dependientes de deuda a tipo variable —incluido private credit— tenían menor capacidad de servicio de deuda que las compañías investment grade.
El interés alto es ingreso para alguien y gasto para otro. No puedes analizar un lado del contrato y olvidar el otro.
¿ES PRIVATE CREDIT LA PRÓXIMA CRISIS FINANCIERA?
No tenemos base para afirmar eso. Y la comparación automática con 2008 suele empeorar más de lo que explica.
Muchos fondos tradicionales tienen capital bloqueado durante años, lo que reduce el riesgo de una corrida clásica. Gran parte de los préstamos son senior y garantizados. Los gestores pueden renegociar directamente con empresas en problemas en lugar de coordinar a cientos de tenedores de bonos. Y el tamaño del mercado, aunque enorme, sigue siendo una fracción del crédito corporativo total.
Pero tampoco tenemos suficiente historia para declarar victoria.
El FSB subraya que el private credit a su escala actual no ha atravesado todavía una recesión severa y prolongada. La estructura actual tiene más conexiones con bancos, aseguradoras, private equity e inversores particulares que hace una década. Además, los datos son peores que en mercados públicos.
La Reserva Federal de Nueva York y la de Dallas anunciaron en agosto algo revelador: van a lanzar una encuesta específica sobre direct lending porque el mercado ya es comparable a high yield y leveraged loans, pero hay mucha menos información pública sobre cómo están cambiando los estándares y la disponibilidad de crédito.
Cuando el banco central necesita construir un termómetro nuevo, probablemente merece la pena mirar la temperatura.
CUATRO FORMAS EN LAS QUE ESTO PUEDE ACABAR
La primera es bastante aburrida: el sector atraviesa un ciclo de crédito normal. Algunos préstamos malos se marcan a la baja, aumenta la disciplina, los gestores endurecen condiciones y los inversores dejan de tratar el private credit como una máquina de cupones sin volatilidad. El mercado sigue creciendo, pero con expectativas más sensatas.
La segunda es una consolidación. Los gestores con mejor acceso a financiación, más liquidez y equipos capaces de trabajar créditos problemáticos compran carteras o ganan cuota mientras los más débiles retroceden. Un mercado que creció con dinero abundante descubre qué plataformas eran realmente buenas prestando.
La tercera es un endurecimiento del crédito. Si las salidas persisten y los fondos levantan menos capital, pueden originar menos préstamos. Eso no necesita provocar una crisis financiera para afectar la economía: empresas medianas que dependían de esta financiación encontrarían crédito más caro o simplemente menos disponible.
La cuarta es la que preocupa a reguladores. Una recesión severa deteriora préstamos al mismo tiempo que aumenta la presión de liquidez, fondos venden con descuentos, bancos reducen líneas, aseguradoras y otros inversores absorben pérdidas y varias conexiones que parecían independientes empiezan a moverse juntas.
No sabemos cuál dominará. Precisamente por eso es más útil entender la estructura que hacer predicciones dramáticas.
LA RESPUESTA
Cuando los préstamos dejan de pasar por los bancos, el crédito no desaparece. Cambia quién lo financia, quién decide qué riesgo aceptar y qué promesa de liquidez recibe el inversor.
El private credit puede ser una excelente forma de financiar empresas que necesitan velocidad, flexibilidad o estructuras que un banco o un mercado público no ofrece cómodamente. También puede dar a inversores pacientes una prima por aceptar activos menos líquidos.
La tensión aparece cuando intentamos conservar simultáneamente las dos cosas: el rendimiento de un activo ilíquido y la comodidad de sentir que podemos recuperar el dinero cuando queramos.
Los vehículos semi-líquidos no prometen eso literalmente; sus límites existen precisamente para evitarlo. Pero las solicitudes de salida de 2026 están mostrando a una generación nueva de inversores qué significaba realmente aquella letra pequeña.
Las finanzas tienen una costumbre bastante persistente. Inventamos una estructura nueva, repartimos mejor algunos riesgos, resolvemos una restricción antigua y durante un tiempo parece que la ingeniería hizo desaparecer el problema.
Luego llega un ciclo distinto y recordamos la regla.
La innovación financiera rara vez elimina el riesgo. Decide quién lo sostiene, dónde se esconde y cuándo se hace visible.
AUDITABLE, SIEMPRE
FUENTES
Informes regulatorios, investigación de bancos centrales y filings utilizados para comprobar tamaño, estructura, liquidez, valoraciones y el episodio actual de solicitudes de recompra.
- Financial Stability Board — Report on Vulnerabilities in Private Credit, mayo 2026 — definición, tamaño global, beneficios, opacidad de valoración, conexiones y riesgos de liquidez.
- Federal Reserve — Financial Stability Report, mayo 2026: Funding Risks — tamaño de vehículos semi-líquidos, solicitudes de salida y exposición a private credit.
- Federal Reserve — Private Credit and Leveraged Loan Markets, agosto 2026 — direct lending, empresas prestatarias y sustitución entre mercados de crédito.
- Federal Reserve Bank of New York — Pilot Survey of the Private Credit Market, agosto 2026 — estimación superior a $1,3 billones del direct lending estadounidense y brechas de información.
- Federal Reserve Bank of New York — Transformed Intermediation, enero 2026 — conexiones de financiación y liquidez entre bancos e intermediarios no bancarios.
- SEC / Blackstone Private Credit Fund — Q3 Distribution and Tender Offer Update, 3 septiembre 2026 — solicitudes de recompra, límite trimestral, liquidez y apalancamiento reportados por BCRED.
- Investor.gov / SEC — Interval Funds — ventanas periódicas de recompra, límites y riesgos de iliquidez.
- Reuters — Private credit roundup, 4 septiembre 2026 — fotografía actual de markdowns en BDCs, software y presión de recompras.
EXPLICAMOS. NO ASESORAMOS.