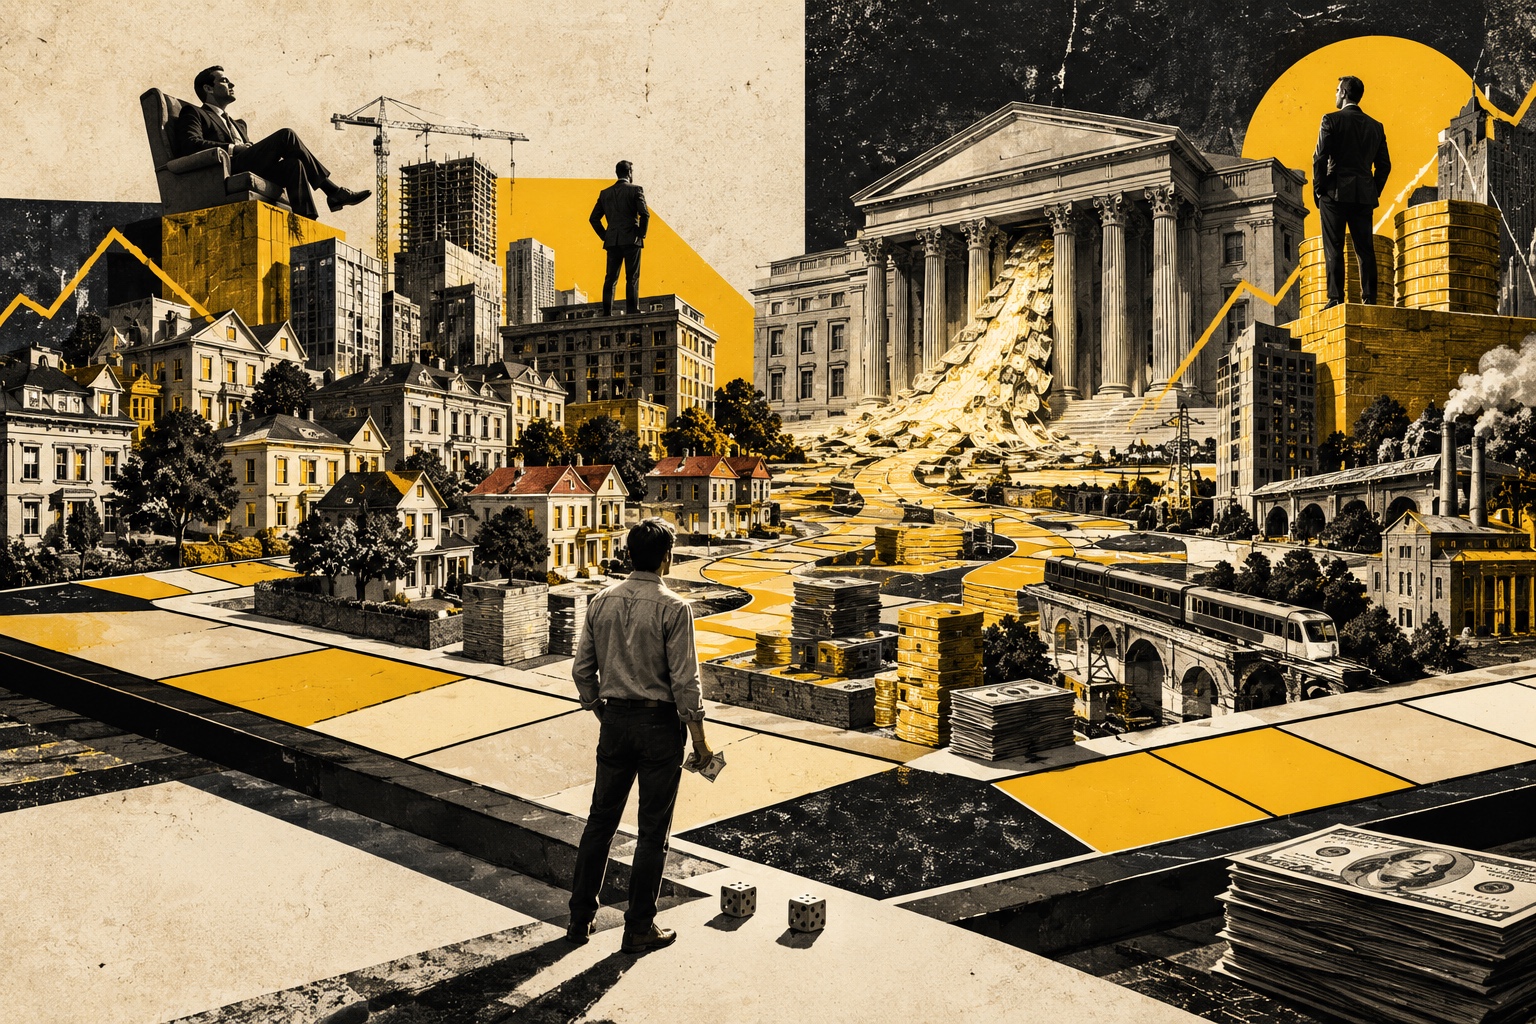
Te sientas a jugar, te dan tus billetes, coges una ficha y tiras los dados. Solo hay un pequeño problema: la partida empezó antes de que llegaras.
Muchas de las mejores propiedades ya tienen dueño; algunas tienen casas, otras hoteles, y los ferrocarriles llevan décadas cobrando peaje. Hay jugadores que empiezan con una cartera heredada y otros con una nómina, alquiler por pagar y cero casillas. Entonces alguien dice que las reglas son iguales para todos. Técnicamente puede ser verdad. Económicamente, se queda bastante corta.
Esa es la intuición que vamos a explotar. No porque el mundo sea literalmente Monopoly, sino porque el tablero permite ver de golpe algo que expresiones como “política monetaria”, “creación de crédito” o “distribución patrimonial” suelen esconder detrás de la jerga. Eso sí: si queremos que la analogía sirva, hay que impedir que se convierta en propaganda. El banco central no reparte billetes cada vez que pasas por salida, la deuda no es necesariamente una estafa, la inflación no enriquece automáticamente a todo rico y comprar activos no garantiza escapar de nada.
El mecanismo que sí merece atención es más sencillo: cuando la propiedad de los activos está muy concentrada, una subida de su valor beneficia primero a quien ya los posee. Quien empieza sin ellos intenta alcanzarlos con ingresos que no necesariamente suben al mismo ritmo. Ahí empieza la partida interesante.
REGLA 1: NO TODOS EMPIEZAN EN “SALIDA”
En Monopoly todos reciben el mismo dinero inicial y ninguna calle tiene dueño. La vida real funciona al revés: cada generación entra en un tablero que lleva siglos jugándose. No hace falta inventar porcentajes espectaculares para verlo. En Estados Unidos, las cuentas distributivas de la Reserva Federal estimaban en el segundo trimestre de 2026 unos 185,7 billones de dólares de patrimonio neto de los hogares; aproximadamente el 69% estaba en manos del 10% más rico, mientras la mitad inferior poseía alrededor del 2,3%.
La diferencia se vuelve todavía más visible al mirar qué posee cada grupo. Quien ya tiene una casa puede verla apreciarse, pedir crédito contra ella o venderla. Quien posee acciones participa en beneficios futuros y revalorizaciones; quien tiene un negocio puede reinvertir. Quien no posee activos depende mucho más de su trabajo. Y el salario tiene una limitación brutal: normalmente hay que volver a producirlo cada mes.
Un activo, en cambio, puede generar renta, apreciarse o servir de colateral. Esa diferencia de punto de partida cambia los movimientos que cada jugador puede hacer después.
REGLA 2: EL BANCO NO ES SOLO EL SEÑOR QUE GUARDA LOS BILLETES
El banco de Monopoly guarda dinero, vende propiedades y concede hipotecas. La economía real es bastante más rara. El banco central emite la base monetaria —billetes y reservas bancarias— y guía el precio del dinero mediante los tipos. Pero gran parte del dinero que usamos no la crea directamente el banco central: aparece cuando los bancos comerciales conceden préstamos.
Si un banco aprueba una hipoteca de 300.000, normalmente no busca una caja donde otro ahorrador dejó exactamente esos 300.000. Al conceder el préstamo crea simultáneamente un activo para el banco —tu deuda— y un depósito en el sistema bancario. Aparecen dinero bancario y deuda a la vez. Cuando esa deuda se amortiza, parte de ese dinero desaparece. No es una imprenta sin límites: capital, regulación, riesgo, rentabilidad, demanda de crédito y política monetaria ponen frenos.
La idea importante es que el tablero puede ampliar su capacidad de compra mediante crédito. Eso es mucho más extraño, y mucho más útil, que imaginar una impresora echando billetes por la puerta.
REGLA 3: “PASAR POR SALIDA” NO IMPRIME DINERO
Aquí conviene matar una caricatura antes de que se nos escape. Cuando el banco central baja tipos, abarata determinadas formas de financiación; cuando compra activos mediante QE, crea reservas y modifica la composición de los balances del sector privado. Nada de eso equivale a lanzar dinero desde un helicóptero sobre todas las familias.
¿El resultado es automáticamente inflación? Tampoco. Depende de qué se compre, cuánto pueda producir la economía, la velocidad del gasto, la oferta, las expectativas, el crédito y otras cuantas cosas menos sexys que “encender la impresora”. Pero sí existe un canal relevante para nuestro tablero: los tipos y la liquidez pueden influir en las valoraciones financieras. Si el precio de los activos sube, importa mucho quién los poseía antes de la subida.
REGLA 4: SI SUBE EL PRECIO DE LAS CASILLAS, GANA PRIMERO QUIEN YA LAS TIENE
Imagina que todas las calles marrones, azules y verdes duplican su precio. ¿Quién ganó? El jugador que ya las tenía. Quien todavía estaba ahorrando para comprar su primera propiedad no ganó nada; de hecho, su objetivo se alejó.
Ese es el “coño, ahora lo veo” del tablero. Si tienes un sueldo de 50.000 y una casa de 500.000 sube un 10%, la vivienda ha ganado 50.000 de valor de mercado. Eso no significa que tengas 50.000 nuevos en la cuenta, ni que la casa vaya a subir cada año. Hay impuestos, mantenimiento, intereses y riesgo. Significa algo más básico: trabajo y propiedad acumulan mediante mecanismos distintos.
Por eso el capital puede subir mucho más deprisa que los sueldos. Un activo puede revalorizarse y reinvertir; la hora que trabajaste el martes pasado no puede volver a trabajar el miércoles.
REGLA 5: LA INFLACIÓN NO CAMBIA TODAS LAS CASILLAS POR IGUAL
La inflación no significa que “el dinero desaparezca”. Significa que cada unidad compra menos. Y tampoco golpea a todos igual. Los hogares de menor renta suelen dedicar una proporción mayor de su presupuesto a necesidades básicas y tienen menos margen para cambiar su cesta o ahorrar. Si energía, alimentos o alquiler suben con fuerza, el golpe puede ser especialmente duro.
Pero resumirlo como “inflación = pobres más pobres, ricos más ricos” también sería demasiado fácil. Un deudor con hipoteca fija puede beneficiarse si la inflación reduce el valor real de su deuda y sus ingresos terminan subiendo. Un ahorrador rico cargado de bonos nominales puede perder poder adquisitivo. Un propietario puede sufrir si los tipos suben y el precio de su activo cae. La pregunta útil no es simplemente si alguien es rico o pobre, sino qué posee, qué debe, cómo cobra y qué precios están subiendo.
REGLA 6: LA DEUDA TE DEJA COMPRAR UNA CASILLA ANTES DE TENER TODO EL DINERO
Con una hipoteca controlas un activo usando capital propio y dinero prestado. Eso es apalancamiento. Si pones 50.000 para comprar una casa de 250.000 y la vivienda sube un 10%, el activo gana 25.000 de valor: un 50% sobre tu capital inicial antes de intereses, impuestos y costes. Fantástico. Ahora gira la flecha: si cae un 10%, has perdido esos mismos 25.000 de valor y el banco sigue queriendo cobrar.
La deuda no es solo una cadena; también adelanta capacidad de compra. Familias, empresas y gobiernos pueden gastar o invertir hoy contra ingresos futuros. Por eso la pregunta no es si la deuda es “buena” o “mala”, sino qué compra, cuánto cuesta y qué ocurre si el futuro no sale como esperabas.
REGLA 7: TENER PROPIEDADES ABRE PUERTAS PARA COMPRAR MÁS PROPIEDADES
Imagina dos jugadores. Ana tiene 100.000 en activos y 20.000 en efectivo. Luis tiene 20.000 en efectivo y ningún activo. Ambos ven una oportunidad de 80.000. Luis necesita ahorrar más, encontrar financiación sin mucha garantía o renunciar. Ana puede vender algo, pedir prestado contra su cartera o utilizar una propiedad como colateral.
El activo no solo vale: abre puertas. Desde la perspectiva del prestamista tiene lógica prestar mejor cuando existen ingresos, historial y garantías. Desde la perspectiva distributiva aparece una consecuencia igual de lógica: quien posee patrimonio suele disponer de más formas de financiar el siguiente movimiento. El dinero compra activos; los activos pueden producir renta; esa renta puede comprar más activos; y esos activos pueden respaldar nuevo crédito. Eso es un bucle. Y los bucles, carajo, importan.
REGLA 8: UNA CRISIS PUEDE PARTIR EL TABLERO EN DOS
Ahora llega una crisis. Un jugador pierde horas de trabajo y necesita vender activos para pagar facturas; otro conserva sus ingresos y puede comprar cuando los precios caen. Después llegan tipos bajos, apoyo fiscal, recuperación y mercados al alza. Ambos vivieron “la misma economía”, pero sus trayectorias pueden separarse.
Esa es la intuición de una economía en forma de K: una parte se recupera mientras otra se estanca o cae. No hace falta que nadie robe al jugador de abajo para que la distancia aumente. Basta con que uno posea activos que suben y el otro dependa de ingresos que crecen más despacio. La desigualdad puede aumentar tanto por flujos —salarios, rentas, beneficios— como por stocks —casas, acciones, negocios y deuda—.
ENTONCES, ¿EL SISTEMA ES UNA TRAMPA?
Depende de qué quieras decir con “trampa”. Si significa que un grupo secreto diseñó desde cero la economía moderna para empobrecer deliberadamente a la mayoría, no. Esa historia es demasiado limpia para un sistema construido durante siglos por gobiernos, bancos, empresas, votantes, crisis, guerras, innovaciones y remiendos institucionales.
Si significa que las reglas existentes pueden producir ventajas acumulativas para quien ya posee activos y barreras crecientes para quien intenta comprarlos por primera vez, entonces sí: esa sensación tiene una base económica real. Y la diferencia importa. Una conspiración necesita un villano; un sistema de incentivos puede producir resultados jodidos sin que nadie controle el conjunto.
“PUES COMPRA ACTIVOS” ES VERDAD A MEDIAS Y CONSEJO DE MIERDA SI SE DEJA ASÍ
La conclusión fácil sería salir de aquí pensando que la única solución es comprar casas, acciones, oro o lo que toque. No tan rápido. No todos los activos protegen contra la inflación, pueden caer, comprar con deuda multiplica también las pérdidas y cada activo tiene una función distinta. Si necesitas el dinero dentro de seis meses, convertirlo en algo volátil puede transformar un problema lento en uno inmediato.
La lección útil es menos vistosa: entiende la diferencia entre ingreso, ahorro, activo, pasivo, deuda y propiedad. El objetivo no es comprar palabras de moda, sino entender qué mecanismo estás comprando y qué riesgo asumes.
EL TABLERO NO ES JUSTO. TAMPOCO ESTÁ CERRADO
La analogía funciona porque revela una verdad incómoda: en una economía de propiedad privada y crédito, poseer activos cambia tu relación con el tiempo. Si solo tienes dinero, la inflación puede erosionarlo; si solo tienes trabajo, tienes que seguir vendiéndolo; si tienes deuda, el tiempo puede acumular intereses en tu contra; si tienes activos productivos, el tiempo puede trabajar a tu favor.
Puede es la palabra importante. No hay garantía: las empresas quiebran, las casas caen, los bonos pierden valor, las materias primas se desploman, los gobiernos cambian reglas y las burbujas revientan. Pero una vez entiendes el tablero, la pregunta deja de ser “¿por qué todo parece cada vez más caro?” y se vuelve bastante más útil: ¿qué parte de mi vida financiera depende de vender mi tiempo y qué parte posee algo que puede seguir produciendo cuando yo dejo de trabajar?
Ahí empieza la partida de verdad.
AUDITABLE, SIEMPRE
FUENTES
Datos consultados y fechados a 29 de septiembre de 2026.
- Federal Reserve — Distributional Financial Accounts — distribución del patrimonio de los hogares por percentiles, Q2 2026.
- Federal Reserve — Compare Wealth Components Across Groups — composición de activos por grupos de patrimonio, Q2 2026.
- Federal Reserve — Financial Accounts of the United States — balance de hogares, deuda y revalorización de activos.
- Bank of England — Money creation in the modern economy — creación de depósitos mediante crédito bancario.
EXPLICAMOS. NO ASESORAMOS. NADA DE ESTO ES UNA RECOMENDACIÓN DE INVERSIÓN.