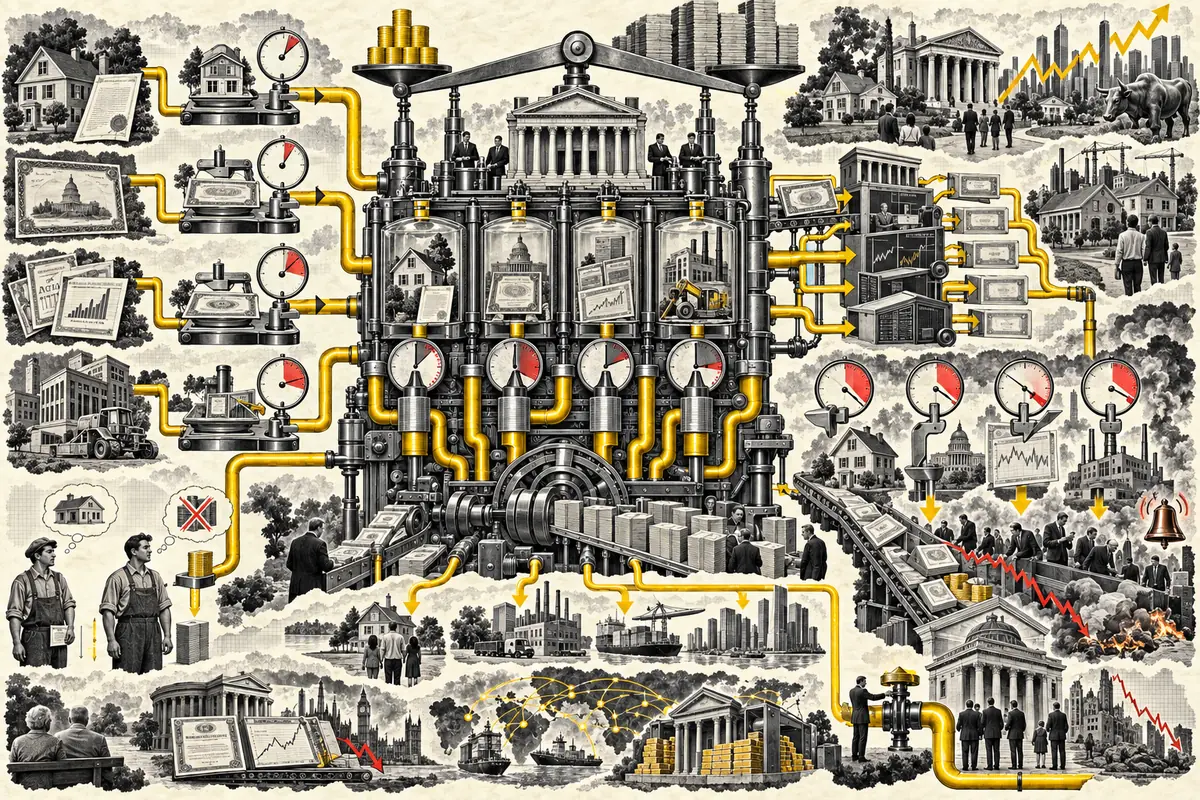
Imagina dos personas con el mismo sueldo, los mismos ahorros y un historial financiero parecido. Una tiene una casa pagada valorada en €400.000; la otra no. Si mañana ambas piden un préstamo, la primera probablemente podrá conseguir más crédito, y no porque cobre más ni porque tenga más efectivo.
La diferencia es que posee algo que un prestamista está dispuesto a aceptar si la deuda sale mal. Eso es colateral, y la idea parece tan sencilla que cuesta ver lo grande que es: una versión sofisticada del mismo mecanismo está debajo de hipotecas, préstamos empresariales, derivados, bancos centrales y de un mercado en el que Wall Street mueve billones cada noche. El sistema financiero no solo pregunta cuánto dinero tienes; también pregunta qué tienes que pueda convertirse en dinero.
PRIMERO: ¿QUÉ DEMONIOS ES EL COLATERAL?
El colateral es un activo que entregas, pignoras o comprometes para reducir el riesgo de quien te presta. En una hipoteca, la vivienda sirve como garantía; en un préstamo respaldado por valores, puede hacerlo una cartera; y cuando un dealer necesita efectivo por una noche, puede entregar Treasuries mediante un repo y recibir cash.
El prestamista, por supuesto, no quiere tu casa, tus bonos ni tus acciones: quiere que pagues. El colateral responde a la pregunta menos romántica del crédito: si no pagas, ¿qué puedo vender para recuperar mi dinero? Por eso dos préstamos por la misma cantidad pueden tener precios muy distintos. Una promesa desnuda depende casi por completo de la solvencia del deudor; una promesa respaldada por un activo recuperable ofrece una segunda vía de cobro.
UNA CASA DE €400.000 PUEDE SER CASA Y TAMBIÉN CAPACIDAD DE ENDEUDARTE
Supón que tienes una casa sin deuda valorada en €400.000. No tienes €400.000 en la cuenta y, evidentemente, no puedes pagar el supermercado cortando una esquina del salón. Pero ese activo sí puede permitirte pedir dinero: si un banco considera que la vivienda es vendible, que el título está claro y que su valor ofrece suficiente margen de seguridad, puede aceptar una hipoteca sobre ella.
Una cosa ilíquida se ha convertido indirectamente en acceso a liquidez. Eso no duplica mágicamente tu riqueza —ahora tienes efectivo, pero también una deuda y una casa gravada—, aunque sí aumenta tu capacidad de gasto presente. El mismo principio funciona en el sistema financiero a una escala obscena: un Treasury no es solo un bono que paga intereses, también puede ser un activo que un banco, un fondo o un dealer entrega como garantía para conseguir financiación. En ese momento el bono está haciendo dos trabajos a la vez: es inversión y es infraestructura.
POR ESO UN ACTIVO “SEGURO” VALE MÁS QUE SUS CUPONES
Cuando hablamos de bonos soberanos solemos preguntar cuánto pagan. Wall Street pregunta además qué puede hacer con ellos mientras los tiene. Los activos de alta calidad y muy líquidos pueden servir para repo, márgenes de derivados, reservas de liquidez y garantías frente a bancos centrales o cámaras de compensación. Esa utilidad tiene valor económico.
Un Treasury puede pagar menos que otro activo y aun así ser tremendamente deseado porque es fácil de valorar, vender y aceptar como garantía. Por eso la deuda pública no es simplemente “lo que debe el gobierno”: parte de ella funciona como materia prima del sistema financiero. Y esto ayuda a entender una aparente contradicción que ya hemos visto: Estados Unidos puede emitir cantidades enormes de deuda mientras el mundo financiero necesita muchos de esos mismos títulos para ahorrar, negociar y financiarse.
AHORA NECESITAMOS UNA PALABRA RIDÍCULA: HAIRCUT
Imagina que te presto €95 y tú me das un activo que hoy vale €100. Esos €5 de diferencia son, simplificando, el haircut: un colchón que protege al prestamista si el activo cae de precio antes de que pueda venderlo. Cuanto más estable, líquido y fiable sea el activo, menor puede ser ese margen; cuanto más volátil, difícil de vender o dudoso, mayor tenderá a ser.
EL HAIRCUT, SIN CEREMONIA
€100HAIRCUT
5%EFECTIVO
€95
La Reserva Federal utiliza precisamente este principio cuando presta contra activos: valora el colateral y aplica descuentos que reflejan riesgos de liquidez, crédito y tipos de interés. Hasta aquí parece prudencia contable. El problema es que ese pequeño porcentaje también determina cuánto apalancamiento puede construirse encima.
PORQUE UN HAIRCUT PEQUEÑO PERMITE UN APALANCAMIENTO GIGANTE
Supón que una operación exige aportar €2 propios por cada €100 de activo financiado. Con €2 de capital controlas €100: 50 veces exposición sobre tu capital. Si el activo se mueve unas décimas quizá no ocurra gran cosa; si se mueve un par de puntos contra ti, la matemática empieza a ponerse desagradable.
No es un ejemplo exótico inventado para asustar. El BIS informó en su Annual Economic Report 2026 que alrededor del 70% de los repos bilaterales en dólares con hedge funds y más de la mitad de los equivalentes en euros se realizan con haircuts de cero. Eso no significa que toda la operación carezca de otras protecciones —puede haber margen en derivados, netting entre posiciones y acuerdos a nivel de cartera—, pero ayuda a explicar cómo estrategias que ganan poquísimo por operación pueden mover cantidades gigantescas de bonos.
La Fed estima que las exposiciones brutas a Treasuries de los grandes hedge funds llegaron a $4 billones estadounidenses en septiembre de 2025. Solo el llamado basis trade —comprar un Treasury financiado con repo y vender el futuro correspondiente para explotar una pequeña diferencia de precio— rondaba los $830.000 millones. Cuando ganas unos pocos puntos básicos necesitas tamaño, y el colateral ayuda a conseguirlo.
ESPERA. ¿UN BONO PUEDE “CREAR” MÁS FINANCIACIÓN SIN CREAR OTRO BONO?
Sí, y aquí entramos en las tuberías. En determinados contratos financieros, quien recibe un activo como colateral puede tener derecho a reutilizarlo en otra operación. El término amplio es collateral reuse; cuando hablamos de volver a pignorar activos recibidos, suele aparecer rehypothecation.
Imagina que A entrega un Treasury a B para conseguir efectivo. B puede, si el contrato y la regulación lo permiten, utilizar ese Treasury en otra operación con C, y C quizá pueda utilizarlo de nuevo. No existen tres Treasuries: existe uno, pero ese mismo activo ha ayudado a sostener varias relaciones financieras.
El BIS explica que esta reutilización puede aumentar la oferta efectiva de colateral para una cantidad dada de valores, mientras el FMI la describe como parte de la “lubricación” financiera que hace que cierto colateral se comporte de forma parecida a un equivalente de efectivo. El resultado es un sistema más eficiente, pero también más conectado: si una pieza falla, las relaciones construidas encima importan mucho.
AHORA CONECTA ESTO CON LA LIQUIDEZ
En nuestra pieza sobre liquidez global vimos que liquidez no significa simplemente “cuánto dinero existe”; también significa capacidad de conseguir financiación. El colateral es una de las máquinas que transforma una cosa en la otra. Si posees activos que todo el mundo acepta como garantía y los haircuts son bajos, puedes levantar mucha financiación.
El mecanismo también funciona al revés. Si los prestamistas dejan de aceptar esos activos, reducen cuánto prestan contra ellos o exigen más margen, la liquidez puede evaporarse aunque el número de bonos existentes no haya cambiado. Una crisis de liquidez, por tanto, puede empezar simplemente porque el mundo cambia de opinión sobre cuánto efectivo está dispuesto a darte por exactamente la misma cosa.
EL COLATERAL TIENE UN PRECIO. AUNQUE NADIE PONGA UNA ETIQUETA
Imagina dos bonos que prometen pagos casi idénticos. Uno se negocia constantemente, es aceptado en repo y por cámaras de compensación, y todo el mundo sabe cómo valorarlo; el otro es difícil de vender y nadie quiere recibirlo como garantía. El primero hace más cosas, y esa “comodidad” puede traducirse en un precio más alto y, por tanto, un rendimiento menor.
Parte de lo que compras no es solo el flujo de caja: compras liquidez, seguridad percibida y utilidad como colateral. Por eso la escasez de activos seguros puede importar incluso en un mundo inundado de deuda. Hay mucha deuda, sí, pero no toda es colateral igual de bueno.
Y ENTONCES LLEGA EL MOMENTO EN QUE EL COLATERAL CAE DE PRECIO
Volvamos al ejemplo de €100 de colateral y €95 prestados. Si el activo pasa a valer €90, el prestamista ya no tiene la misma protección y puede pedirte que aportes efectivo o más activos. Eso es una margin call. Si tienes cash, lo entregas; si no, probablemente tengas que vender algo.
El problema aparece cuando muchos participantes están en la misma posición y todos intentan vender a la vez. La caída del precio exige más margen; conseguir ese margen obliga a vender; las ventas presionan todavía más el precio y generan nuevas necesidades de liquidez. Ese bucle tiene un nombre menos elegante que su capacidad destructiva: margin spiral.
LA ESPIRAL
EN 2022, UNOS FONDOS DE PENSIONES BRITÁNICOS DESCUBRIERON QUE “SEGURO” NO SIGNIFICA “NO PUEDE CAER RÁPIDO”
Los fondos LDI utilizados por planes de pensiones británicos mantenían estrategias apalancadas vinculadas a bonos públicos de largo plazo y derivados. Cuando los rendimientos de los gilts subieron violentamente en septiembre de 2022, sus precios cayeron y aparecieron llamadas de margen y necesidades adicionales de colateral. Para conseguir efectivo, los fondos tuvieron que vender activos, incluidos más gilts, lo que presionaba todavía más sus precios y generaba nuevas llamadas.
El Banco de Inglaterra estimó que los fondos LDI y planes de pensiones afrontaron más de £70.000 millones en llamadas de margen y colateral durante el episodio, y terminó interviniendo temporalmente en el mercado para frenar una dinámica que consideró una amenaza material para la estabilidad financiera. La ironía es importante: el problema no empezó porque los activos fueran basura, sino con bonos del gobierno británico. Lo peligroso fue la combinación de caída de precio, apalancamiento y obligación de aportar liquidez rápidamente.
ESTO CAMBIA CÓMO DEBERÍAS PENSAR EN 2008
La versión popular de 2008 dice que había hipotecas malas y quebraron bancos. No es falsa, pero es incompleta. Las hipotecas se empaquetaban en valores; esos valores podían financiarse, podían servir como garantía y su seguridad aparente permitía construir más financiación encima.
Cuando el mercado dejó de confiar en la calidad y el valor de determinados activos hipotecarios, el problema no fue únicamente que alguien perdería dinero en el futuro. El problema inmediato fue que activos que ayer permitían conseguir financiación hoy permitían conseguir menos —o ninguna—. En marzo de 2008, la propia Fed creó una facilidad para prestar hasta $200.000 millones de Treasuries a primary dealers contra otro colateral, incluido cierto MBS privado de alta calificación. Eso dice bastante sobre dónde estaba el atasco: no solo faltaba “dinero”; faltaba colateral que el mercado quisiera tratar como dinero.
Y 2026 TIENE SU PROPIA VERSIÓN DEL PROBLEMA
Hoy el centro de gravedad ya no está exactamente donde estaba en 2008. El BIS advierte que los intermediarios no bancarios poseen una parte creciente de la deuda soberana de economías avanzadas: su cuota pasó del 44% en 2021 al 53% en 2025. Hedge funds muy apalancados son ahora actores importantes en mercados de bonos públicos.
La Fed lleva meses mirando la misma tubería. Su informe de estabilidad de mayo de 2026 señala que el apalancamiento de hedge funds permanece cerca de máximos históricos y concentrado en los mayores fondos; en agosto publicó además una revisión específica sobre cómo el repo respaldado por bonos públicos puede ser simultáneamente una fuente de resiliencia y una vía de transmisión del estrés. Esto no significa “viene una crisis”. Significa que una de las piezas más seguras del sistema —la deuda soberana utilizada como colateral— está soportando una cantidad enorme de intermediación y apalancamiento, y cuanto más trabajo hace una tubería, más importa entender qué ocurre si se atasca.
¿ENTONCES MÁS COLATERAL SIGNIFICA MÁS CRÉDITO?
A veces, pero no automáticamente. Si sube el precio de tu casa, puedes tener más equity contra el que pedir prestado; si sube el valor de una cartera, puede aumentar tu capacidad de financiación; y si un activo pasa a ser aceptado como garantía por una institución importante, su utilidad financiera puede crecer. Eso crea un mecanismo procíclico: los activos suben, el colateral vale más, la capacidad de financiar posiciones aumenta y esa financiación puede alimentar nueva demanda.
A la inversa, cuando los activos caen, el colateral vale menos, aparecen exigencias de margen y algunas posiciones tienen que reducirse. Pero el crédito también depende de ingresos, solvencia, capital del prestamista, regulación, tipos, expectativas y apetito por riesgo. Una casa valorada en un millón no obliga a ningún banco a prestarte un millón. El colateral amplía una frontera; no elimina las demás.
ESTO TAMBIÉN EXPLICA POR QUÉ LOS QUE YA TIENEN ACTIVOS JUEGAN OTRO JUEGO
Hay una diferencia enorme entre tener €100.000 en activos aceptables como garantía y tener €100.000 de capacidad laboral futura. Ambas cosas pueden tener valor económico, pero solo una se puede pignorar fácilmente hoy. Una persona con patrimonio puede vender activos para gastar, aunque también puede mantenerlos y pedir prestado contra ellos; una empresa puede hacer algo parecido con fábricas, inventarios o cuentas por cobrar; un fondo puede financiar bonos en repo.
Quien no posee activos depende mucho más directamente del ingreso que genera trabajando y de crédito basado en esa renta. Esto no significa que “los ricos tienen dinero gratis”: la deuda cuesta, el colateral puede caer, los préstamos vencen y el apalancamiento puede destruir patrimonio. Significa algo más preciso: poseer activos no solo te da exposición a su precio; también puede darte acceso a balance. Es otra pieza del mecanismo que vimos en por qué el capital puede alejarse de los salarios y en la economía en K.
PEQUEÑO PROBLEMA: EL MEJOR COLATERAL DEL MUNDO SIGUE TENIENDO PRECIO
Un Treasury puede ser considerado de altísima calidad crediticia y aun así caer de precio cuando suben los tipos. Un gilt puede ser deuda soberana británica y caer violentamente; una casa puede ser buen colateral y tardar meses en venderse; incluso el oro puede aceptarse con un haircut mucho mayor que el cash en determinados marcos. “Seguro”, por tanto, siempre necesita una segunda pregunta: ¿seguro frente a qué?
Crédito, volatilidad, liquidez, duración, divisa y riesgo operativo son cosas distintas. Un activo puede ser excelente frente a una de ellas y mediocre frente a otra. Llamar a algo “seguro” sin especificar el riesgo suele esconder más de lo que explica.
AHORA MIRA DE NUEVO A LOS BANCOS CENTRALES
Un banco central no presta indiscriminadamente contra cualquier cosa a cualquier precio. Define qué activos acepta, los valora, aplica haircuts y decide quién puede acceder a sus facilidades. Eso significa que la política de colateral es también política financiera.
Cuando un banco central amplía qué acepta como garantía durante una crisis, puede transformar un activo que el mercado privado no quiere financiar en uno capaz de conseguir liquidez oficial. No ha convertido un activo malo en bueno; ha cambiado temporalmente una propiedad crucial: su capacidad de convertirse en dinero. Por eso, cuando estudiamos qué hace realmente un banco central, mirar solo los tipos deja fuera una parte importante de la historia.
Y AQUÍ ESTÁ LA CONEXIÓN MÁS GRANDE: DINERO Y COLATERAL SE PARECEN MÁS DE LO QUE CREÍAS
El dinero liquida deudas; el buen colateral permite crear y financiar deudas. Un Treasury no es un dólar, pero si puedes convertirlo en dólares inmediatamente, con un haircut minúsculo y una y otra vez, empieza a cumplir una función casi monetaria dentro del sistema financiero. No sirve para pagar un café, pero sí para mover balances.
Esta es una de las razones por las que hablar de “cuánto dinero existe” sin mirar crédito, repo y activos seguros se queda corto. El sistema moderno contiene instrumentos que no son dinero para ti, pero funcionan como casi-dinero para determinadas instituciones. Y cuando esa cualidad desaparece, descubrimos de golpe cuánto dependíamos de ella.
LA RESPUESTA
El colateral parece una nota al pie del préstamo, pero en realidad es una de las tecnologías centrales de las finanzas. Permite que una casa respalde una hipoteca, que un bono público se convierta en efectivo por una noche, que un fondo apalanque una operación y que un banco central preste sin asumir exactamente el mismo riesgo que si entregara dinero sin garantía. Hace el crédito más abundante y, en muchos casos, más barato.
También crea una fragilidad particular. Cuando construyes mucha financiación encima de activos cuyo valor puede cambiar, una caída de precio no solo reduce riqueza: puede reducir la capacidad de financiarse. Entonces llegan los haircuts, las margin calls y las ventas forzadas, y lo que parecía un problema de precio puede convertirse en un problema de liquidez.
↗ En finanzas, poseer algo no solo importa por lo que vale. Importa por cuánto dinero alguien está dispuesto a prestarte contra ello.
Cuando entiendes eso, una casa deja de ser solo vivienda y un Treasury deja de ser solo deuda pública. El sistema financiero deja de parecer una montaña de dinero y empieza a parecer lo que realmente es: una enorme red de promesas sostenidas por otras cosas que prometemos poder vender.
AUDITABLE, SIEMPRE
FUENTES
Fuentes institucionales y trabajos técnicos utilizados para comprobar mecanismos, cifras y episodios. Datos sensibles al tiempo consultados a 22 de septiembre de 2026.
- Federal Reserve — Proportionate margining for repo transactions — haircuts, riesgo de contraparte y espirales de margen.
- Federal Reserve — Decomposing Hedge Funds’ U.S. Treasury Exposures — $4 billones de exposición bruta, repo y basis trade.
- Federal Reserve — Government bond-backed repo markets: between resilience and vulnerability — revisión de 2026 sobre repo, reutilización de colateral, haircuts y transmisión de estrés.
- Federal Reserve — Financial Stability Report, mayo 2026 — apalancamiento de hedge funds e intermediación en Treasuries.
- BIS — Annual Economic Report 2026, High public debt and shifting financial markets — NBFIs, deuda soberana, repo y prevalencia de haircuts cero.
- BIS — Unpacking repo haircuts and their implications for leverage — relación entre colateral, haircuts y apalancamiento.
- BIS CGFS — Central bank operating frameworks and collateral markets — reutilización de colateral y oferta efectiva de activos de garantía.
- IMF — Collateral Reuse and Balance Sheet Space — rehypothecation, cadenas de colateral y relación con la creación de financiación.
- Bank of England — Financial Stability Report, diciembre 2022 — crisis LDI, llamadas de colateral y ventas forzadas de gilts.
- Federal Reserve Bank of New York — Term Securities Lending Facility, marzo 2008 — Treasuries prestados contra otros activos durante la crisis de financiación.
- Federal Reserve — Lending to depository institutions — elegibilidad, valoración y haircuts del colateral de la Fed.
EXPLICAMOS. NO ASESORAMOS. NADA DE ESTO ES ASESORAMIENTO FINANCIERO.