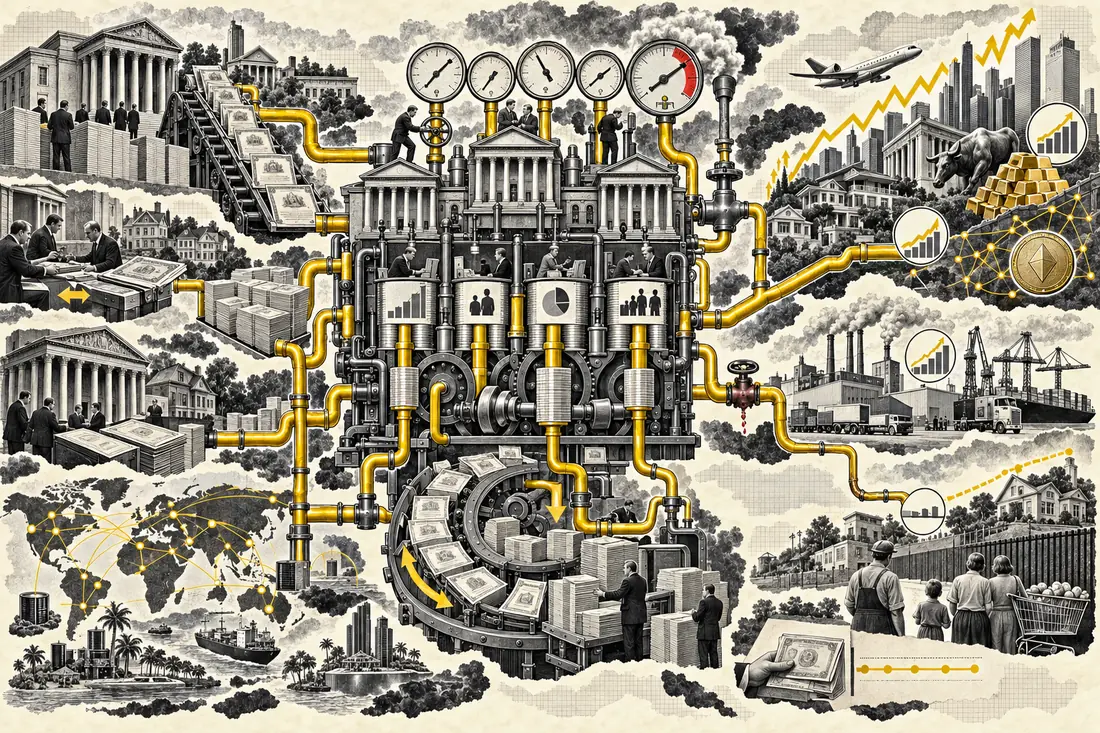
Tienes €20.000 en el banco. El número sigue diciendo 20.000. No ha desaparecido un euro. Mientras tanto, la casa que querías cuesta más, el índice bursátil está más arriba, el oro vale más y una parte de los activos que sirven para guardar riqueza parece alejarse de tu salario.
Entonces miras la inflación y piensas: espera. ¿No se suponía que esto medía cuánto se está devaluando mi dinero?
No exactamente.
El IPC intenta medir el precio de una cesta de consumo. No mide el precio de comprar una participación en la economía, una casa como activo, una onza de oro o un trozo de tierra. Y ahí aparece una palabra que en finanzas significa demasiadas cosas y que, aun así, ayuda a entender una parte enorme del mundo moderno:
liquidez.
PRIMERO: LA LIQUIDEZ NO ES “CUÁNTO DINERO HAY”
Ese atajo es tentador. También es demasiado pobre.
El Banco de Pagos Internacionales define la liquidez global como la facilidad de financiación en los mercados financieros globales. Eso incluye dos ideas. Funding liquidity: qué fácil es conseguir financiación. Y market liquidity: qué fácil es convertir un activo en efectivo sin destrozar su precio.
Un billete es líquido. Un depósito bancario también. Un Treasury puede convertirse en efectivo casi instantáneamente en condiciones normales. Una casa vale mucho, pero vender el 3% de tu cocina para pagar mañana no suele ser una opción.
Y todavía falta otra capa: el crédito. Si un banco, un fondo o un dealer puede ampliar su balance y financiar una operación, ha aumentado la capacidad del sistema para comprar activos aunque nadie haya impreso un billete.
POR ESO NO EXISTE “EL” NÚMERO DE LA LIQUIDEZ
Puedes mirar M2: efectivo, depósitos y otros saldos monetarios líquidos. Puedes mirar el balance de un banco central. Reservas bancarias. Crédito al sector privado. Repos. Emisión de deuda. Préstamos transfronterizos en dólares. Balances de dealers. Condiciones financieras.
Todos enseñan una parte.
Ninguno enseña el animal entero.
El BIS es bastante explícito: la liquidez global es una propiedad no observable del sistema. Solo podemos inferirla mediante cantidades y precios. Por eso dos analistas serios pueden construir indicadores diferentes y obtener señales distintas.
CUATRO FOTOS DE UNA COSA QUE NO PUEDES FOTOGRAFIAR
M1 · M2 · depósitosBANCO CENTRAL
reservas · balance · facilidadesCRÉDITO
bancos · bonos · repo · shadow bankingPRECIO
tipos · spreads · dólar · volatilidad
Decir “M2 subió, luego hay más liquidez” puede ser útil. Decir “M2 es la liquidez” no.
¿Y CÓMO COÑO PUEDE CRECER TANTO?
Porque vivimos en un sistema donde el dinero y el crédito son elásticos.
Ya vimos que un banco comercial puede crear un nuevo depósito cuando concede un préstamo. El préstamo aparece como activo del banco; el depósito, como pasivo. La capacidad de gasto del sector privado acaba de crecer sin que una furgoneta haya traído billetes.
Un banco central puede crear reservas comprando activos o prestando contra colateral. Un mercado repo puede transformar temporalmente bonos en efectivo. Un fondo puede financiar posiciones. Una empresa puede emitir deuda. Un banco extranjero puede crear crédito denominado en dólares sin que esos dólares hayan salido de una sucursal de la Reserva Federal.
Por eso el sistema del eurodólar importa tanto: una parte de la liquidez en dólares vive fuera de Estados Unidos.
El mundo fiat no significa “los gobiernos pueden imprimir infinito sin consecuencias”. Significa algo más interesante: la oferta de dinero y crédito ya no está mecánicamente limitada por una promesa de convertir cada unidad en una cantidad fija de oro. Los límites existen, pero son otros: capital bancario, colateral, regulación, solvencia, inflación, tipos, confianza, demanda de crédito y disposición de alguien a financiar a alguien.
Es exactamente la diferencia que contamos en el mapa del dinero moderno.
MICHAEL HOWELL MIRA EL SISTEMA DESDE OTRO SITIO
Michael Howell, fundador de CrossBorder Capital y autor de Capital Wars, lleva décadas intentando medir lo que llama Global Liquidity.
Su definición no es M2 mundial. Howell intenta estimar los flujos de ahorro en efectivo y crédito que atraviesan los mercados y, sobre todo, la capacidad de balance del sistema financiero.
¿Por qué le importa tanto?
Porque su tesis empieza con una observación incómoda: los mercados modernos ya no sirven principalmente para financiar proyectos completamente nuevos. Una enorme parte de su trabajo consiste en refinanciar deuda que ya existe.
El IIF situó la deuda global cerca de $353 billones estadounidenses al cierre del primer trimestre de 2026. Howell utiliza una vida media aproximada de cinco años como regla de cálculo. Si la aplicas mecánicamente, el sistema tendría que refinanciar del orden de $70 billones al año.
No es un calendario exacto de vencimientos. Es una forma de ver el monstruo.
Si la deuda vence y existe balance dispuesto a refinanciarla, el sistema rueda. Si todos necesitan financiación y de repente nadie quiere extenderla, aparece una crisis de liquidez.
↗ En un mundo muy endeudado, el problema no siempre es cuánto debes. A veces es si alguien te renueva mañana.
DE AHÍ SALE LA PARTE MÁS INTERESANTE DE LA TESIS DE HOWELL
Howell sostiene que la liquidez global se mueve en un ciclo de aproximadamente cinco años y medio —unos 65 meses— relacionado con oleadas de refinanciación y comportamiento de los balances financieros.
Cuando la liquidez acelera, hay más capacidad marginal para financiar posiciones y asumir riesgo. Cuando se contrae, la misma deuda pesa más y los mercados se vuelven vulnerables.
Su frase fuerte podría resumirse así: los mercados de activos están gobernados por la liquidez mucho más de lo que solemos admitir.
Es una lente potentísima.
No es una ley física.
POR QUÉ MÁS LIQUIDEZ PUEDE EMPUJAR LOS ACTIVOS
Imagina cien personas con €1 millón intentando comprar diez casas. Ahora imagina las mismas diez casas y compradores que, entre efectivo y crédito barato, pueden movilizar €2 millones.
No necesitas que todas gasten el doble. Basta con que el comprador marginal pueda pagar más.
En mercados financieros ocurre algo parecido. Más facilidad para financiarse puede reducir primas de riesgo, abaratar apalancamiento, elevar la demanda marginal de activos y hacer aceptables valoraciones que con dinero escaso parecían absurdas.
Además existe retroalimentación. Un activo sube. Mejora el valor del colateral. El balance parece más fuerte. Puede conseguirse más financiación. Esa financiación compra más activos. Tobias Adrian y Hyun Song Shin documentaron precisamente el carácter procíclico del apalancamiento de intermediarios financieros.
LA RUEDA
Hasta que la rueda gira al revés.
PERO “SUBE LA LIQUIDEZ = SUBEN LOS ACTIVOS” ES DEMASIADO BONITO
Aquí conviene fastidiar el gráfico perfecto.
La investigación académica sí encuentra relaciones entre liquidez, condiciones financieras y precios de activos. Un trabajo del FMI encontró que la liquidez global tuvo un impacto significativo en la acumulación de precios de vivienda antes de la crisis financiera. Pero encontró un efecto más limitado sobre las acciones y concluyó que factores domésticos explicaban buena parte de la vivienda.
Eso importa.
Los beneficios empresariales importan. La productividad importa. La oferta de vivienda importa. Los tipos hipotecarios importan. Los impuestos, la regulación del suelo, la demografía y dónde quiere vivir la gente importan.
La liquidez puede ser el agua de la piscina. No decide por sí sola quién nada más rápido.
ENTONCES LLEGA LA PREGUNTA QUE IMPORTA PARA TU VIDA: ¿POR QUÉ EL IPC NO ME CUENTA TODO ESTO?
Porque no fue diseñado para hacerlo.
El IPC estadounidense mide bienes y servicios de consumo. Una vivienda en propiedad se trata como un activo de capital; el BLS mide el servicio de alojamiento mediante alquileres y owners' equivalent rent, no metiendo directamente el precio de compra de una casa en la cesta.
Las acciones tampoco están en el IPC. Ni el oro. Ni Bitcoin. Ni un terreno.
Por tanto puede ocurrir algo que psicológicamente resulta brutal: el coste de tu supermercado sube un 3%, mientras el precio de adquirir determinados activos que cambian tu patrimonio sube mucho más.
No es “inflación oculta” en el sentido estadístico. El IPC no está haciendo trampas: está midiendo otra cosa.
Pero para una persona que intenta pasar de salario a propiedad, la distinción académica no paga la entrada de una casa.
EL EJEMPLO DE PIERRE POILIEVRE ES BUENO. Y TAMBIÉN NECESITA UN ASTERISCO ENORME
En marzo de 2026, Pierre Poilievre —líder de la oposición canadiense; Canadá no tiene candidatos presidenciales— utilizó en The Joe Rogan Experience una comparación provocadora sobre Estados Unidos.
Su intuición era esta: desde alrededor de 1970, el número de viviendas estadounidenses apenas se había multiplicado por algo más de dos, mientras una medida amplia de dinero se había multiplicado decenas de veces. Si creas muchas más unidades monetarias que casas, decía, no debería sorprender que cada casa termine costando muchas más unidades monetarias.
El orden de magnitud es real. Estados Unidos tenía alrededor de 68,7 millones de unidades de vivienda en 1970; hoy tiene cerca de 150 millones. M2 estaba alrededor de $630.000 millones al comenzar los años setenta y supera hoy los $23 billones. Aproximadamente 2,2 veces más viviendas frente a unas 37 veces más M2.
Es una imagen mental excelente.
No es una ecuación de precios de vivienda.
En cincuenta años también cambiaron la población, el tamaño de los hogares, los ingresos, la calidad de las casas, la urbanización, el suelo disponible en las ciudades deseadas, la fiscalidad, el crédito hipotecario, los tipos de interés y la regulación de construcción. Además, M2 no es una bolsa de dinero dedicada a pujar exclusivamente por casas.
El ejemplo no demuestra que “37x dinero / 2,2x casas = precio correcto”. Demuestra algo más humilde y útil: comparar la elasticidad de las unidades monetarias con la elasticidad de los activos que quieres poseer cambia la forma de mirar el precio.
AQUÍ APARECE LA “DEPRECIACIÓN” QUE NO CABE ENTERA EN EL IPC
Supón que tu efectivo mantiene perfectamente su capacidad de comprar comida, ropa y servicios durante un año. Inflación: cero.
Pero el activo productivo o la vivienda que querías comprar sube un 10%.
¿Tu dinero se depreció?
Frente a la cesta del IPC, no.
Frente a ese activo, sí: ahora compra menos.
Esto es lo que Howell llama con frecuencia monetary inflation: mirar la degradación relativa de las unidades monetarias frente a activos y balances, no limitar el análisis al precio del consumo corriente.
Es una distinción interesante siempre que no la convirtamos en propaganda. Un activo puede subir porque hay más liquidez, porque produce más beneficios, porque se volvió más escaso o porque todo el mundo perdió la cabeza. Y también puede caer un 50% mientras M2 sigue siendo enorme.
AHORA ENTIENDES MEJOR LA ECONOMÍA EN K
Cuando la liquidez llega primero a mercados financieros, crédito y balances, no todo el mundo la experimenta igual.
Quien ya posee una casa, acciones o una empresa puede ver subir el valor nominal de su patrimonio. Quien intenta ahorrar desde cero puede descubrir que su salario compra cada vez menos participación en esos mismos activos.
Eso no significa que “la Fed enriqueció directamente a todos los ricos”. La causalidad es bastante más compleja. Pero sí existe un mecanismo por el que condiciones financieras muy holgadas pueden elevar valoraciones y ampliar la distancia entre quien ya posee capital y quien depende casi exclusivamente del salario.
Es una de las piezas que completan nuestra explicación de cómo puede ir bien la economía mientras a ti te va peor y de por qué los activos pueden correr mucho más que los sueldos.
Y POR ESO APARECEN EL ORO, LAS ACCIONES Y BITCOIN EN ESTA CONVERSACIÓN
Si una unidad monetaria puede expandirse y ciertos activos tienen una oferta más rígida o una capacidad de producir flujos, es lógico que la gente busque lugares donde trasladar poder adquisitivo.
Oro: su oferta crece lentamente y no es el pasivo de nadie. Eso ayuda a explicar su papel monetario histórico. No produce caja y puede pasar años rindiendo mal.
Acciones: son propiedad sobre empresas. No tienen oferta fija, pero representan activos productivos capaces de aumentar ingresos y beneficios nominales. También pueden estar carísimas, quebrar o sufrir décadas mediocres.
Bitcoin: tiene una política de emisión programada y un límite que la red intenta hacer cumplir. Es una forma de escasez digital, pero su historia es corta, su precio extremadamente volátil y no existe una garantía de que la demanda futura valide esa escasez.
La relación entre estos activos y la liquidez tampoco es idéntica. En periodos recientes Howell ha señalado una relación especialmente estrecha entre su indicador de liquidez y criptoactivos; el oro, en cambio, también responde a compras de bancos centrales, tipos reales y demanda de reserva. Las acciones dependen además de beneficios y valoración.
Por eso el debasement trade es una tesis, no una ley ni una cartera.
LA URGENCIA CORRECTA NO ES “COMPRA ALGO YA”
Ese sería un final irresponsable.
La urgencia correcta es intelectual.
El efectivo no es neutral. Es un activo con una ventaja extraordinaria —liquidez y estabilidad nominal a corto plazo— y un riesgo extraordinariamente fácil de ignorar: que durante periodos largos la unidad en la que ahorras pierda capacidad de compra frente a bienes, servicios o activos que te importan.
Eso tampoco convierte automáticamente “invertir” en una solución. Invertir introduce riesgo de mercado, valoración, crédito, volatilidad, liquidez y pérdida permanente. Necesitas efectivo para gastos, emergencias y obligaciones próximas precisamente porque otros activos pueden caer cuando necesitas venderlos.
La conclusión no es “cash malo, activos buenos”.
Es entender que guardar riqueza durante décadas exclusivamente en una promesa nominal también es una decisión financiera, aunque visualmente parezca no hacer nada.
¿Y QUÉ PASA AHORA?
Aquí la historia se vuelve especialmente interesante porque la proyección de Howell no es “la liquidez siempre sube”.
Su marco separa una tendencia estructural alcista de un ciclo. La deuda mundial sigue en máximos y las necesidades fiscales de gobiernos —envejecimiento, defensa, intereses, infraestructura— apuntan a una presión persistente para que el sistema conserve capacidad de refinanciación. El FMI proyecta que la deuda pública mundial se acerque al 100% del PIB hacia 2029.
Pero la liquidez es cíclica. Howell ha venido situando el máximo del ciclo reciente alrededor de finales de 2025 y espera una fase más débil que podría extenderse hacia 2027 antes de un nuevo suelo cíclico.
Y el presente recuerda por qué esa cautela importa: en septiembre de 2026 los rendimientos de los bonos del G7 están en máximos desde 2008 y el mercado vuelve a convivir con expectativas de tipos más altos. Más deuda no garantiza dinero barato todos los meses.
Así que hay dos fuerzas tirando en direcciones distintas:
EL CONFLICTO
más deuda → más necesidad de refinanciarCICLO
la capacidad de balance se expande y contraePOLÍTICA
inflación limita cuánto pueden ayudar los bancos centralesMERCADOS
cuando falta liquidez, el precio del riesgo cambia rápido
La tesis de largo plazo puede ser monetariamente expansiva y el próximo año ser una mierda para los activos de riesgo. Ambas cosas pueden ser ciertas.
ENTONCES, ¿POR QUÉ ES TAN DIFÍCIL “CONTROLAR” LA LIQUIDEZ?
Porque ningún banco central controla todo el sistema financiero mundial.
La Fed controla el precio y la disponibilidad de determinadas formas de dinero de banco central en dólares. No decide directamente cuántos préstamos quiere crear cada banco, cuánto apalancamiento acepta un hedge fund, cuántos Treasuries utiliza un dealer como colateral, cuánto crédito en dólares crea un banco en Londres o Singapur ni cuántas veces un mismo shock cambia la tolerancia al riesgo.
Puede influir muchísimo. No puede girar una rueda que diga LIQUIDEZ: +7%.
Y cuando intenta retirar liquidez aparece el otro problema: la deuda acumulada durante los años de abundancia sigue ahí. Subir tipos, reducir balances o endurecer colateral puede revelar de golpe qué estructuras solo funcionaban porque refinanciar era fácil.
Por eso tantas crisis financieras parecen crisis de solvencia después de empezar como crisis de liquidez.
LA RESPUESTA
La liquidez es una de esas ideas que cambia cómo ves el sistema cuando dejas de imaginarla como billetes.
Es dinero, sí. Pero también crédito. Colateral. Balances. Capacidad de refinanciar. Disposición a asumir riesgo. Tuberías que convierten activos en poder de compra.
En un sistema fiat, esa capacidad puede crecer mucho más que bajo una convertibilidad rígida en oro. Eso permite absorber crisis, financiar inversión y acomodar una economía que crece. También permite acumular más deuda y puede empujar precios financieros antes de que el efecto aparezca en la cesta del supermercado.
La tesis de Michael Howell lleva esa intuición hasta el centro del mercado: en un mundo con unos $350 billones de deuda, la variable crítica es la capacidad del sistema para refinanciarla. Cuando sobra capacidad, los activos respiran. Cuando falta, descubrimos quién dependía de ella.
Para una persona normal, la lección no es salir corriendo a comprar oro, acciones o Bitcoin.
Es bastante más incómoda:
↗ Tu dinero puede conservar exactamente el mismo número y, aun así, comprar cada vez menos del futuro que querías.
El IPC te cuenta cuánto cuesta vivir.
La liquidez ayuda a explicar cuánto puede costar poseer.
Y si quieres entender por qué una generación puede trabajar, ahorrar y aun así sentir que la casa, el patrimonio y la independencia financiera se alejan, necesitas mirar las dos cosas.
AUDITABLE, SIEMPRE
FUENTES
Fuentes primarias y trabajos utilizados para distinguir dinero, crédito, liquidez, precios de activos y la tesis específica de Michael Howell. Datos sensibles al tiempo consultados a 21 de septiembre de 2026.
- Bank for International Settlements — Global liquidity indicators: background and interpretation — definición de liquidez global, funding liquidity, market liquidity y límites de medición.
- BIS Data Portal — Global Liquidity Indicators — crédito internacional y métricas de liquidez global.
- Federal Reserve Bank of St. Louis — M2 Money Stock — serie histórica de M2 estadounidense.
- U.S. Census Bureau — Historical Census of Housing Tables — stock histórico de viviendas.
- U.S. Census Bureau / FRED — Housing Inventory Estimate: Total Housing Units — stock reciente de viviendas.
- U.S. Bureau of Labor Statistics — Rent and Rental Equivalence — tratamiento de la vivienda en el IPC.
- Michael Howell — The Debt/Liquidity Spiral (Part 2), Capital Wars — tesis de monetary inflation, refinanciación y liquidez.
- MacroVoices — Michael Howell: Are We Approaching a Debt Refinancing Crisis? — definición de Howell de liquidez financiera, deuda y ciclo de refinanciación.
- Institute of International Finance — Global Debt Monitor — deuda global cercana a $353 billones en Q1 2026.
- IMF — Can Global Liquidity Forecast Asset Prices? — evidencia y límites de la relación entre liquidez y vivienda/acciones.
- BIS — Liquidity and financial cycles, Adrian & Shin — balances, apalancamiento procíclico y apetito de riesgo.
- IMF — Fiscal Monitor, abril 2026 — trayectoria proyectada de deuda pública global.
EXPLICAMOS. NO ASESORAMOS. NADA DE ESTO ES UNA RECOMENDACIÓN DE COMPRA O VENTA.