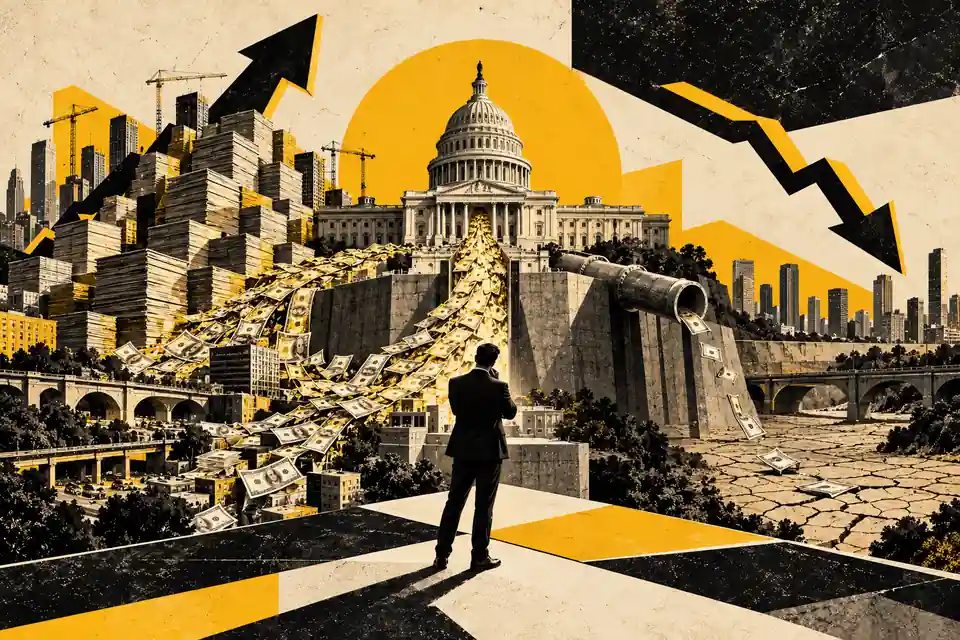
Imagina este titular: «Estados Unidos reduce su deuda pública un billón de dólares». Parece una noticia estupenda. Menos obligaciones, menos intereses, menos peligro. Pero imagina que el país lo consiguió recortando gasto en plena recesión, subiendo impuestos sobre familias sin trabajo y retirando del mercado activos que el sistema financiero utiliza a diario. ¿Seguirías celebrándolo?
La pregunta es deliberadamente incómoda porque contiene una verdad olvidada: la deuda de Estados Unidos es un pasivo para Washington y, simultáneamente, un activo para quien posee sus bonos. Pero de ahí tampoco se deduce que cuanto más se endeude el Gobierno, mejor. Hay una diferencia enorme entre deuda productiva, financiación sostenible y una dinámica fiscal que se retroalimenta.
LA DEUDA DE UNO ES EL ACTIVO DE OTRO
Una familia debe 100. El banco tiene un crédito de 100. Si la familia lo devuelve, su pasivo desaparece y el activo del banco también. En el caso de los Treasuries sucede algo parecido: el Tesoro promete pagar y un fondo, un banco central extranjero, un inversor o un particular posee el derecho de cobro.
Esos bonos además cumplen funciones que no cumple una hipoteca familiar. Se utilizan para ahorrar, fijar tipos de referencia, conservar reservas internacionales y entregar como colateral: garantía para pedir financiación en mercados como el repo. En ese sentido, un Treasury es parte de la infraestructura del sistema financiero mundial. Por eso una reducción brusca de su oferta podría tener consecuencias más amplias que «el Gobierno debe menos».
Pero hay una distinción que cambiará todo este artículo: deuda pública, cantidad de dólares, reservas bancarias y liquidez global no son la misma variable. Menos bonos del Tesoro no implica automáticamente menos depósitos o una bolsa en caída. Importan las operaciones utilizadas para reducir la deuda, quién entrega dinero, quién lo recibe y qué hace la Reserva Federal.
EL NÚMERO QUE TODOS CITAN: DEUDA DIVIDIDA ENTRE PIB
La Oficina Presupuestaria del Congreso (CBO) proyectó en febrero de 2026 que la deuda federal estadounidense en manos del público alcanzaría el 101 % del PIB en 2026 y el 120 % en 2036, si se cumplieran los supuestos de su escenario base. Para 2026 también estimó un déficit de 1,9 billones de dólares, equivalente al 5,8 % del PIB.
La ratio tiene sentido porque compara un stock —deuda acumulada— con un flujo —lo que la economía produce durante un año—. Ayuda a interpretar la capacidad de generar ingresos futuros, aunque el PIB no sea una caja de dinero que el Tesoro pueda vaciar. Tampoco la proporción debe leerse como una sentencia: una deuda del 101 % en dos países puede implicar riesgos radicalmente distintos si cambian moneda, tipo de interés, vencimientos, instituciones y base impositiva.
Y aquí aparece el truco visual. Si la deuda pasa de 100 a 105, pero el PIB nominal pasa de 100 a 110, la ratio cae del 100 % al 95,5 % aunque la deuda haya aumentado. Es una mejora de la relación deuda/PIB sin necesidad de destruir bonos existentes. Si, por el contrario, el PIB cae y la deuda se mantiene, el indicador empeora aunque el Tesoro no emita ni un dólar adicional.
¿Y SI MIRAMOS LA DEUDA FRENTE A LOS ACTIVOS?
Es una pregunta legítima; solo debemos evitar inventar un balance. El Gobierno federal no es propietario de las casas, fábricas, acciones ni cuentas bancarias de los estadounidenses. Comparar su deuda con toda la riqueza privada del país puede ilustrar el tamaño de la economía, pero no demuestra que el Tesoro pueda vender esa riqueza para saldar obligaciones.
El informe financiero federal para el ejercicio 2025 sí ofrece un balance contable. Registraba aproximadamente 6,1 billones de dólares de activos —incluidos efectivo, préstamos por cobrar y activos físicos— frente a 47,8 billones en pasivos. Estos últimos incluyen deuda e intereses y obligaciones reconocidas por prestaciones a empleados federales y veteranos. Es una posición neta contable negativa, no una prueba de quiebra inmediata. El balance tampoco asigna un precio de mercado a toda la capacidad de recaudar impuestos en el futuro ni a muchos recursos públicos no operativos.
La CBO propone otra comparación: deuda en manos del público menos activos financieros, como ciertos préstamos del Gobierno. En sus proyecciones esa medida es aproximadamente un 4–7 % menor que la deuda sin descontar activos. También calcula un indicador que descuenta, además, los Treasuries que posee la Fed: 79 % del PIB en 2026, frente al 101 % de deuda en manos del público. Ese ajuste permite entender mejor la relación del sector público consolidado con el mercado privado, pero no elimina las reservas que la Fed emitió ni sus costes de remuneración.
CINCO INDICADORES MÁS ÚTILES QUE UN TITULAR
Uno, intereses frente a ingresos públicos. La deuda puede crecer sin volverse inmanejable si el coste de atenderla sigue siendo sostenible. Pero los intereses netos proyectados por CBO pasan del 3,3 % del PIB en 2026 al 4,6 % en 2036. Cada subida persistente del coste de financiación aumenta la presión para cobrar impuestos, reducir otros gastos o emitir más deuda.
Dos, crecimiento nominal frente al tipo de interés efectivo. Si el PIB nominal crece más deprisa que el interés medio de la deuda, resulta más fácil estabilizar el cociente deuda/PIB. Si ocurre lo contrario, hace falta un esfuerzo fiscal primario mayor. No basta con comparar un Treasury a diez años con el PIB de hoy: cuenta el coste medio efectivo de toda la deuda y cómo se refinancia.
Tres, saldo primario y necesidad de financiación. Un déficit primario significa gastar más de lo recaudado antes de intereses. Un Gobierno puede tener un saldo primario equilibrado y aun así necesitar emitir deuda para pagar intereses y refinanciar vencimientos. Importa cuánto debe financiar en los próximos meses, no solo el total acumulado.
Cuatro, vencimientos y quién sostiene los bonos. No es lo mismo financiarse a treinta años que depender de renovaciones cada pocas semanas. Tampoco resulta idéntico colocar deuda entre ahorradores estables que depender de intermediarios muy apalancados. La composición de los tenedores y la profundidad del mercado ayudan a interpretar el riesgo.
Cinco, deuda frente a activos financieros y capacidad económica. Un Estado con activos líquidos, recaudación estable y una economía productiva dispone de más recursos que otro con la misma ratio deuda/PIB pero sin esas condiciones. No confundamos eso con tener un derecho automático a apropiarse de la riqueza privada.
AHORA LA PREGUNTA EXTRAÑA: ¿QUÉ OCURRE SI LA DEUDA EMPIEZA A CAER?
Depende del cómo. Imagina tres escenarios con el mismo titular: «el Tesoro reduce deuda».
Escenario A: crecimiento y buenos ingresos. La economía produce más, aumentan las bases tributarias y el déficit cae sin una contracción brusca del gasto. La deuda puede estabilizarse y la ratio deuda/PIB reducirse. Esto suele ser mejor noticia que un recorte forzado y no tiene por qué perjudicar a la bolsa.
Escenario B: superávit agresivo en recesión. El Estado sube impuestos o recorta pagos mientras empresas y hogares intentan ahorrar y devolver sus propias deudas. El resultado puede ser menos demanda, menores beneficios y un círculo de desempleo que empeora la economía. En este escenario, intentar reducir deuda puede terminar dificultando incluso la mejora del cociente deuda/PIB.
Escenario C: menos Treasuries pero abundante crédito privado. La deuda pública se reduce, mientras empresas y hogares se financian y el banco central ajusta sus operaciones para mantener suficientes reservas. Puede existir liquidez y crecimiento sin que la deuda federal aumente. El sistema no necesita que un único emisor incremente indefinidamente sus pasivos.
NO MIRES SOLO LA FLECHA DE LA DEUDA
porque crece el denominadorDEUDA BAJA
por superávit y ajuste fiscalBONOS BAJAN
pero otras fuentes de liquidez pueden crecer
¿SIGNIFICA MENOS DEUDA MENOS DÓLARES EN EL MUNDO?
No de forma mecánica. La mayor parte del dinero que usan empresas y hogares son depósitos bancarios, creados principalmente mediante crédito y otras operaciones de los bancos. Los dólares existen también en balances fuera de Estados Unidos, en el mercado conocido como eurodólar. El volumen de deuda federal no equivale ni a la masa monetaria ni al stock total de liquidez.
Cuando el Tesoro emite bonos, los compradores entregan fondos; cuando gasta, transfiere saldos hacia los receptores de sus pagos. El efecto agregado depende de ambas patas y de cómo se mueven las reservas y la cuenta del Tesoro en la Fed. Si obtiene superávit y usa recursos para amortizar bonos, destruye un pasivo público, pero entrega dinero a los tenedores que reciben el vencimiento. No puedes deducir el efecto final sobre depósitos, reservas o precios de activos sin seguir el balance entero.
Lo que sí podría faltar es un activo concreto: garantías del Tesoro especialmente líquidas que bancos, fondos y operadores utilizan para financiar posiciones. El mercado repo depende de garantías y de condiciones de balance. La Reserva Federal explicó en agosto de 2026 cómo las variaciones de su propio balance afectan el repo y a los tipos a corto plazo. La escasez de colateral seguro puede generar problemas; un exceso de oferta también puede presionar intermediarios, exigir mayores yields y dificultar la absorción de nuevas emisiones.
La paradoja es que el mundo puede necesitar un mercado profundo de Treasuries sin necesitar déficits públicos ilimitados. Liquidez es disponibilidad para pagar y financiarse a precios razonables, no simplemente «más deuda».
¿Y QUÉ PASARÍA CON LA BOLSA?
El relato popular dice: déficit arriba, liquidez arriba, bolsa arriba. Tiene una intuición detrás —el gasto público sostiene ingresos privados y el crédito impulsa demanda—, pero es demasiado lineal. La bolsa valora beneficios futuros y el coste de descontarlos. Un déficit que aumente actividad productiva puede apoyar ventas; otro que suba expectativas de inflación y los yields podría reducir los múltiplos de valoración.
Una contracción fiscal repentina y mal sincronizada puede perjudicar a beneficios y empleo. Sin embargo, una mejora gradual de las cuentas públicas también podría bajar primas de riesgo y tasas de descuento, favoreciendo valoraciones. La propia reducción del déficit no determina el signo del mercado.
La distinción es parecida a la que ya exploramos al preguntar si las valoraciones estadounidenses reflejan una burbuja. No basta con observar una sola magnitud: hay que conocer el mecanismo que transmite sus cambios al resto de la economía.
EL ESTADO NO ES UNA FAMILIA. TAMPOCO ES UNA IMPRENTA SIN LÍMITES
Estados Unidos emite su propia moneda y su deuda federal está denominada casi íntegramente en dólares. Eso le da margen de maniobra que no tiene un hogar ni un país endeudado principalmente en divisa extranjera. Pero el Congreso autoriza gasto y endeudamiento, el Tesoro opera mediante su cuenta en la Fed, y la Reserva Federal no compra nuevos bonos directamente al Tesoro para financiar su déficit.
Un emisor soberano puede movilizar una capacidad monetaria extraordinaria, pero no puede crear ingenieros, viviendas o energía escribiendo números. Si su gasto supera de forma persistente la capacidad productiva, puede generar inflación; si pierde credibilidad fiscal, los inversores exigirán mayores rendimientos. El hecho de que el Estado pueda refinanciar no significa que pueda hacerlo siempre a cualquier precio.
En ese sentido, «gastar y luego ver cómo paga» es una intuición sobre soberanía monetaria, no una descripción literal de los procedimientos estadounidenses ni una autorización económica ilimitada. Lo detallamos en por qué cobra impuestos un Gobierno que emite dólares.
LA PREGUNTA CORRECTA YA NO ES «¿CUÁNTO DEBE?»
La CBO no está inventando un susto: proyecta una trayectoria de deuda e intereses que merece atención. No conviene responder a cada advertencia fiscal diciendo que la deuda es un activo, como si eso pagara automáticamente sus costes. Pero tampoco conviene celebrar cualquier caída de deuda sin preguntar si se está produciendo una contracción económica o financiera.
Hay al menos cuatro preguntas mejores: ¿qué está financiando el déficit?, ¿quién carga con los intereses?, ¿cómo se distribuyen los activos que emite el Tesoro?, ¿qué está ocurriendo simultáneamente con crecimiento, crédito y reservas bancarias?
Tal vez la idea contraintuitiva más útil sea esta: un aumento de deuda puede ser saludable o insostenible; una reducción puede ser una victoria o una señal de alarma. No es la dirección de la deuda la que cuenta toda la historia, sino lo que tuvo que ocurrir para moverla.
Los compradores de bonos pueden influir en lo que le cuesta endeudarse al Estado. Para entender quiénes son los llamados vigilantes de bonos y cómo seguir sus señales, hay que distinguir riesgo fiscal, inflación y condiciones de mercado.
AUDITABLE, SIEMPRE
FUENTES
Cifras fiscales sujetas a la fecha y al escenario de cada publicación. Consultadas el 19 de octubre de 2026.
- CBO — The Budget and Economic Outlook: 2026–2036 — deuda, déficit, intereses y medidas alternativas de deuda neta.
- Treasury Fiscal Service — Financial Position FY2025 — activos, pasivos y patrimonio contable del Gobierno federal.
- U.S. Treasury — Nation By The Numbers — diferencias entre recursos públicos y riqueza privada.
- Federal Reserve — Repo Markets and the Fed's Balance Sheet, 26 agosto 2026 — reservas, colateral, mercado repo y política monetaria.
- Federal Reserve — Compras de Treasuries y financiación federal — separación Tesoro–Fed.
- Bank of England — Money Creation in the Modern Economy — creación de depósitos bancarios.
EXPLICAMOS. NO ASESORAMOS. NO ES UNA RECOMENDACIÓN FINANCIERA.