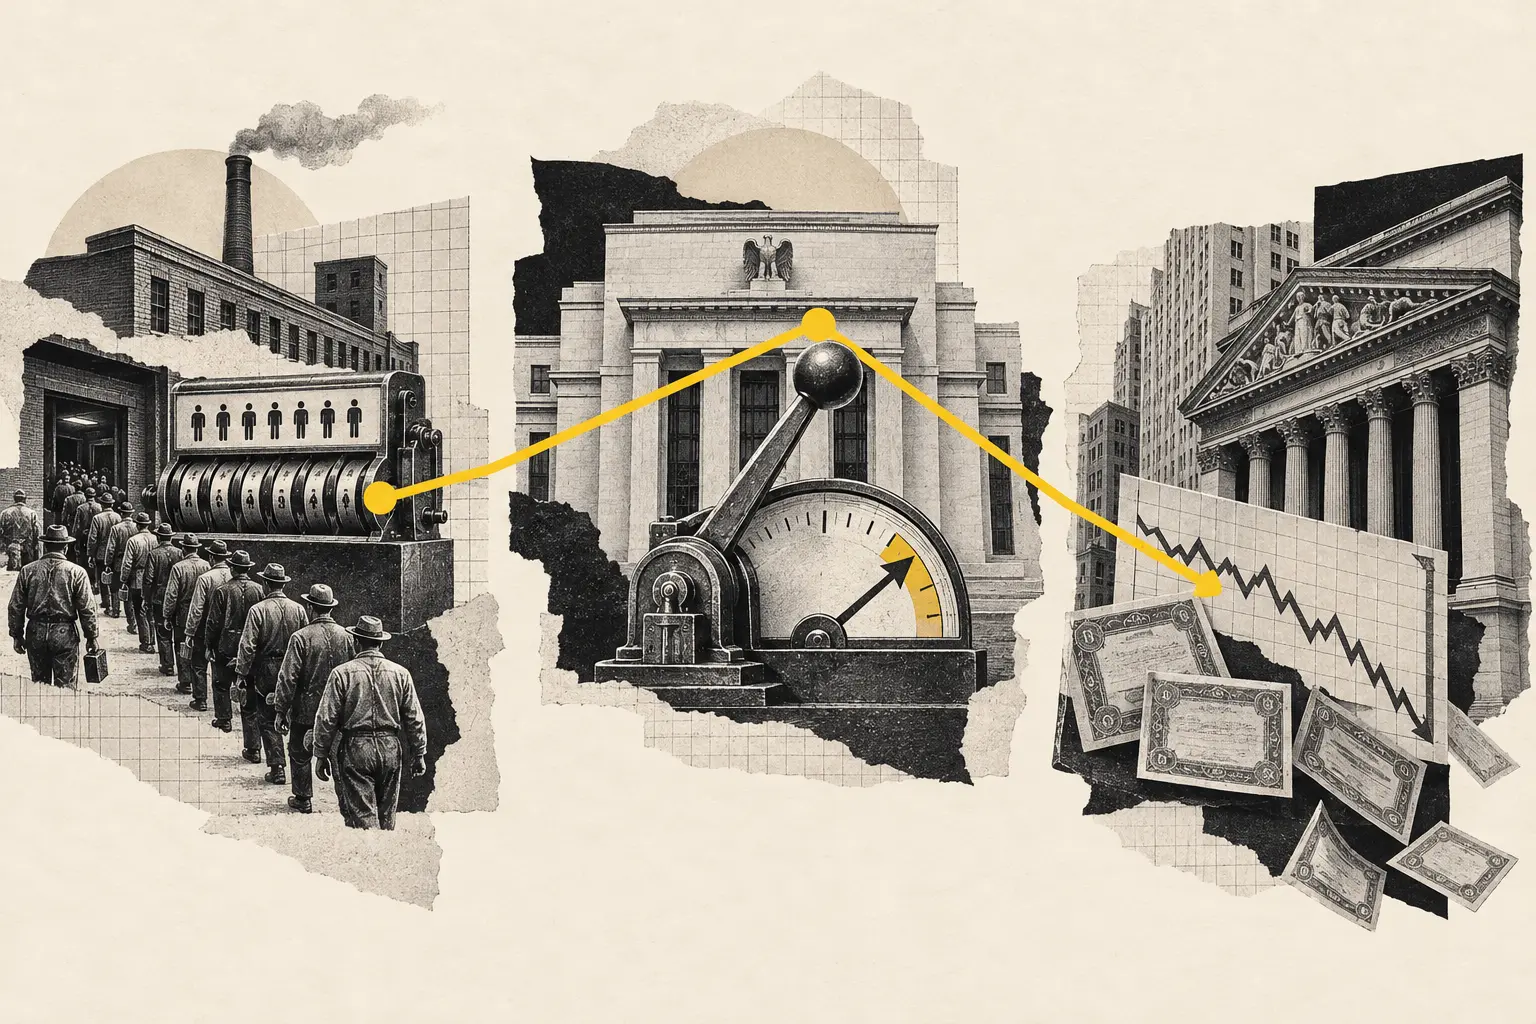
El viernes salió una cifra que, en casi cualquier conversación normal, debería provocar una reacción bastante sencilla: las empresas estadounidenses habían creado muchos más empleos de lo esperado.
Más gente trabajando. Más nóminas. Un mercado laboral que parecía resistir. Buena noticia.
Wall Street respondió haciendo caer las acciones.
Los rendimientos de los bonos subieron. El dólar se fortaleció. Y los traders empezaron a asignar más probabilidad a que la Reserva Federal suba los tipos en su próxima reunión.
Si no sigues mercados todos los días, la reacción parece casi absurda. ¿Desde cuándo conseguir empleo es malo para la bolsa?
La respuesta corta es que no lo es. La respuesta interesante es que los mercados no reaccionan a una estadística preguntándose si es moralmente buena o mala. Reaccionan a lo que esa estadística cambia sobre el futuro.
EL DATO NO DICE SOLO “HAY MÁS EMPLEO”
En agosto de 2026, las nóminas no agrícolas de Estados Unidos aumentaron en 162.000 puestos, según el Bureau of Labor Statistics. La tasa de desempleo se mantuvo en el 4,1%. La participación laboral subió del 61,4% al 61,6% y la población ocupada medida por la encuesta a hogares aumentó en más de medio millón de personas.
Los salarios medios por hora crecieron un 0,3% durante el mes y un 3,1% respecto al año anterior.
Ninguna de esas cifras describe una economía perfecta. Hay sectores que pierden empleo, personas que llevan mucho tiempo buscando trabajo y diferencias enormes entre grupos. Pero el titular general fue claro: el mercado laboral salió bastante más fuerte de lo que muchos inversores esperaban.
Y esa última palabra —esperaban— es donde empieza la historia.
SI TODOS ESPERABAN 100 Y SALE 100, PUEDE NO PASAR NADA
Imagina una empresa que mañana publicará beneficios. Todo el mundo cree que ganará 1.000 millones. Sale el resultado: exactamente 1.000 millones.
Es una cifra enorme. Pero no es una sorpresa.
Los inversores ya habían comprado y vendido acciones durante semanas suponiendo que ese sería aproximadamente el resultado. El precio de hoy contiene expectativas sobre mañana.
Con el empleo pasa lo mismo. Los economistas publican previsiones, los traders construyen posiciones, los mercados de futuros descuentan posibles decisiones de la Fed y los bonos reflejan expectativas sobre tipos. Cuando llega la cifra real, lo que importa es cuánto obliga a cambiar esas expectativas.
El viernes no ganó importancia porque 162.000 sea un número mágico. La ganó porque la creación de empleo superó ampliamente el escenario que el mercado llevaba preparado.
De repente hubo que reescribir una parte de la historia sobre los tipos.
PARA ENTENDERLO HAY QUE ENTRAR EN LA CABEZA DE LA FED
La Reserva Federal tiene lo que suele llamarse un doble mandato: promover máximo empleo y estabilidad de precios. El FOMC interpreta la estabilidad de precios como una inflación del 2% a largo plazo, medida mediante el índice PCE.
Eso no significa que tenga dos botones independientes: uno llamado EMPLEO y otro llamado INFLACIÓN. La herramienta principal —el tipo de interés— afecta a toda la economía a la vez.
Si la inflación está demasiado alta, la Fed puede mantener o subir tipos para enfriar demanda. El crédito se encarece, algunas inversiones dejan de hacerse, las familias reducen determinadas compras y la economía pierde algo de velocidad.
Eso puede aliviar inflación. También puede deteriorar empleo.
Al contrario, si el mercado laboral se desploma y la inflación está controlada, la Fed puede bajar tipos para apoyar actividad.
El problema interesante aparece cuando las dos partes del mandato tiran en direcciones distintas.
Y AHORA MISMO LA INFLACIÓN SIGUE POR ENCIMA DEL OBJETIVO
En su reunión de julio, la Fed mantuvo el tipo oficial entre el 3,5% y el 3,75%. Tres miembros del FOMC querían subirlo ya un cuarto de punto. El comunicado fue bastante claro: la actividad económica seguía expandiéndose a buen ritmo, el mercado laboral era estable y la inflación permanecía elevada respecto al objetivo del 2%.
Dos días antes del informe de empleo de agosto, el gobernador Christopher Waller describió la decisión de septiembre de una manera útil. Si los nuevos datos mostraban que la desinflación continuaba, estaba dispuesto a mantener los tipos. Si la inflación volvía a acelerarse, consideraría una subida.
Y añadió algo importante: con la economía y el empleo en buen estado, podía concentrarse más en la inflación.
Eso nos da la conexión.
Un informe de empleo fuerte no obliga automáticamente a la Fed a subir tipos. Pero reduce la urgencia de proteger el mercado laboral y hace que un banco central preocupado por inflación tenga más margen para mantener condiciones restrictivas.
NO, LA FED NO QUIERE QUE PIERDAS TU TRABAJO
Esta es una simplificación particularmente mala que aparece cada vez que suben los tipos: “la Fed necesita crear desempleo para bajar la inflación”.
La relación es más complicada.
Un mercado laboral muy tenso puede contribuir a presiones inflacionarias si la demanda crece por encima de la capacidad productiva, si los salarios aumentan persistentemente mucho más rápido que productividad y precios compatibles con el objetivo, o si las empresas tienen suficiente demanda para trasladar aumentos de costes.
Pero tener mucha gente trabajando no es un problema que la Fed quiera arreglar. Su propia estrategia define máximo empleo como el mayor nivel que puede sostenerse en un contexto de estabilidad de precios.
El ideal es bastante obvio: mucho empleo y poca inflación.
Lo difícil es saber en tiempo real dónde está ese punto.
DE HECHO, EL INFORME DE AGOSTO TIENE UN MATIZ IMPORTANTE
Los titulares se centraron en los 162.000 empleos. Pero los salarios por hora crecían un 3,1% interanual, una tasa bastante más moderada que durante los años de mayor tensión pospandemia. Además, la participación laboral aumentó.
Eso importa porque una economía puede crear empleo sin generar la misma presión inflacionaria si también aumenta la oferta de trabajo y la productividad permite producir más.
Waller señalaba precisamente antes del dato que, una vez considerada la productividad, el crecimiento salarial no parecía incompatible con una inflación que siguiese bajando hacia el 2%.
Así que “empleo fuerte = inflación = subida de tipos” es demasiado tosco incluso para describir la noticia que estamos usando de ejemplo.
El mercado reaccionó porque aumentó la probabilidad de una política más restrictiva. La decisión real seguirá dependiendo de inflación y del resto de datos.
¿Y POR QUÉ LOS BONOS REACCIONAN TAN RÁPIDO?
Porque un bono es, en esencia, una colección de pagos futuros. Si el mercado piensa que la Fed mantendrá tipos más altos o incluso los subirá, los bonos que ofrecen rendimientos antiguos se vuelven menos atractivos.
Su precio cae y su rendimiento sube.
Después del informe de empleo, el Treasury a dos años —muy sensible a las expectativas sobre política monetaria— subió hacia el 4,37%. El diez años rondó el 4,78%.
El movimiento del dos años tiene bastante lógica. Si estás prestando solo durante un par de años, lo que haga la Fed en los próximos meses pesa mucho sobre el rendimiento competitivo que exigirás.
El diez años incorpora además crecimiento, inflación de largo plazo y prima por plazo. Por eso no siempre se mueve exactamente igual.
Si quieres el mecanismo completo de por qué un bono cae cuando su rendimiento sube, ya tenemos esa pieza. Aquí lo que importa es la segunda parte del viaje: esos rendimientos se convierten en referencias para valorar casi todo lo demás.
Y AHÍ LA BUENA NOTICIA LLEGA A LA BOLSA
Una acción no vale solo por lo que una empresa gana hoy. Vale por la expectativa de todo el dinero que podrá producir para sus propietarios en el futuro.
El problema es que un dólar dentro de diez años no vale lo mismo que un dólar hoy. Hay que descontarlo.
Un ejemplo didáctico: si esperas recibir 100 dentro de diez años y utilizas una tasa del 4% para traer ese dinero al presente, vale hoy unos 67,6. Si la tasa apropiada sube al 6%, esos mismos 100 futuros valen alrededor de 55,8.
No cambió el pago final.
Cambió el precio del tiempo.
Eso ayuda a entender por qué una subida de rendimientos puede presionar las valoraciones bursátiles, especialmente de empresas cuyo valor depende de beneficios esperados muy lejos en el futuro.
LAS EMPRESAS DE CRECIMIENTO SUELEN SENTIRLO MÁS
Imagina dos negocios.
El primero genera muchísimo efectivo hoy y probablemente crecerá poco. El segundo apenas gana dinero ahora, pero los inversores esperan beneficios gigantescos dentro de diez o quince años.
Cuando aumenta la tasa utilizada para descontar el futuro, los flujos muy lejanos pierden más valor presente. Matemáticamente, el segundo negocio puede ser más sensible.
Por eso las compañías de crecimiento y tecnología suelen reaccionar mucho a cambios en expectativas de tipos, aunque no existe una regla que diga que “tipos arriba = Nasdaq abajo” todos los días. Sus beneficios, márgenes, narrativa y posicionamiento también cambian.
Los mercados nunca tienen una sola variable.
ESPERA, ENTONCES ¿UNA ECONOMÍA FUERTE ES MALA PARA LAS ACCIONES?
No.
Una economía fuerte significa normalmente más clientes, menos impagos, más actividad y mejores beneficios empresariales. Todo eso puede ser estupendo para la bolsa.
El problema es que hay dos canales funcionando a la vez.
Canal de beneficios: una economía más fuerte puede aumentar ventas y beneficios futuros.
Canal de descuento: una economía más fuerte puede mantener inflación y tipos más altos, reduciendo cuánto estamos dispuestos a pagar hoy por esos beneficios.
El mercado intenta decidir cuál de los dos domina.
Y la respuesta cambia según el momento del ciclo.
EN UNA RECESIÓN, EL MISMO DATO PODRÍA HABER HECHO SUBIR LA BOLSA
Supón que el desempleo está aumentando rápidamente, las empresas despiden y todo el mundo teme una recesión profunda. Sale un informe que demuestra que el empleo se estabilizó.
En ese contexto, la reacción puede ser completamente distinta. El dato reduce la probabilidad de recesión, mejora las expectativas de beneficios y tranquiliza a los inversores. Aunque implique algún tipo de interés adicional, el canal de crecimiento puede dominar.
Ahora cambia el escenario. La economía sigue sólida, el desempleo está bajo y el principal miedo es que la inflación no termine de bajar. El mismo informe fuerte puede aumentar el riesgo de más endurecimiento monetario.
La estadística no cambió de significado económico.
Cambió la pregunta que el mercado estaba intentando responder.
EL ORO TAMBIÉN TE CUENTA LA MISMA HISTORIA DESDE OTRO ÁNGULO
Después del dato fuerte de empleo, el oro cayó mientras subían las expectativas de tipos.
La intuición es sencilla. El oro no paga un cupón. Si mantener efectivo o deuda pública segura ofrece más rendimiento, aumenta el coste de oportunidad de poseer un activo que no produce intereses.
Eso no significa que el oro siempre caiga cuando suben los tipos. Puede subir por miedo geopolítico, compras oficiales, inflación esperada o movimientos del dólar. Pero otra vez aparece la misma idea: una estadística laboral puede terminar afectando a un metal porque cambia el precio relativo de esperar.
Las conexiones de mercado parecen absurdas hasta que sigues el tipo de interés por la tubería.
¿POR QUÉ IMPORTA TANTO EL EMPLEO SI LA FED MIRA INFLACIÓN?
Porque el empleo ayuda a interpretar cuánta presión puede soportar la economía.
Si la inflación está al 4% y el desempleo salta al 8%, el banco central enfrenta una decisión brutalmente distinta de la que tendría con desempleo al 4,1%.
Puede tolerar más tiempo tipos altos cuando el mercado laboral sigue funcionando. Si empieza a romperse, el coste de seguir apretando aumenta.
Además, los datos laborales contienen información sobre demanda. Empresas que contratan suelen esperar actividad. Personas con trabajo tienen ingresos para consumir. Quienes renuncian voluntariamente a sus puestos muestran confianza en encontrar otros. Las vacantes indican necesidad de trabajadores.
No existe un único “dato de empleo”. Hay una constelación.
POR ESO LA FED NO MIRA SOLO LAS NÓMINAS
El propio marco de la Reserva Federal insiste en que el máximo empleo no puede medirse mediante una cifra fija. Mira desempleo, participación, salarios, vacantes, despidos, horas trabajadas y otros indicadores.
Incluso el informe mensual del BLS mezcla dos encuestas diferentes. Una pregunta a hogares y otra a establecimientos. Tienen coberturas y errores muestrales distintos.
Las cifras además se revisan.
Eso es importante porque el mercado tiene una tendencia muy humana a convertir un decimal publicado a las 8:30 de la mañana en una verdad revelada. No lo es. Es la mejor estimación disponible en ese momento.
La política monetaria sería bastante mala si reaccionara mecánicamente a cada titular mensual.
LO QUE REALMENTE HACE EL MERCADO EL DÍA DEL DATO
Piensa en millones de carteras que habían sido construidas suponiendo una determinada trayectoria.
Alguien tenía bonos porque esperaba bajadas de tipos. Otro estaba largo de acciones tecnológicas porque suponía un coste de capital menor. Otro estaba corto de dólares. Otro tenía oro. Otro había cubierto su cartera suponiendo que la Fed no volvería a endurecer.
Llega el dato.
No solo cambia una opinión intelectual. Cambia la relación riesgo-beneficio de posiciones con dinero real detrás. Los traders venden bonos, compran dólares, reducen duración o ajustan derivados.
Esos movimientos cambian precios. Y los nuevos precios obligan a otros inversores a recalcular.
Por eso las reacciones pueden ser rápidas y exageradas incluso antes de que un solo miembro de la Fed haya cambiado oficialmente su voto.
LA BOLSA NO ES UN MEDIDOR DE FELICIDAD ECONÓMICA
Esta confusión está detrás de buena parte del desconcierto.
Si el S&P 500 cae después de un buen dato de empleo, no significa que “Wall Street quiera que la gente sea pobre”. Si sube después de un dato malo, tampoco significa que los inversores estén celebrando despidos.
Una bolsa es un mercado donde se intercambian derechos sobre beneficios futuros. Su precio responde a beneficios esperados, tipos, riesgo y cuánto están dispuestos a pagar los inversores por todo eso.
El bienestar social es una pregunta muchísimo más amplia.
Mezclar ambas cosas convierte cualquier reacción de mercado en una especie de comentario moral que el precio nunca intentó hacer.
¿Y POR QUÉ NO ESPERA WALL STREET A QUE LA FED DECIDA?
Porque entonces sería demasiado tarde para que el mercado hiciera lo que hace.
La reunión de la Fed es el 15 y 16 de septiembre. Pero si todos esperasen hasta las dos de la tarde del día 16 para empezar a pensar en la decisión, los precios anteriores no tendrían sentido.
Los mercados viven anticipando. Cada dato de empleo, inflación, consumo o actividad mueve probabilidades sobre lo que podría ocurrir. Esas probabilidades se reflejan inmediatamente en bonos y derivados.
Cuando llega finalmente la decisión oficial, parte de ella puede estar descontada desde hace semanas.
Por eso a veces la Fed sube tipos y la bolsa sube. Si el mercado esperaba una subida todavía mayor o un mensaje más duro, la decisión real puede resultar relativamente favorable.
Otra vez: no importa solo lo que ocurre. Importa lo que ocurre comparado con lo que ya pagaste esperando que ocurriera.
ESTO TAMBIÉN EXPLICA POR QUÉ INTENTAR HACER TRADING CON TITULARES ES TAN JODIDO
Puedes leer el informe de empleo, concluir correctamente que es fuerte y aun así equivocarte completamente sobre la reacción del mercado.
Porque necesitas conocer la expectativa previa, el posicionamiento de inversores, qué parte del dato está sorprendiendo, cómo se interpreta para inflación, qué dice el banco central y qué precio tenía ya cada activo.
Después necesitas acertar cuánto de todo eso no estaba descontado.
Y luego necesitas que otros inversores lleguen aproximadamente a la misma conclusión después que tú.
Por eso tenemos un artículo entero sobre por qué acertar el momento del mercado exige demasiados milagros.
¿QUÉ DEBERÍAS LEER LA PRÓXIMA VEZ QUE SALGA “EL DATO DE EMPLEO”?
No hace falta convertirse en economista laboral. Basta con dejar de mirar una única cifra.
Primero, cuántos empleos se crearon y cómo se compara con lo esperado. Después, desempleo y participación: un aumento del paro porque más personas empiezan a buscar trabajo no es idéntico a uno causado por despidos masivos. Mira salarios: ayudan a evaluar presión de costes y poder de negociación. Mira horas trabajadas: una empresa puede reducir horas antes de despedir. Y mira revisiones de meses anteriores.
Luego haz una pregunta distinta: ¿qué problema cree la Fed que tiene ahora?
Si es recesión, empleo fuerte puede aliviar miedo. Si es inflación, puede reducir la necesidad de bajar tipos. Si las dos cosas están equilibradas, quizá el dato apenas cambie nada.
Ahí empiezas a leer mercados en vez de titulares.
LA RESPUESTA
Wall Street puede caer cuando el empleo sale demasiado bien porque una economía fuerte tiene dos efectos sobre las acciones que pueden tirar en direcciones opuestas.
Puede mejorar beneficios empresariales.
Pero también puede hacer que la Reserva Federal mantenga tipos más altos durante más tiempo o incluso los suba si sigue preocupada por inflación. Eso eleva rendimientos de bonos, aumenta el coste de capital y reduce cuánto vale hoy una parte de los beneficios que esperamos recibir en el futuro.
En agosto, Estados Unidos creó 162.000 empleos, el desempleo se mantuvo en el 4,1% y la participación laboral aumentó. El mercado interpretó esa fortaleza como una razón adicional para no dar por hecho que la Fed relajará política. Los bonos cayeron, sus rendimientos subieron y las acciones retrocedieron.
No porque el empleo sea malo.
No porque la Fed quiera desempleo.
Y no porque Wall Street funcione al revés que la economía.
Ocurre porque el precio de una inversión es una conversación entre el futuro que esperabas ayer y el futuro que crees probable hoy.
A veces una buena noticia mejora ese futuro.
Y a veces lo hace suficientemente fuerte como para encarecerlo.
AUDITABLE, SIEMPRE
FUENTES
Datos laborales y documentación de la Reserva Federal utilizados para separar el titular de empleo, el mandato monetario, el contexto de inflación y la reacción de mercado.
- U.S. Bureau of Labor Statistics — Employment Situation, agosto 2026 — nóminas, desempleo, participación, salarios y metodología de las encuestas laborales.
- Federal Reserve — Statement on Longer-Run Goals and Monetary Policy Strategy — máximo empleo, estabilidad de precios y objetivo de inflación del 2%.
- Federal Reserve — Monetary Policy: What Are Its Goals? How Does It Work? — doble mandato y transmisión general de la política monetaria.
- Federal Reserve — FOMC statement, 29 julio 2026 — rango objetivo del 3,5%-3,75%, inflación elevada y tres votos a favor de una subida.
- Federal Reserve — Christopher Waller, Economic Outlook, 3 septiembre 2026 — evaluación reciente del mercado laboral, inflación y condiciones para mantener o subir tipos.
- Federal Reserve — FOMC calendar 2026 — reunión del 15-16 de septiembre de 2026.
- Reuters — Yields, dollar rise, stocks ease after solid US jobs report, 4 septiembre 2026 — reacción inmediata de bonos, dólar, bolsa y expectativas sobre la Fed.
EXPLICAMOS. NO ASESORAMOS.