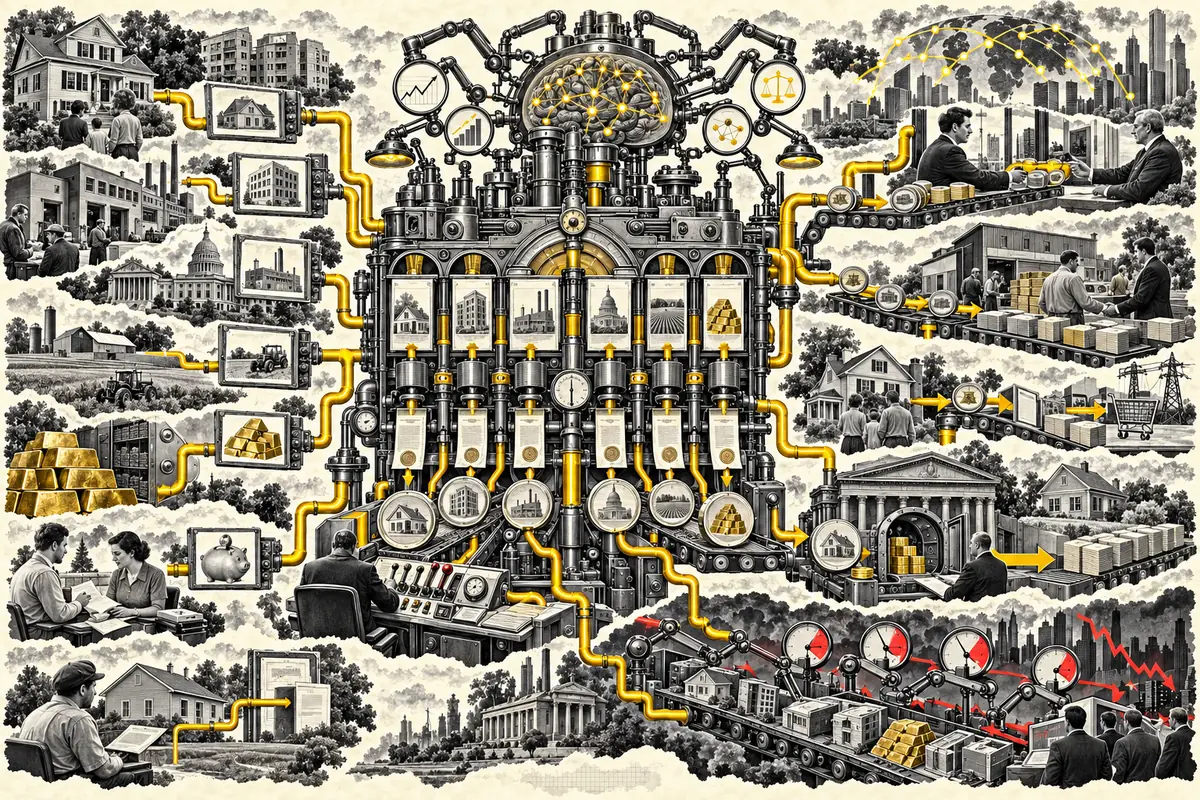
Estados Unidos debe unos $40,1 billones. Es una cifra tan grande que parece describir un país ahogado en obligaciones. Pero al otro lado del balance hay algo que se menciona bastante menos: los hogares y organizaciones sin ánimo de lucro estadounidenses poseen $217,8 billones en activos. Restadas sus deudas, su patrimonio neto ronda los $195,9 billones.
La comparación no significa que “los ciudadanos puedan pagar la deuda nacional”. Son balances distintos, con propietarios distintos y derechos legales distintos. Pero sí revela algo enorme: el mundo no tiene solo una montaña de deuda. Tiene una montaña todavía mayor de activos. Y estamos empezando a construir tecnología para que una parte de esos activos sea más fácil de dividir, transferir, usar como colateral y conectar con software.
Ahí empieza la pregunta interesante. ¿Qué pasa si el próximo salto financiero no consiste en crear mucho más dinero, sino en hacer que una cantidad gigantesca de patrimonio existente pueda moverse con mucha menos fricción?
PRIMERO, CORRIJAMOS EL NÚMERO
La intuición de “$170 billones en activos” se queda corta con los últimos datos. La Reserva Federal calcula que, a 30 de junio de 2026, hogares y nonprofits tenían $217,8 billones en activos: unos $153,5 billones financieros y $64,3 billones no financieros. Solo el inmobiliario rondaba $49,8 billones.
Eso no es una piscina de efectivo esperando una app. Incluye casas, acciones, fondos, pensiones, negocios privados, depósitos, bonos y bienes duraderos. Muchos activos ya son líquidos; otros son difíciles de vender; otros están atrapados detrás de estructuras legales, fiscales o de custodia.
Y precisamente por eso la tokenización importa.
TOKENIZAR NO ES CONVERTIR ALGO EN DINERO
Tokenizar es representar un derecho sobre un activo en una infraestructura programable. Puede ser una acción, un bono, una participación de un fondo, un depósito bancario o, con bastantes más complicaciones, una fracción de un inmueble.
La SEC lo deja bastante claro: una acción tokenizada sigue siendo una acción. La tecnología cambia cómo se registra o transfiere la propiedad; no borra las leyes, el riesgo del emisor ni los derechos del activo subyacente.
Esto evita una confusión importante. Una casa tokenizada no se vuelve líquida porque alguien dibuje un millón de tokens encima. Para que exista liquidez necesitas compradores, vendedores, precios fiables, custodia, reglas de ejecución y seguridad jurídica. Tokenización puede reducir fricción. No puede fabricar demanda.
LA PALABRA CLAVE NO ES LIQUIDEZ. ES COLATERAL
Aquí la historia se pone más interesante. En el sistema financiero, un activo no necesita venderse para liberar capacidad de compra. Puede utilizarse como colateral: prometes el activo como garantía y alguien te presta contra él.
Ya hacemos esto. Una hipoteca convierte el valor de una vivienda en capacidad de financiación. Un préstamo de margen hace algo parecido con una cartera. El mercado repo mueve billones usando bonos como garantía.
Lo nuevo sería que una infraestructura tokenizada hiciera esa lógica mucho más granular y automática. Imagina que un activo verificable puede demostrar propiedad, precio, gravámenes y elegibilidad en segundos; que un contrato puede aplicar automáticamente un haircut; y que activo, préstamo y pago pueden liquidarse en la misma infraestructura.
El BIS lleva años explorando exactamente esta idea. Su visión de “unified ledger” reúne dinero de banco central, depósitos bancarios tokenizados y activos financieros en plataformas programables. No porque blockchain sea mágica, sino porque hoy una transacción financiera suele cruzar bases de datos, custodios, mensajes y reconciliaciones que no hablan perfectamente entre sí.
AHORA METE UN AGENTE EN MEDIO
Hasta aquí podríamos estar hablando simplemente de una actualización de la fontanería financiera. Los agentes de IA añaden otra capa.
Un agente no necesita mirar una cuenta una vez al mes. Puede observar continuamente ingresos, facturas, cartera, tipos de interés, límites de riesgo y oportunidades de financiación. Y, si tiene permisos, puede actuar.
Esto ya no es ciencia ficción. Visa está estudiando pagos realizados por agentes con datos onchain y ya existen transacciones reales iniciadas por agentes. Mastercard lanzó infraestructura para pagos máquina-a-máquina y microtransacciones programáticas. La parte comercial está llegando antes que la parte patrimonial.
Pero proyecta la lógica unos años.
HOY VS. UN FUTURO POSIBLE
activo → intermediario → papeleo → crédito → pagoMAÑANA
activo tokenizado → reglas → agente → liquidaciónHOY
tú decides cuándo mover cada piezaMAÑANA
software optimiza dentro de límites que tú autorizas
Tu agente podría mantener $5.000 disponibles para gastos, colocar excedentes en instrumentos líquidos, pedir financiación contra determinados activos si el coste es inferior a venderlos, cancelar esa financiación cuando entra liquidez y ejecutar pagos. Todo bajo reglas previas: nunca superar cierto apalancamiento, nunca vender determinados activos, exigir confirmación humana por encima de cierta cantidad.
No necesita que tu casa “sea dinero”. Necesita que los derechos económicos relevantes puedan ser leídos, verificados y utilizados por máquinas.
ESO PODRÍA AUMENTAR LA LIQUIDEZ SIN “IMPRIMIR” LA MISMA CANTIDAD DE DINERO
Este es el giro de la pieza.
Cuando hablamos de liquidez, solemos pensar en bancos centrales, balances bancarios y creación de crédito. Pero la capacidad de gasto del sistema también depende de qué activos pueden convertirse rápidamente en medios de pago o respaldar financiación.
Si un activo antes inmóvil puede utilizarse como colateral con menos coste y más velocidad, su propietario tiene más capacidad de movilizar poder adquisitivo sin venderlo. Eso puede elevar la llamada liquidez de mercado y facilitar crédito. Pero no equivale mecánicamente a aumentar M2 ni a imprimir billetes.
La diferencia importa. Si una vivienda de $500.000 se tokeniza, no aparecen $500.000 nuevos. Si después alguien presta $300.000 contra ella, sí aparece una nueva obligación financiera y, dependiendo de quién conceda el crédito y cómo se financie, puede haber creación adicional de dinero o crédito. El token hace el activo más utilizable; el balance del prestamista determina si además se crea dinero.
¿Y QUÉ TIENE QUE VER ESTO CON LOS $40 BILLONES DE DEUDA?
Mucho, pero no de la forma fácil.
La deuda federal de $40,1 billones es también un activo para quien posee los Treasuries. En finanzas, la deuda de alguien suele ser el activo de otro. De hecho, los bonos del Tesoro son una de las piezas centrales del colateral global.
Una economía con más activos fácilmente movilizables podría absorber, financiar y redistribuir capital con mayor eficiencia. La tokenización de Treasuries ya apunta en esa dirección. También podría ampliar el conjunto de activos aceptables como garantía y reducir capital ocioso.
Pero no “soluciona” el déficit estadounidense. El gobierno seguirá necesitando compradores para nueva deuda, los intereses seguirán costando dinero y la solvencia fiscal seguirá dependiendo de ingresos, gasto, crecimiento e inflación. Hacer el sistema financiero más eficiente no convierte una trayectoria fiscal insostenible en sostenible.
↗ La tokenización puede mejorar la tubería. No cambia las matemáticas de lo que circula por ella.
EL FUTURO ALCISTA: CAPITAL MENOS DORMIDO
La versión optimista es poderosa. Activos privados hoy difíciles de fraccionar podrían llegar a más inversores. Empresas pequeñas podrían financiarse contra activos verificables. La liquidación podría ser casi instantánea. El capital podría pasar menos tiempo bloqueado entre compra y entrega. Y los agentes podrían gestionar tesorería las 24 horas sin obligar a una persona a comparar manualmente diez productos.
Para un hogar, eso podría significar algo muy mundano: menos efectivo improductivo, crédito más competitivo y una cartera que gestiona automáticamente vencimientos, pagos y reservas. Para una empresa, inventario, facturas o valores podrían convertirse en financiación de forma más continua.
El resultado no sería necesariamente “más especulación”. Bien diseñado, podría ser simplemente menos capital esperando detrás de procesos lentos.
EL FUTURO OSCURO: TODO SE VUELVE COLATERAL
Ahora la parte incómoda. Hacer que los activos sean más fáciles de movilizar también hace más fácil apalancarlos.
Si tu agente puede pedir un préstamo contra tu cartera en tres segundos, puede ayudarte a evitar una venta fiscalmente ineficiente. También puede convertir una caída de mercado en una liquidación automática a velocidad de máquina. Si millones de agentes siguen reglas parecidas, la eficiencia en tiempos normales puede convertirse en sincronización durante una crisis.
Hay más. ¿Quién define los permisos del agente? ¿Quién responde si compra, vende o se endeuda mal? ¿Puede un token representar jurídicamente una casa en todas las jurisdicciones? ¿Qué ocurre si el precio del activo usado como colateral es manipulable? ¿Quién puede congelar el token? ¿Qué información patrimonial debe revelar una persona para que una máquina pueda financiarla?
Y quizá la pregunta más importante: ¿más liquidez mejora la vida de quien posee pocos activos?
La Reserva Federal muestra una economía doméstica enormemente rica en agregado, pero ese patrimonio está distribuido de forma muy desigual. Tokenizar una cartera de acciones ayuda sobre todo a quien tiene cartera. Hacer más productivo el capital puede aumentar la eficiencia y, al mismo tiempo, ampliar la ventaja de quienes ya poseen activos. Es la misma tensión que hemos visto en la economía en forma de K.
NO CREO QUE EL FUTURO SEA “TODO EN BLOCKCHAIN”
Ese es probablemente el pronóstico más fácil de exagerar. La propia visión del BIS no exige una blockchain pública. Habla de plataformas programables, ledgers interoperables y dinero regulado. La SEC insiste en que tokenizar un security no lo saca de la regulación de securities.
Lo plausible es más aburrido y, precisamente por eso, más importante: los activos se vuelven progresivamente legibles por software. Algunos vivirán en redes públicas, otros en infraestructuras bancarias, otros en sistemas híbridos. Stablecoins, depósitos tokenizados y dinero de banco central competirán por ser el activo de liquidación.
La revolución puede ocurrir sin que el usuario sepa qué ledger hay debajo, igual que hoy pagas con una tarjeta sin pensar en los mensajes que cruzan bancos y redes de pagos.
MI ESCENARIO BASE PARA LOS PRÓXIMOS AÑOS
No espero que una familia tokenice su cocina en 2028 para comprar café. Espero algo mucho más gradual.
Primero, efectivo, Treasuries, fondos monetarios, depósitos y valores cotizados seguirán moviéndose hacia rieles programables porque son jurídicamente claros y fáciles de valorar. Después vendrán fondos privados, crédito, facturas y participaciones menos líquidas. El inmobiliario avanzará más despacio porque una casa no es solo un activo: tiene registro, impuestos, hipotecas, derechos locales y un objeto físico que alguien tiene que mantener.
En paralelo, los agentes pasarán de comprar cosas a administrar balances. Al principio con límites estrechos. Después, si la regulación, la identidad digital y la responsabilidad legal funcionan, con más autonomía.
El salto verdaderamente grande ocurrirá cuando ambas curvas se crucen: activos programables + dinero programable + agentes autorizados para moverlos.
Y ESO CAMBIA UNA PREGUNTA MUY VIEJA
Durante siglos, riqueza y liquidez han sido cosas distintas. Puedes ser rico en tierra y no tener efectivo. Puedes tener una empresa valiosa y no poder pagar una factura sin pedir crédito. El sistema financiero existe, en buena medida, para construir puentes entre ambas cosas.
Tokenización y agentes no eliminan esa diferencia. Pero podrían reducir brutalmente el coste de cruzar el puente.
Si ocurre, $200 billones de patrimonio estadounidense no se convertirán de repente en dinero. Algo más sutil sucederá: una parte creciente podrá entrar en contratos, servir de garantía, liquidarse, dividirse o reasignarse a velocidad de software.
Eso sería fantástico para la eficiencia. También podría significar más apalancamiento, crisis más rápidas, nuevas concentraciones de poder y una ventaja todavía mayor para quien posee activos.
La tecnología no decide cuál de esas versiones gana. Las reglas, los incentivos y los balances sí.
AUDITABLE, SIEMPRE
FUENTES
Datos consultados y fechados a 26 de septiembre de 2026.
- Federal Reserve — Financial Accounts, Household Balance Sheet — activos, pasivos y composición patrimonial a Q2 2026.
- U.S. Joint Economic Committee — September 2026 Debt Update — deuda federal bruta y deuda en manos del público.
- SEC — Statement on Tokenized Securities, 2026 — definición y estructuras jurídicas de valores tokenizados.
- BIS — The next-generation monetary and financial system — tokenización, unified ledger, dinero bancario y activos programables.
- Visa — Agentic Payments, 2026 — evidencia y arquitectura de pagos iniciados por agentes.
- Mastercard — Agent Pay for Machines, 2026 — pagos programáticos máquina-a-máquina.
EXPLICAMOS. NO ASESORAMOS. NADA DE ESTO ES UNA RECOMENDACIÓN DE INVERSIÓN.